





最近港股IPO市場出現了一種明顯感受:新股發行似乎突然「嚴格」了。
一些市場人士反映,投行對錨定投資者的盡職調查明顯加強,對臨近發行才開戶、資金來源不清晰、投資者之間可能存在關聯的賬戶更加謹慎;部分項目甚至對錨定投資者提出接近基石投資者標準的資料要求。過去一些為了確保發行完成而可能獲得一定操作空間的安排,現在越來越難以通過中介機構的內部審核。
於是,市場上出現了一種說法:港股IPO是不是突然「收緊」了?
我認為,這個判斷並不準確。如果認真研究香港過去十多年的上市規則、證監會《操守準則》以及港交所關於基石投資者、簿記建檔和配售的規定,就會發現一個基本事實:香港從來沒有允許發行人通過隱性保底、利益輸送、資金回流或者人為製造訂單的方式完成IPO。
今天真正發生的並不是規則突然改變,而是監管機構針對近期市場出現的一些可疑現象,加強了穿透式監管和執行力度。換句話說,港股IPO不是突然變得「不讓企業發」,而是在重新強調一個資本市場最基本的原則:需求必須是真實的。
一、香港的規則一直很清楚,現在加強的是執行
理解這一輪監管,首先需要把一個概念說清楚。
港股IPO的市場化,從來不等於「什麼發行方式都可以」。早在2013年,港交所關於基石投資者的指引已經明確規定,除按照最終發行價獲得保證配售外,基石投資者原則上不應獲得額外直接或間接利益,包括上市以後由控股股東或者其他人士回購股份的認沽安排,都屬於監管明確關注的範圍。有關原則後來被整合進入《新上市申請人指南》。
2022年實施的證監會《操守準則》第21段及整體協調人制度,又進一步加強了IPO簿記建檔和配售過程的監管。虛增訂單、隱瞞最終投資者身份、通過不同賬戶重複製造需求以及不當回佣等,本來就不是香港發行制度允許的正常市場行為。
所以,今天如果監管部門要求中介機構進一步了解投資者資金來源、最終受益人、與發行人的關係,關注臨近簿記截止突然出現的大額訂單,以及近期開戶、多個賬戶行為高度一致等異常情況,本質上不是重新發明了一套IPO規則,而是確保原有規則能夠真正執行。
這一點非常重要,因為如果把近期變化簡單描述成「監管突然收緊」,很容易產生一個錯誤印象:似乎過去某些安排本來是允許的,現在突然不允許了。但事實並非如此。規則的紅線一直在那裏,變化的是監管穿透能力和中介機構風險意識。
二、監管真正要解決的不是「結構化」三個字,而是需求真實性
資本市場發行制度最重要的功能是什麼?是價格發現!
一家企業究竟值50億元、100億元還是200億元,不應該由發行人自己決定,也不應該由投行替市場決定,而應該通過真實投資者之間的詢價、簿記和資金配置形成。因此,監管真正需要關注的不是某個市場術語本身,而是一個非常樸素的問題:訂單到底是不是真的?
如果一家機構願意按照100億元估值投資一家企業,並且使用自己的資金、承擔股價上漲和下跌的全部風險,這就是正常的股權投資。但如果投資者表面上認購股票,背後卻存在發行人、控股股東或者其他相關方提供資金、保證收益、差額補足或者其他未披露利益安排,那麼這筆訂單所表達的就不再是真實的市場需求。投資者實際上沒有按照自己的判斷承擔完整風險。這樣形成的訂單簿,自然也就失去了價格發現功能。
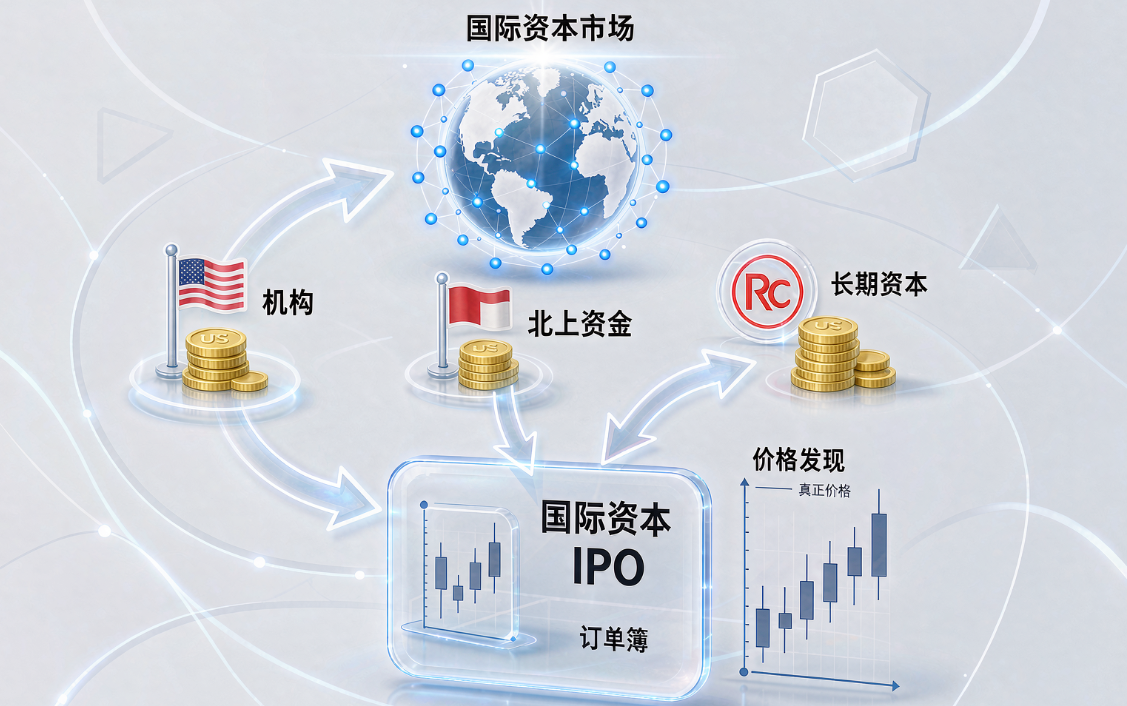
這也是為什麼我認為討論近期港股IPO監管變化,最核心的關鍵詞不是「嚴格」,而應該是「真實」。監管真正要保護的是訂單真實性、資金真實性、風險承擔真實性和價格發現真實性,這實際上是任何成熟資本市場最基本的底線。
三、把「假需求」拿掉以後,真正的問題才開始暴露
這一輪變化真正值得香港資本市場思考的地方,反而不是監管本身。如果一些IPO在沒有特殊安排以後突然變得很難發行,那麼我們應該進一步追問:真實需求為什麼不足?
這是一個比「監管是不是太嚴」更加重要的問題。市場化發行本來的邏輯就很簡單:一家企業按照100億元估值發行,沒有足夠投資者認購,就降到80億元;80億元仍然沒有需求,就進一步調整發行規模或者價格;如果市場仍然不接受,就等待新的發行窗口——這才是真正的市場化。
上市審核通過,只說明企業滿足上市規則,並不意味着市場必須按照企業希望的價格購買股票;一級市場最後一輪融資估值100億元,也不意味着IPO必須高於100億元;企業家認為自己的公司值200億元,更不意味着資本市場有義務接受200億元。
香港作為高度市場化的資本市場,真正的優勢恰恰應該體現在這裏:企業能不能上市,由規則決定;企業以什麼價格發行,由市場決定。如果真實投資者不接受某個價格,價格就應該調整,而不是通過其他資金安排去證明原來的價格「正確」。
這一輪監管如果能夠倒逼IPO重新回到真實供求關係,長期而言反而有利於香港恢復一級市場的價格發現功能。
四、監管加強之後,還必須防止另一種風險:過度合規
當然,問題還有另外一面:監管要求中介機構承擔把關責任是必要的,但如果責任邊界不夠清晰,也可能出現「過度合規」。
監管機構要求的是合理盡職調查,投行出於風險控制,卻可能執行成最高標準審查;監管要求識別異常投資者,中介機構為了避免責任,可能對大量正常投資者增加額外資料要求,於是,監管成本會沿着發行鏈條不斷傳導。這也是為什麼我認為,一個成熟的監管體系不能簡單追求「越來越嚴格」,而應該追求「越來越精準」。
對於資金回流、虛假訂單、隱性保底、市場操縱和利益輸送,應該真正做到穿透監管,提高違法成本;但是對於正常投資者、真實市場化訂單和正常融資活動,則應該盡量降低制度摩擦。
最好的監管不是讓所有人都害怕交易,而是讓守規則的人更加容易交易,讓試圖繞過規則的人越來越難交易。這也是香港保持國際金融中心競爭力必須堅持的平衡。
五、下一步香港大任務:清理「假需求」,建立「真需求」
這也是我認為當前香港資本市場改革真正應該往前走的一步。
對於大型熱門企業而言,只要基本面足夠好,國際機構、南向資金和長期資本自然會形成真實需求。真正困難的是大量中小企業,它們缺乏大型投行長期研究覆蓋,國際機構關注度低,上市以後成交不足,再融資能力有限。在這種情況下,如果過去某些項目依靠非市場化資金完成發行,而今天這些安排被清理掉,問題就會立即暴露出來:香港有沒有足夠的真實資本支持優秀的中小企業成長?
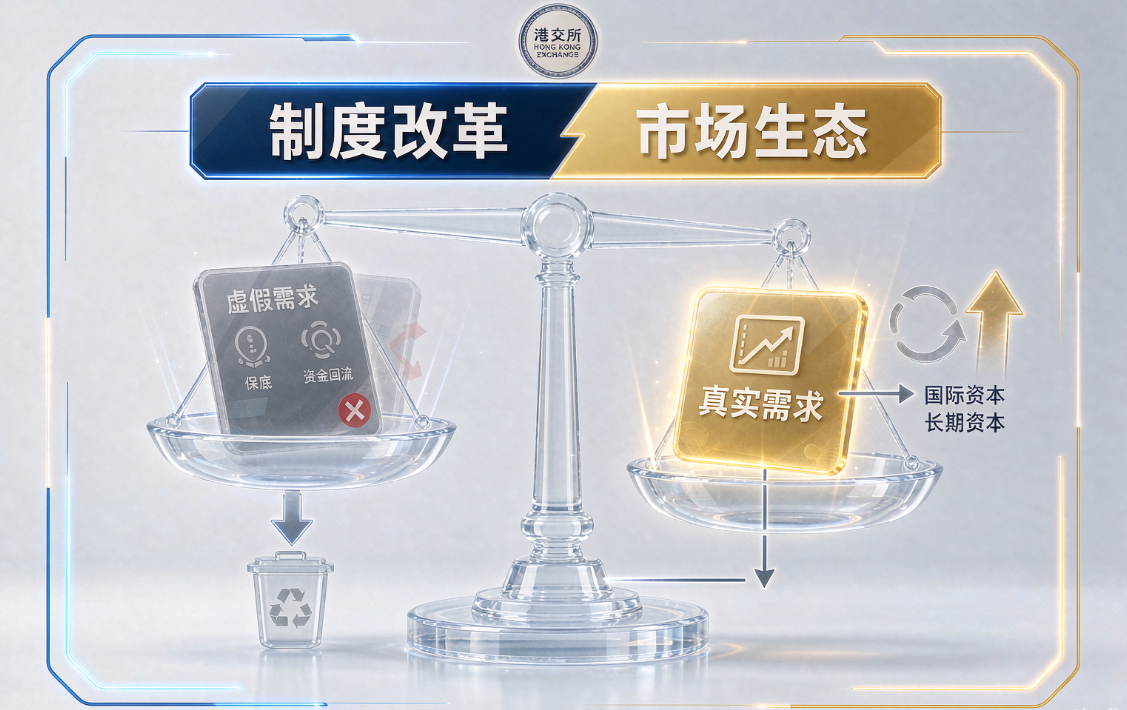
所以,清理虛假需求只是第一步,第二步是必須建設真實需求,這包括:進一步改革GEM,發展真正投資中小成長企業的專業機構資本,改善研究覆蓋,研究中小市值股票的做市和流動性機制,同時打通上市後的併購、再融資和產業整合渠道。否則,就可能出現一種新的矛盾:發行越來越規範,但真正優秀的中小企業融資反而越來越困難。
下一階段,香港真正需要的不是「監管放鬆」,而是監管改革與市場建設同時推進:監管解決什麼不能做,市場改革解決什麼應該更容易做;前者守住市場公信力,後者創造市場活力。
結語:港股IPO真正需要回歸的是市場本身
所以,我並不認為近期港股IPO市場正在經歷所謂「前所未有的監管收緊」,更準確地說,它正在經歷一次對發行真實性的重新確認。
規則沒有突然改變,市場操縱、虛假需求、隱性利益安排從來都不是香港資本市場允許的正常行為。今天,監管機構做的是通過更加穿透的審查和更明確的中介責任,讓原來就存在的規則真正落實。這對香港長期而言是好事。因為一個國際資本市場最寶貴的資產,從來不是一年完成多少IPO,而是投資者是否相信這個市場的價格是真實形成的。
但香港也不能停在這裏:把假需求清出去,只完成了改革的一半,把真資本引進來,才是另外一半;對於違法違規行為應當保持高壓,而對於正常市場活動則應該不斷降低交易成本;對於虛假訂單應當嚴格查處,但對於真正願意承擔風險的長期資本,則應該創造更加便利的投資環境。
最終,應該形成的是一種更加成熟的市場生態:規則清晰而穩定,監管嚴格而精準,違法成本足夠高,正常交易成本足夠低,發行價格真正由市場決定。這才是港股IPO市場真正應該追求的市場化。
今天真正值得討論的不是「港股IPO是不是變嚴了」,而是另外一個更根本的問題:當所有非真實需求逐漸退潮以後,香港能不能依靠真實的投資者、真實的風險承擔和真實的價格發現,支撐一個更加健康的一級市場?這才是這一輪變化留給香港資本市場真正的考題!
(作者為香港中小上市公司協會主席)