
毛語倫比/AMD力拓AI生態圈 可作中線部署\毛君豪
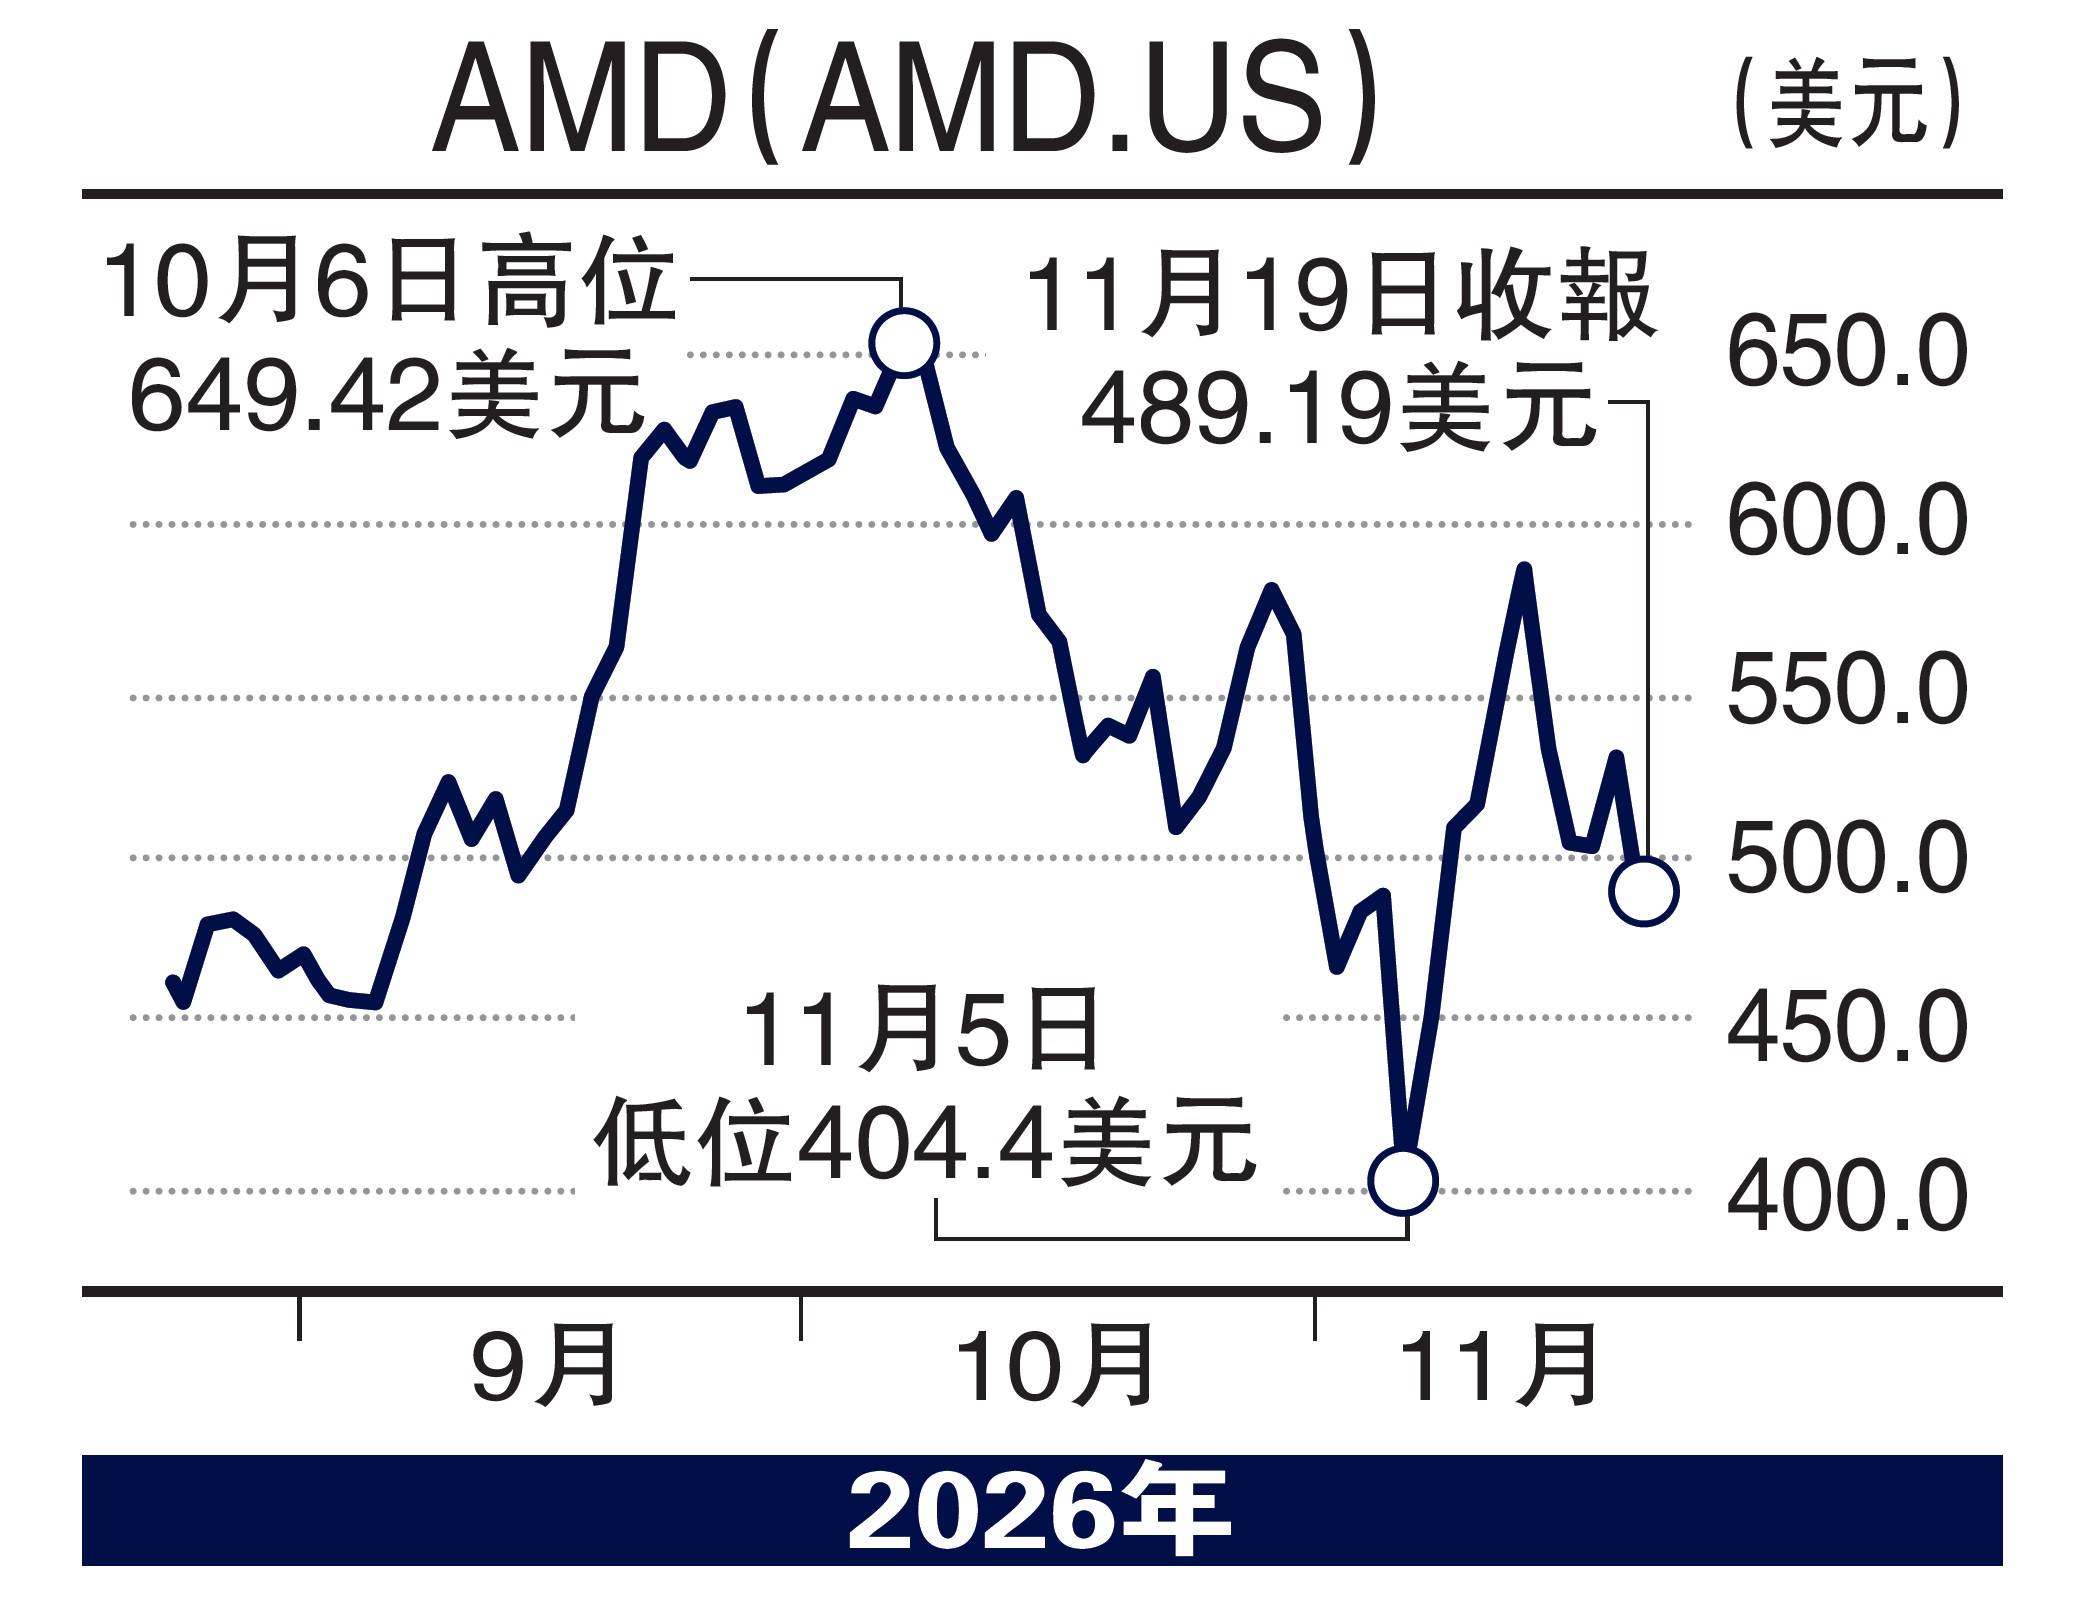
AI競賽正由單顆晶片的效能比拼,轉向涵蓋軟體、網絡、機架系統與模型應用的全方位競爭。AMD近年的布局,正反映這項轉變。公司不只希望銷售Instinct加速器,也試圖把處理器、GPU、ROCm軟體及機架級方案整合為可直接部署的AI基礎設施,從硬體供應商進一步成為系統平台提供者。
大型客戶合作為這項策略帶來重要機會。AMD與OpenAI、Meta及Anthropic等企業建立長期合作,相關部署規劃規模可觀。AMD與AI雲服務商TensorWave簽訂的六年協議,突顯AMD取得大型客戶與算力部署機會的進展。TensorWave將為OpenAI提供457兆瓦專屬IT算力容量,採用AMD Instinct MI455X GPU及Helios機架系統,預計自2027年上半年起投入使用,並於2028年初完成部署。對AMD而言,這不僅是晶片訂單,也代表其產品有機會進入前沿模型服務的大規模運算環境。
IBM與AMD開源量子糾錯解碼框架Pelagos,則展現AMD GPU在AI以外高效能運算領域的用途。研究顯示,特定測試中,使用八張GPU可使解碼階段的吞吐量接近單卡的7.58倍,顯示多GPU調度與並行運算的潛力。
硬撼英偉達效果仍待觀察
然而,硬體採購只是競爭的一環。英偉達的長期優勢在於CUDA所建立的軟體生態。AMD持續發展ROCm,並透過收購軟體與AI團隊補強編譯器、模型優化及部署能力。若AI工具能進一步自動化程式移植,降低模型轉換至AMD GPU的門檻,客戶將更容易採取多平台策略,AMD也可能因此取得更多議價與導入機會。但單一模型或特定工作負載的成功移植,仍不能等同整套生態已成熟;大型訓練、跨卡通訊、除錯與穩定性,都是仍待驗證的關鍵環節。
總體而言,AMD已取得參與AI基礎設施競爭的重要門票,但與英偉達仍有一定差距。此外,英偉達管理層變動可能令客戶更留意AMD等替代供應商,但也不代表AMD會立即獲得訂單,長期受益仍取決於ROCm成熟度、交付能力與實際採購。如能承受一定風險且對AMD有興趣的投資者可於近日低位480美元左右買入,以不跌穿400美元作中線部署。
(作者為富途證券高級策略師,證監會持牌人士,並無持有上述股份)
