
市場焦點/新世界股價再破底 復牌四日累跌54% 散戶股東會上質詢 CEO:供股助公司渡過艱難周期
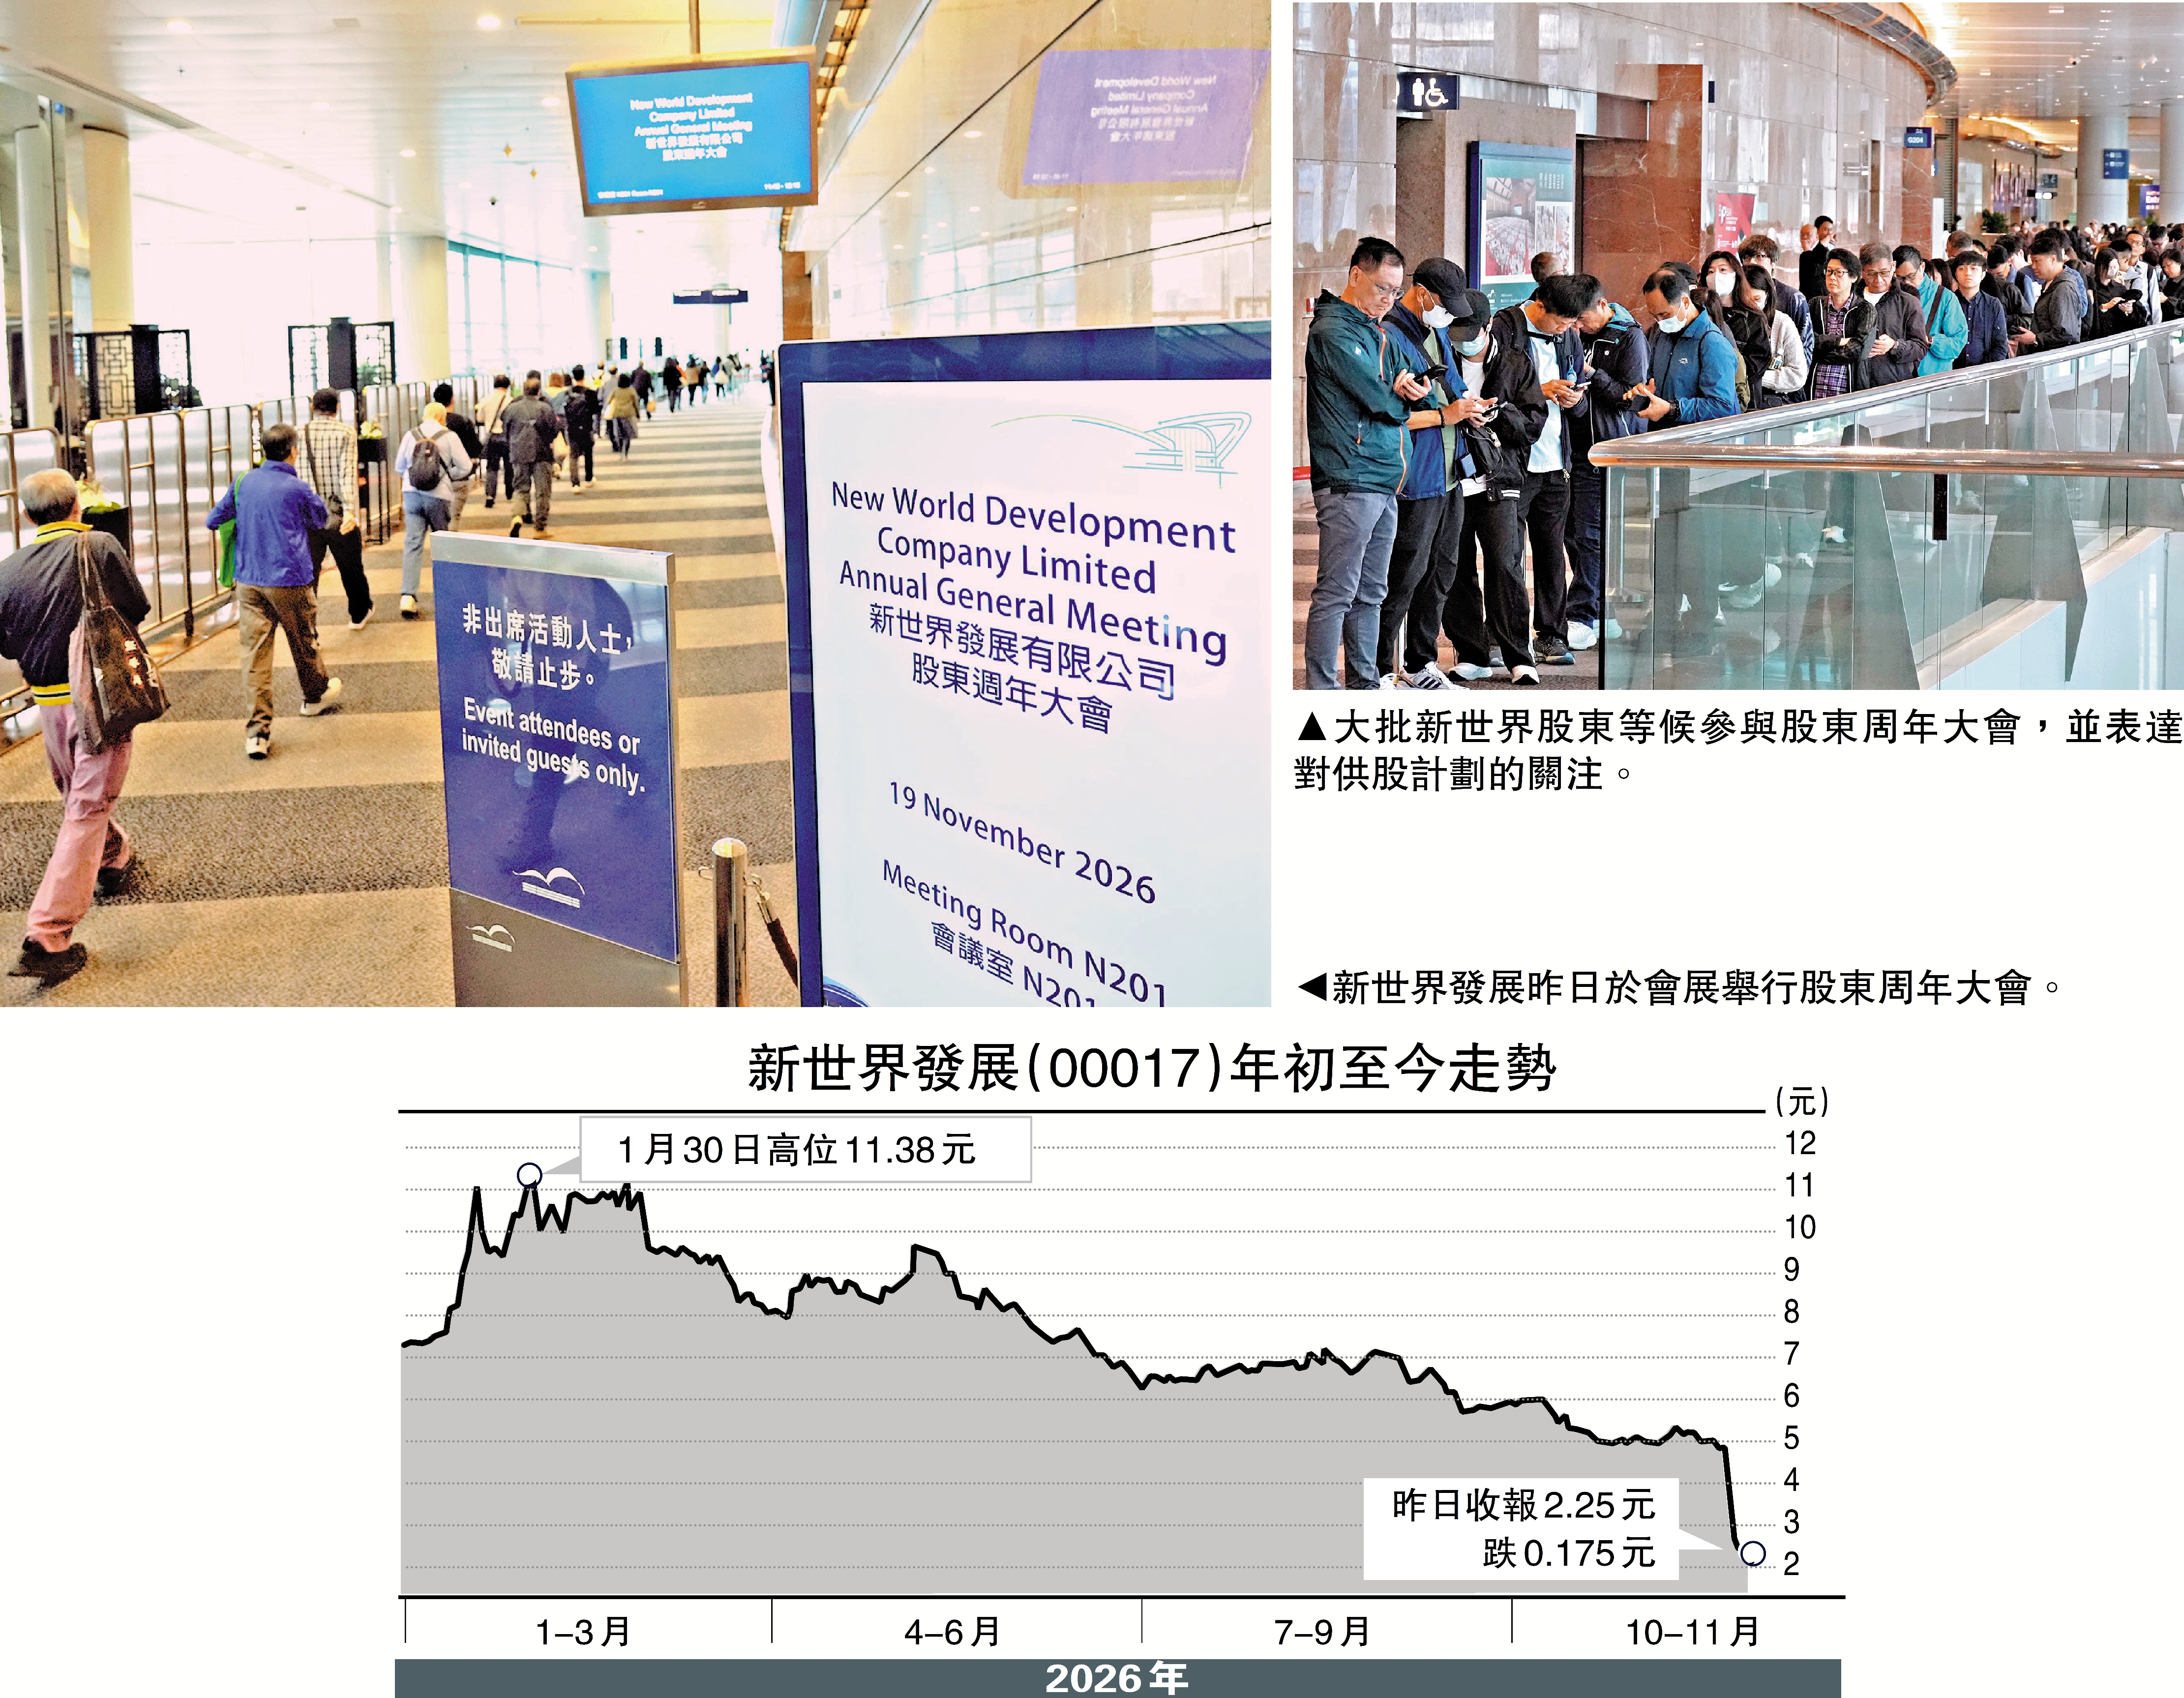
新世界發展(00017)復牌至今股價已連跌四日。公司昨日舉行股東周年大會,多名小股東對「1供11」的大比例供股計劃表達關注及疑慮。有小股東指出股價已跌至低位,擔憂供股會進一步攤薄小股東權益。行政總裁黃少媚回應指,完全理解小股東對供股及股價的關注,並強調「今次並非為了攤薄大家,而是希望透過大股東帶頭拿出真金白銀去籌集足夠資金,確保新世界能夠跨過這個周期」。她呼籲股東着眼於公司長遠資產價值。\大公報記者 邵淑芬(文) 林少權(圖)
新世界發展股價昨日續跌7.2%收報2.25元,股價由停牌前的4.87元累跌53.8%。有小股東質疑公司過往多次供股,要求管理層交代未來財務規劃,並詢問為何不在股價較好時才進行供股。首席財務總監劉富強表示,公司是將供股價折讓、集資規模及發行股數一併考慮,認為250億元融資規模屬合理,足以改善資本結構。他強調,集團已解決11 SKIES的安排,消除股本集資最重要的障礙,計及利息稅費後經常性營運淨溢利,更是三年來首次轉虧為盈,反映業務正逐步改善,故認為現時是適合時機主動推出資本重整計劃。
明年1月5日表決供股動議
劉富強表示,今次計劃屬「組合拳」,除供股外,亦包括與銀行的再融資安排及未來業務計劃。交易完成後,集團淨負債率將由2026年6月底的68.3%下降至48.3%。集團目標在2031年底前實現1500億至2000億元的資產及合約出售,令總債務削減400億至500億元。他續稱,公司承諾供股完成後的3年內不需要再進行供股,在無重大不利變動下,亦不預期3年後再供股。如果計劃未能通過,他指,集團的流動性、財務靈活性都會受到一定限制,可能要以較不理想價格出售優質資產或延遲日常物業發展的速度。
多間大行在供股方案公布後發表報告調整評級。花旗指出,新世界建議以每股0.9元進行「1供11」供股屬負面消息,鑒於不確定性上升,以及由現時至2027年1月5日股東特別大會期間股價或有波動,將評級由「中性」降至「沽售」,目標價由6.9元大幅下調至2.03元,美銀證券則將目標價下調40%,由4.7元降至2.8元,並重申「跑輸大市」評級。
花旗美銀降投資評級
摩根大通表示,雖然投資者早已預期公司會供股,但「1供11」及大幅折讓或超出大部分投資者原先預期。利好方面是主要陰霾已消除,並紓緩短期流動性風險,但淨集資約241億元單獨而言,未必足以完全消除流動性壓力,備考經調整淨負債比率降至逾70%,仍屬高水平。該行預期股價初步反應偏負面,連權股價初期或於2至3元區間整固;維持「中性」評級,目標價由6.8元下調至2.8元(連權基準)。
黃少媚在股東大會尾聲表示,市場環境充滿挑戰,「但公司無迴避現實,近期股價波動是有短期陣痛」,強調提出的「組合拳」是關乎新世界長遠發展的決定,公司擁有非常多優質資產,亦有銀行及大股東的全力支持,「希望大家看長遠一些,給公司多一些時間、空間,逐步收復資產負債表及股價折讓」。據參會股東指,主席鄭家純經網上參會,會議由黃少媚主持。
