
察股觀經/提振內需成明年穩經濟抓手\李迅雷
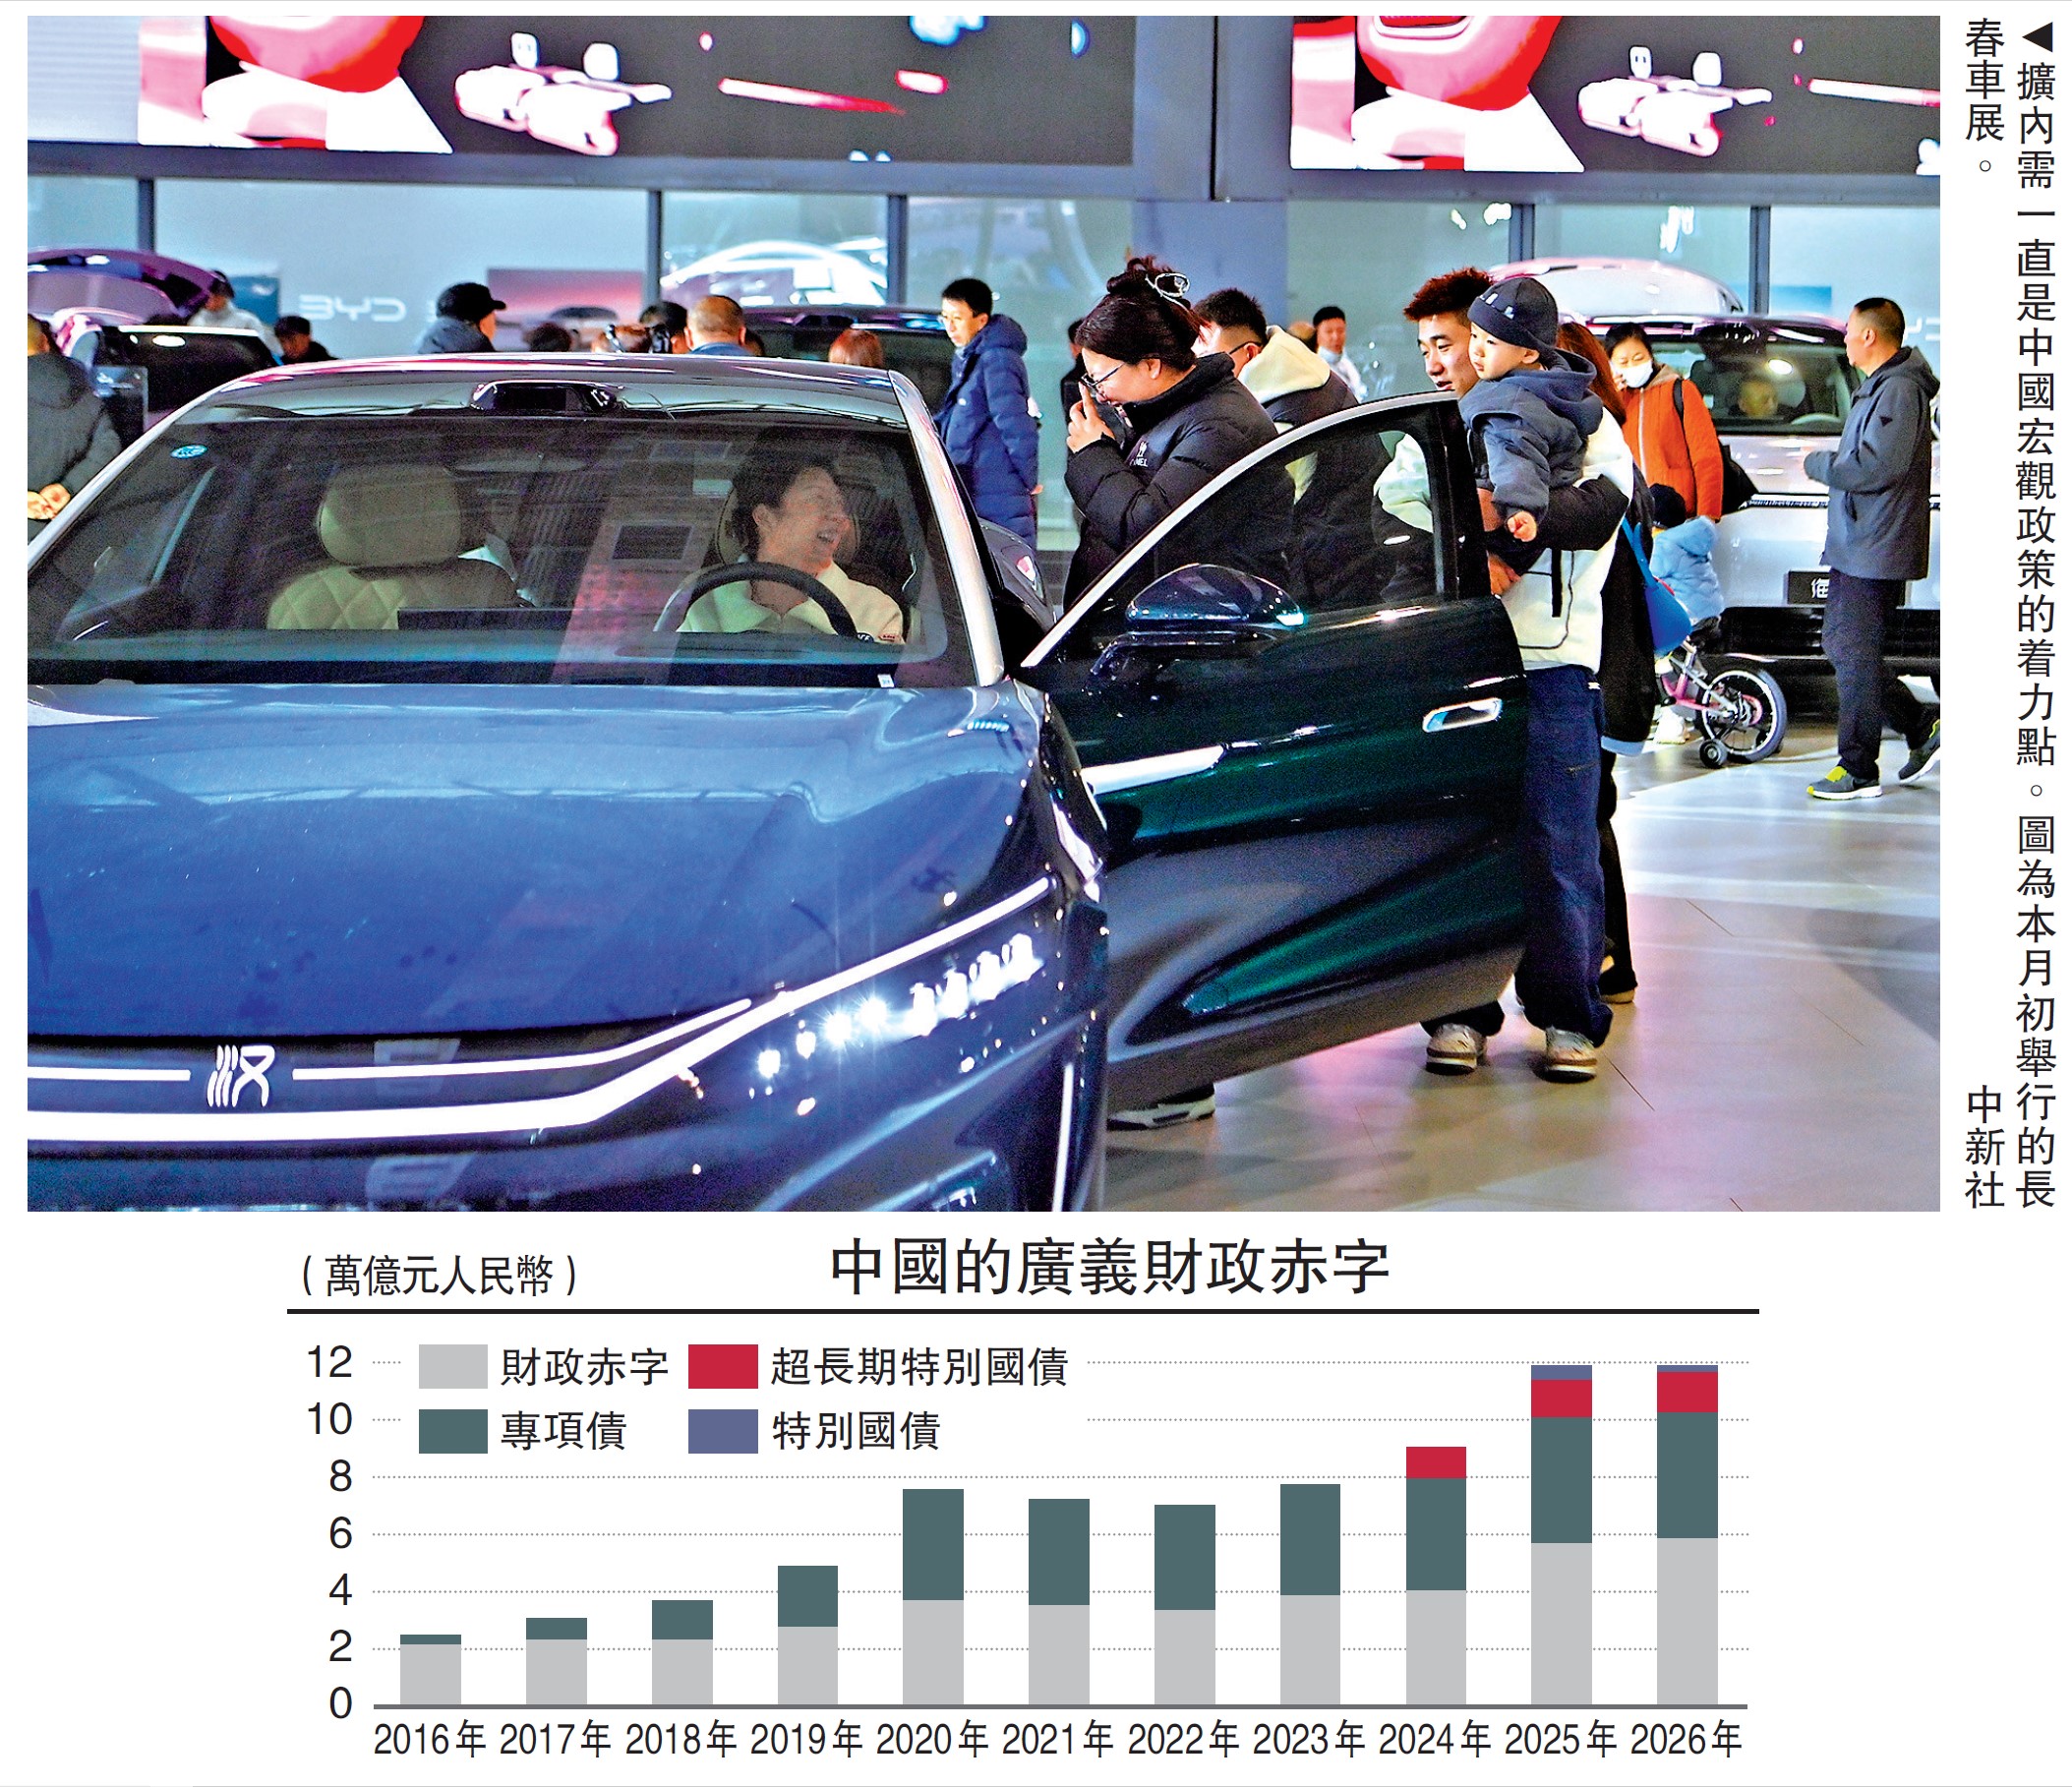
2027年中國出口增速回落的概率增加,蓋因美國人工智能(AI)資本開支增速將會減少,而2026年的出口基數又很高。2027年擴內需的政策力度理論上應比2026年更大,而兼顧促消費、保民生和AI等領域的財政投入,中央財政有必要進一步加大舉債力度。
儘管2027年存在諸多不確定性,但出口增速的回落概率已大升。回顧2020至2025年的累計出口增速,中國出口累計增長45.6%,全球48.8%,即中國低於全球3.2個百分點。低於全球水平的主因是出口價格指數大跌,儘管出口量增速並不低。但2026年應該是一個例外,即芯片出口價格大漲,使得出口總額的增速跑贏全球出口增速。
之所以預判2027年出口增速放慢,原因之一是AI相關產品出口價格顯著回落,從而導致出口額增速的下滑,因為2026年是AI產業全面爆發第一年,當年出口基數很高,導致2027年的增速回落;原因之二是美國AI的資本開支增速下降,導致全球AI產品貿易總量的增速下滑,進而對中國商品的出口需求增速下降。
事實上,在特朗普對中國大幅加徵關稅的2025至2026年,中國的出口增速反而大升,且對GDP增速作出很大貢獻。如2025年GDP增速為5%,其中32%來自淨出口,為1998年以來貢獻最大的一年。今年首三季,淨出口對GDP增速的貢獻約為26%,貢獻率有所回落,主要是進口增長較快。數據表明,2010至2019年,中國淨出口對GDP增速的平均貢獻為-1.3%。但從2024年至今,中國淨出口對GDP增速的平均貢獻率近30%。如果2027年的外需變弱,則對中國經濟穩增長的影響很大。
今年1至9月份,製造業投資增速降2.1%,基建投資增速跌6.1%;民間投資增速為-10.4%,國有控股的投資增速為-3.2%。如果說民間投資增速快慢取決於民企對預期投資回報率高低與風險大小,故在供強需弱的背景下,房地產和製造業投資意願下降尚可理解,但為何基建投資或國有投資都出現負增長呢?從財政支出的時間進度這一視角看,或許能找到答案。
今年首三季一般預算支出的增速只有1%,相比去年同期的3%增速顯然減慢,而全年目標增速為4.4%;同時,以財政第一、二本賬的收支缺口作為廣義赤字口徑,今年使用進度約63.6%,低於去年同期的74.5%。為何財政預算支出低於預期目標呢?主要原因在於兩個方面,一是地方政府賣地收入大降,但相關費用支出則是剛性的。二是地方政府面臨的化債和清欠壓力增大,因為2027年6月30日是地方政府不能依賴平台公司融資和完成清欠工作的最後期限,故今年開始就需要作相關安排。
樓市持續供大於求
從內需消費這駕馬車看,今年首三季社會零售增速僅為1.1%,儘管2026年中國促消費政策中,中央財政下達的以舊換新的額度為2500億元(人民幣,下同),但以舊換新類商品的消費增速恰恰是下跌最多的種類。如限額以上的家電、傢具、文化辦公、汽車、通訊器材五個品類零售額當月同比,從8月的-9.3%回落到-10.5%。過去這些促消費的動力,如今變成了阻力。
服務消費則相對佔優,首三季服務零售額同比增長5%,比商品零售額高出4個百分點。不過,服務消費畢竟體量有限,還難以對沖商品消費的疲弱。
消費約束主要體現在供給約束和需求約束兩個方面。從供給看,衣食住行這些基本需要都已得到滿足。如根據聯合國糧農組織2023年數據,中國內地人均每日卡路里供應量約為3527千卡,在200個國家和地區中排名第23位;遠超日本、韓國和中國的港澳台地區。
從樓市看,今年首三季全國新建商品房銷售額為5.37萬億元,同比下降13.9%;2027年樓市大概率還會延續下行趨勢,儘管2021年以來,新建商品房的總供給在減少,但二手房市場的供給規模超大,而需求的疲弱使得供大於求的格局沒有根本變化,這也導致與房地產相關的上下游諸多消費品的需求不足。
外需增長預期下降
從需求端看,居民部門從2024年開始降槓桿,而今年縮表明顯,首三季住戶貸款餘額減少1.03萬億元,屬2000年以來首次,表明消費者信心指數仍在走弱。儘管居民部門的償債率(季度還本付息額/可支配收入)有所下降,但從國際比較看,仍大幅超過美國和日本。對需求的另一個約束是居民部門收入和社會保障這兩大難題。儘管從統計數據看,居民可支配收入增速與GDP增速同步,但可能存在結構性問題,即中低收入者的收入增速低於平均增速。如2026年首三季全國居民人均可支配收入平均數增速為5.3%,中位數為4.6%,中位數僅為平均數的82.9%。消費的主力人群為中低收入階層,中國靈活就業者絕大部分屬於中低收入階層,此外還有大量的農業人口,他們普遍存在社保覆蓋不足或社保養老金偏低的問題。
綜上所述,在外需預期下降的背景下,擴內需成為必然選擇。但需要關注的是,過去五年擴內需一直是中國宏觀政策的着力點,但投資增速和消費增速卻仍呈現下行趨勢。換言之,擴內需已經受到各方面的約束,沒有一種增長模式可以屢試不爽。
11月6日的國務院常務會議提出了以下幾方面事項:一是要加快重大項目和「六張網」建設實施進度,說明首三季的製造業和基建投資的進度確實低於往年,第四季估計能加快進度,以完成全年GDP的增速目標;二是要「暢通投資消費良性循環」;三是要扎實做好穩就業、防風險和民生保障等工作;四是持續化解地方政府債務、中小金融機構等領域風險。
要使得穩增長的目標得以實現,主要靠中央財政加槓桿,因為中央財政的槓桿率水平目前為30%多,空間尚存。估計2027年一般預算赤字率仍維持為4%左右,超長期特別國債的規模或擴大至1.8萬億至2萬億元。此外,專項債用於緩解地方政府現金流壓力的規模仍需擴大,尤其當城投平台不能再給地方政府提供各種間接的資金支持之後。2026年新增專項債規模為4.4萬億元,估計2027年或將達到5萬億元。
貨幣政策仍將以結構性貨幣政策為主,全面降息的可能性不大。儘管這些年來銀行貸款增速下降,反映出市場化間接融資需求減少,但系統性降息會導致銀行淨息差收窄,給銀行經營帶來更大壓力。因為在這輪房地產下行周期中,銀行所承受的壓力是最大的。這就是中央反覆強調中小金融機構風險的原因。
儘管結構性貨幣政策工具也能降低融資主體的成本,但2025年5月以來政策利率停在1.4%,未再降準;結構性工具按領域「定向降價」,不壓縮全部貸款的息差。2025年6月以前,PSL(抵押補充貸款)是結構性貨幣政策的主要工具,到8月末餘額已降至0.63萬億元;取而代之的是央行再貸款,主要投向「金融五篇大文章」,到6月末餘額為4.6萬億元。
值得注意的是,9月末重新啟用PSL工具,把利率降到1.5%,並把「六張網」納入支持範圍,借政策性銀行直接投向基建,以彌補再貸款的撬動力不足。但總體看,結構性政策工具所提供的資金規模估計為5萬億至6萬億元,相比當前約280萬億元的貸款餘額,佔比僅為2%左右,難以帶動全社會融資成本的下降。
基建投資止跌回穩
在居民部門和民企降槓桿的背景下,信用擴張已經在靠政府撐着。政府債券佔社融的比重從2020年初約20%升到38%。貨幣創造的主渠道已經從銀行信貸轉向政府發債,說明真正在擴張需求的是財政,貨幣只是配合,比如「再貸款+貼息」就是兩者的組合。
未來最具可能的做法是,繼續擴大PSL的規模,通過加快「六張網」的鋪設進程,讓基建投資增速止跌回穩。也就是說,2027年的適度寬鬆的貨幣政策,仍將體現為結構性貨幣政策,其提供的低息融資規模將進一步擴大。
(作者為中泰國際首席經濟學家)
