
一點靈犀/上市太着急 黃仁勳吃大虧?\李靈修
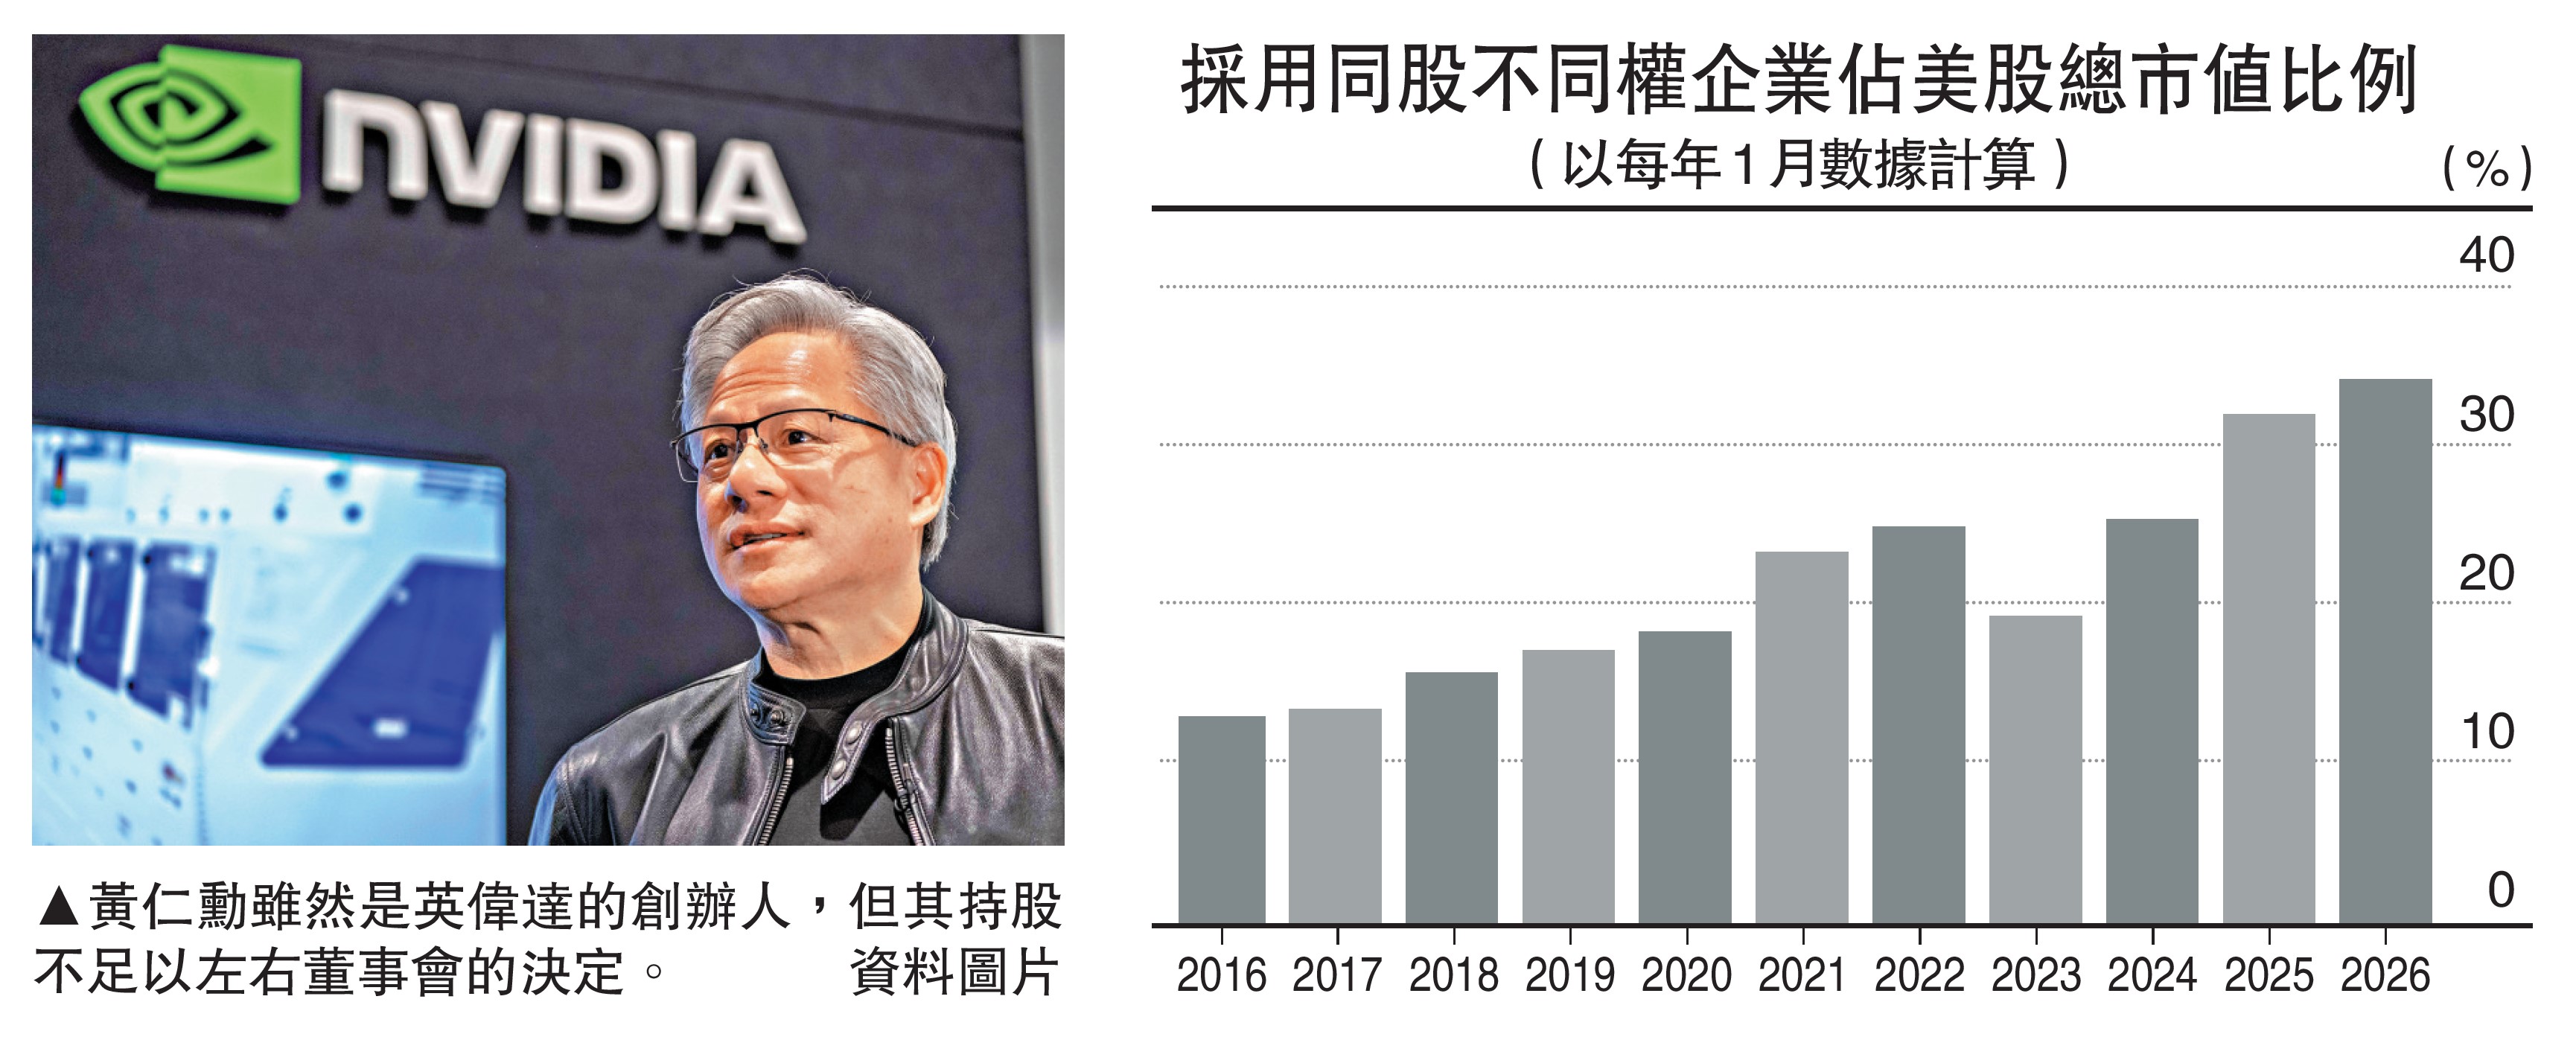
黃仁勳的離職讓太多網友意難平,這也引出有關公司治理的大哉問:如果當年英偉達(NVDA)上市時採取雙層股權(AB股)架構,黃仁勳得以牢牢掌握董事會控制權,是否就不會出現今天的逼宮戲碼?回答這個問題,需要回顧美股監管變遷史。
創始人倚靠特殊股權安排,在盡量擴大融資額的同時,不影響自身對公司的掌控,這種想法並非互聯網企業所獨有。歷史上可查的AB股鼻祖是1898年上市的國際銀器公司(International Silver Company),當時公司發行了2000萬完全沒有投票權的普通股,開啟了同股不同權的先河。
同股不同權一度遭禁
到了「咆哮的二十年代」(1920s),這種AB股權架構已經蔚然成風,最為知名的案例當屬1925年掛牌的道奇兄弟(Dodge Brothers)。創始人家族僅憑1.7%的股權,就控制了公司100%的投票權。此舉引發了資本市場巨大爭議,擔心會對公眾股東利益造成巨大損害。在輿論壓力下,紐交所於1926年開始嚴格限制無投票權股票上市,並在1940年正式出台禁令。
其後的幾十年時間裏,AB股公司幾乎在美股絕跡。除了像福特汽車(1956年上市)、紐約時報(1967年上市)這樣的特例,源於很多年前創始人就已確立雙層股權機制,並非掛牌前臨時更改規則,交易所本着對「已有結構」的尊重才網開一面。
事態的轉變發生在八十年代末,美國三大股票交易所爆發「搶人大戰」。彼時納斯達克規模最小,急需吸引優質公司提升地位,特意拿出「同股不同權」作為招徠。恰好趕上華爾街掀起「惡意收購潮」,企業擔心被「野蠻人」敲門後強行收購分拆,因此紛紛轉投納指,最終紐交所也不得不擁抱AB股架構。但要指出的是,這種股權安排在當時是以傳統行業為主。
這個故事對於香港投資者再熟悉不過。2013年,香港證監會與港交所因違反「一股一票」原則為由,拒絕了阿里巴巴的上市申請。但科網新貴的話語權愈來愈大,不接受AB股架構如同自我邊緣化。2018年,港交所還是推出了《新興及創新產業公司上市制度》,正式接納同股不同權架構公司及未盈利生物科技公司上市。
科企話語權日益膨脹
由此看出,這其實是交易所與上市公司之間長期博弈結果。而在九十年代末,互聯網公司作為新興勢力,在市場上的議價能力還不足。亞馬遜(1997年上市)、eBay(1998年上市)等早期首次公開招股(IPO)科企均遵循一股一票原則,因為你若果提出異議,很可能會遭遇投資者的冷落。
1999年1月22日,英偉達在納斯達克掛牌,發行350萬股,募資額約4200萬美元。時值互聯網泡沫狂飆,公司首個交易日上漲64%,市值達到6.26億美元。但即便如此,英偉達還是不能在股權架構上越雷池一步。據招股書披露,IPO前黃仁勳持有13.1%的股份,上市後為10.8%。其後歷經股份增發,以及個人捐贈/出售,2026年黃仁勳的持股比例已降至3.58%。
從法律意義上講,黃仁勳一直都不掌握公司的絕對控制權,但他憑藉自身威望與驕人成績,維持了33年的領導地位。如若不是陷入美國AI產業的路線鬥爭(詳見11月14日撰文《美《AI監督法案》料是強監管序幕》),相信黃仁勳在英偉達的地位無人可以挑戰。
讓人十分惋惜的是,就在英偉達上市的5年後,谷歌就為硅谷群英爭來了「人上人」的地位。公司的B類股只佔流通股本的6.9%,卻握有58.9%的投票權。而其招股書明確指出,傳統上市公司結構可能削弱企業的獨立性,因此希望通過AB股維持管理層對公司的長期控制權,保障長期戰略的實施。
據統計,去年全美IPO有35%(科網板塊高達64%)採用同股不同權。截至今年1月,此類股權架構的上市公司已佔據美股總市值的約三分之一。
