
前景樂觀/政策扶持醫藥創新 藥明康德逢低收集
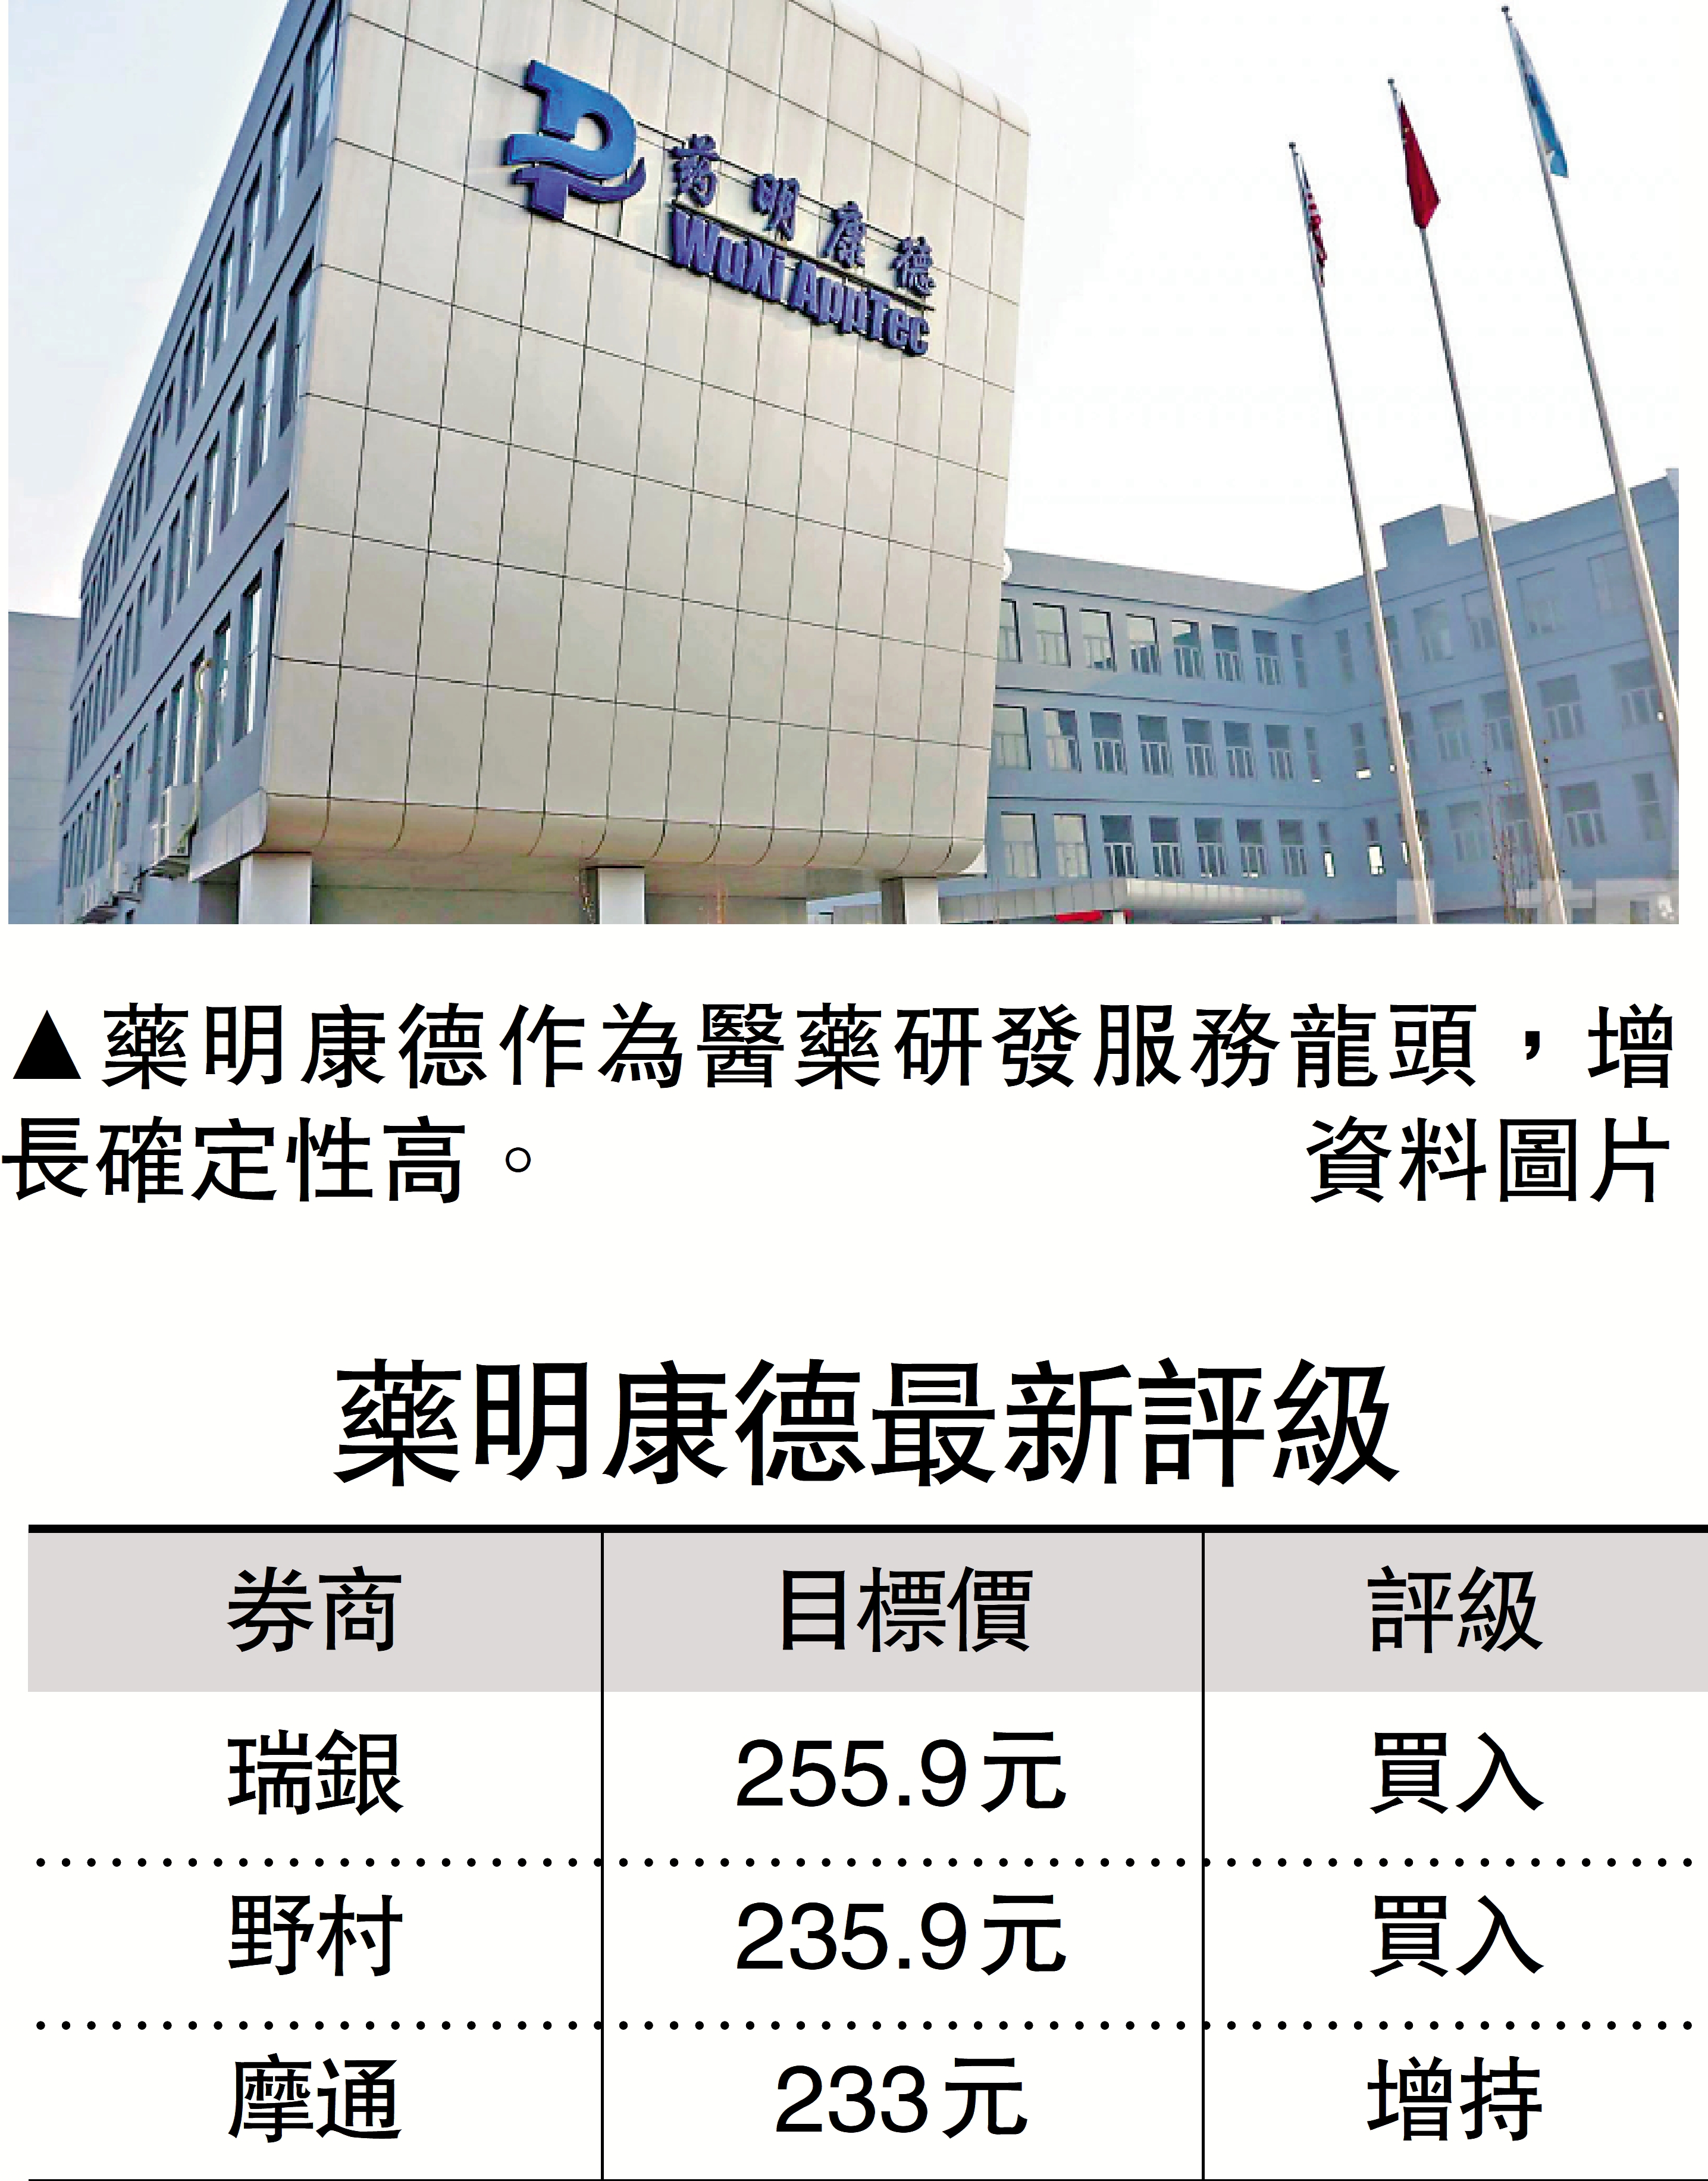
藥明康德(02359)身為全球龍頭醫藥外包(CXO)企業,向來受市場關注。今年首三季收入達455.4億元(人民幣,下同),按年升38.6%;淨利潤大增62.4%至191.6億元。業績向好,一方面受惠多個客戶產品取得商業成功,另一方面亦有賴公司獨特的CRDMO一體化模式,及高效的管理與項目執行能力。集團上調全年收入指引,今年整體收入目標由原先585億至605億元,修訂為610億至619億元。
光大證券國際證券策略師伍禮賢對藥明康德前景維持樂觀。他認為,內地藥企相比海外同業,研發成本更具優勢,加上完整的原材料產業鏈配套,以及龐大人口基數帶來的臨床資源紅利,長線看好整個CXO板塊發展。
中國創新藥出海大勢所趨
伍禮賢表示,看好藥明康德這個板塊,核心邏輯在於中國創新藥出海屬不可逆趨勢。過往高端新藥研發技術長期由西方藥企把持,惟美國債務規模龐大,政府醫療補貼開支難以持續擴張,雖不會直接重創當地藥企,卻會間接改變其研發預算及外包需求。與此同時,內地政策持續大力扶持醫藥創新,內外營運環境形成鮮明反差。
他分析,新藥研發本身失敗率偏高,創新藥企業需要承擔沉重的研發風險。西方藥企有意透過低成本模式開展研發試錯,而最高效的做法,就是將研發環節外判予中國CXO平台,這亦是近年內地CXO企業接獲大量海外訂單的核心原因。對於委託研發的藥廠,項目成敗難料;但CXO企業的營運確定性相對更高──不論客戶研發的新藥最終能否成功商業化,平台都可收取服務費。這正是藥明康德股價得以持續走強的底層邏輯,故此他長線看好板塊前景,建議投資者逢低關注。
中郵證券研報指出,按業務分類,化學業務為藥明康德的增長主力,首三季收入393.6億元,按年升51.5%,高增態勢持續;當中小分子開發及生產業務收入235.8億元,升65.6%。訂單加速擴張,集團再度上調全年業績指引。持續經營業務在手訂單達767.4億元,對比第二季末單季淨增約103億元。公司持續投入人工智能與自動化技術,能夠提供高通量、多樣化、定製化、全方位的一體化濕實驗室服務,與客戶建立高效互補的新型合作模式。藥明康德作為醫藥研發服務龍頭,訂單儲備充足,增長確定性高,維持其「買入」評級。
