
金融觀察/中選結果難改美AI發展方向\宋雪濤
未來人工智能數據中心(AIDC)監管將提高企業成本,但不會改變美國持續投入AI的方向。中美競爭仍將圍繞先進芯片、基礎設施和應用商業化展開,股市能否重新走強,取決於AI應用能否兌現收入。
美國中期選舉後,民主黨拿下參眾兩院。市場意外的並非誰贏誰輸,而是民主黨贏的幅度,以及在傳統紅州州長選舉中的突破,其中得州最典型。民主黨候選人Gina Hinojosa以約53%對46%擊敗現任州長Greg Abbott,競選花費只有Abbott的八分之一左右。她是1995年Ann Richards卸任後得州第一位民主黨州長,也是得州第一位拉丁裔州長。
得州州長換人,對AI產業的影響遠超一般的地方選舉。Hinojosa在競選中主張暫停新的數據中心審批,取消部分稅收優惠,而得州是全美數據中心規劃最集中的州。據Cleanview統計,得州規劃容量88.4吉瓦,約佔全美的兩成多,是俄亥俄(21.9吉瓦)和佐治亞(20.2吉瓦)兩州之和的兩倍多。得州之外,還有八個州的州長主張暫停或延長已有的暫停措施,九州合計規劃容量158.6吉瓦,約佔全美的41%。這些項目的審批、電力建設和投資節奏都需要重新評估。
得州翻藍最受關注
AI和數據中心是本次中期選舉中影響選民投票的重要議題。NBC全國出口民調顯示,56%的選民認為AI數據中心是影響其國會投票的關鍵或重要因素,76%的選民反對在自己的社區新建數據中心。反對者中64%投票支持民主黨,但仍有34%投票支持共和黨,可見反對情緒並不局限於民主黨選民。這種情緒在選前已有相當基礎。得克薩斯大學8月的民調顯示,57%的得州登記選民反對在本社區建設數據中心,農村和郊區選民的反對比例均為60%,共和黨選民中支持與反對的比例也基本持平。
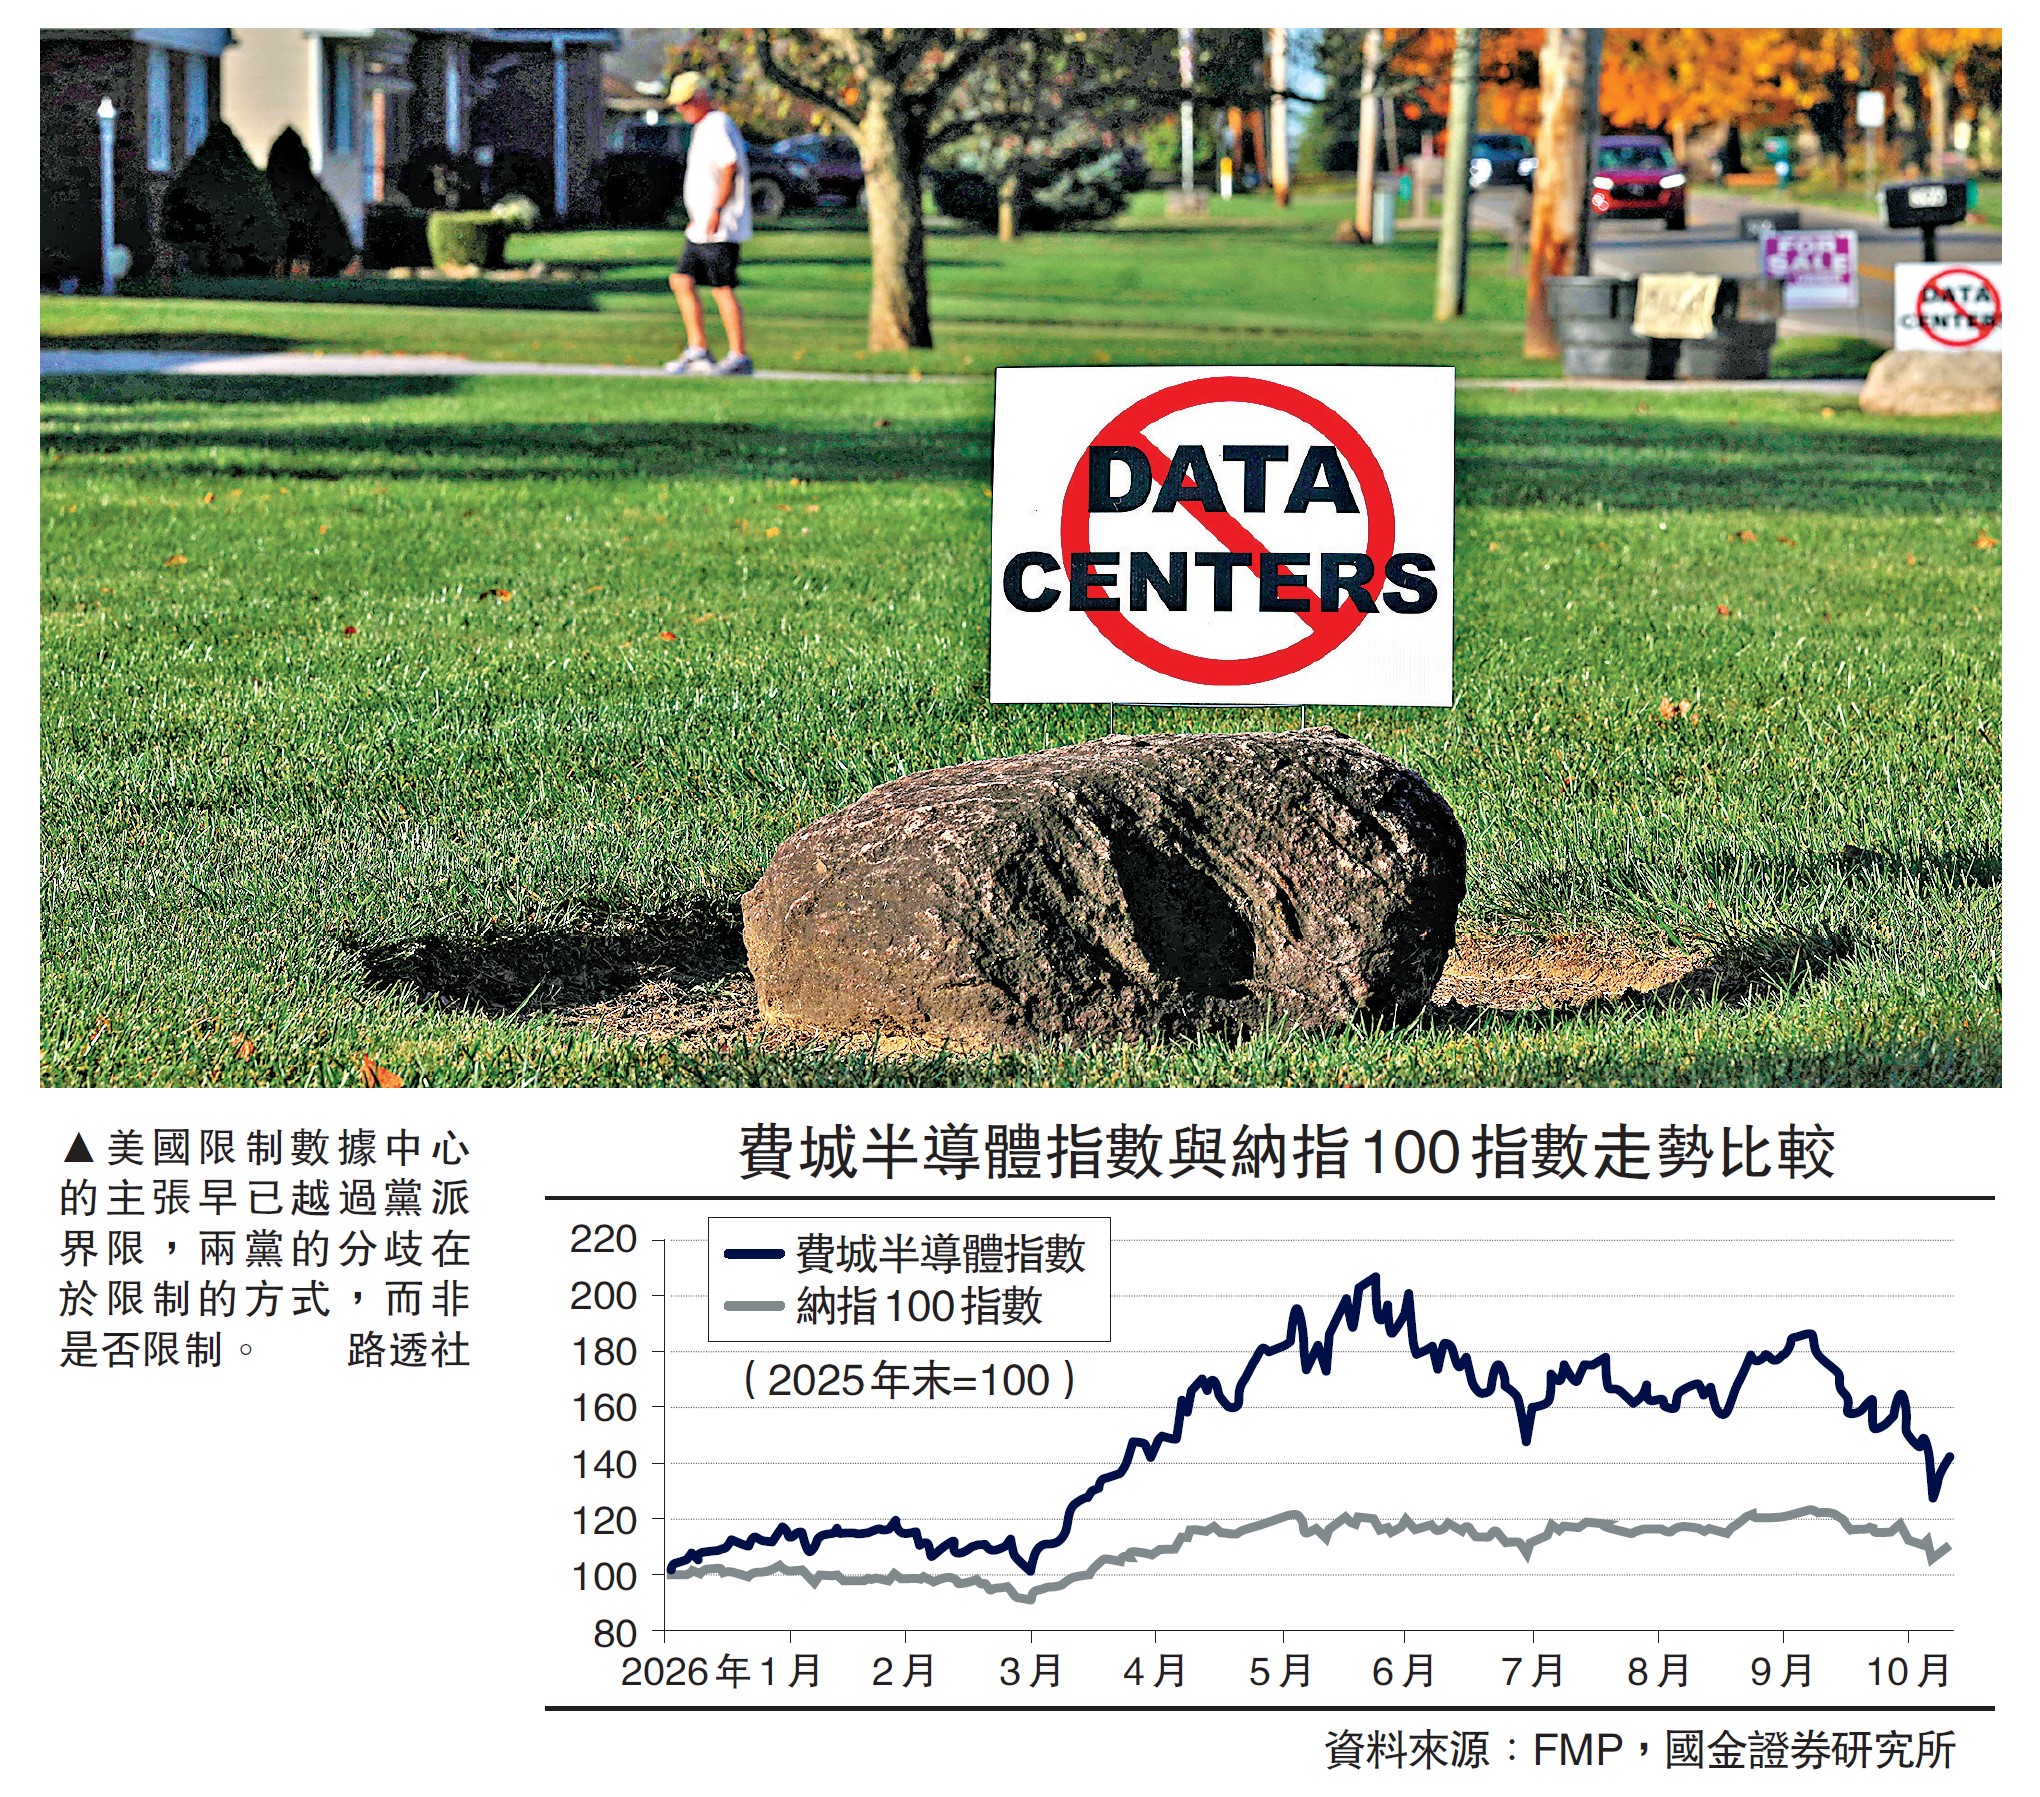
限制數據中心的主張早已越過黨派界限,兩黨的分歧在於限制的方式,而非是否限制。從競選立場看,Data Center Watch跟蹤的36個州74名州長候選人中,超過九成支持禁止、暫停或附條件開發,在得州、俄亥俄、密歇根等八個州,兩黨主要候選人都主張某種形式的暫停。民主黨候選人更傾向於直接暫停,約六成持此立場,但共和黨候選人中也有三成支持。這種立場最終延續到了選舉結果中,在已出結果的州長選舉中,34名勝選者有32人支持加強監管或限制建設。這意味着無論哪黨執政,數據中心都將面臨更嚴格的審批和更高的成本分擔要求,政策差異更多體現在選擇暫停審批還是附加條件。
立法層面的變化更能說明問題。兩黨爭論的焦點已不再是是否支持數據中心建設,而是建設成本由誰承擔。聯邦層面,民主黨在今年1月提出《Power for the People Act》,要求數據中心承擔因其接入而新增的輸電成本,並單獨設立電價類別。9月共和黨主導的《Ratepayer Protection Act》在眾議院以417票對3票通過,要求大型數據中心承擔為其新建的發電和輸電成本,僅有3名民主黨議員投下反對票。但這些立法的力度仍然有限。聯邦法案只要求各州審議相關標準,並不強制採納。但從政策方向看,「誰受益、誰付費」已成為兩黨共識。
數據中心增速勢放慢
地方反對已開始影響具體項目。Data Center Watch統計顯示,二季度全美至少45個數據中心項目因地方反對受阻,涉及計劃投資近680億美元。據媒體報道,選舉當天,46項限制數據中心的地方公投獲得通過或預計通過,其中至少17項直接禁止大型數據中心。
選舉對數據中心建設的影響,關鍵不在於各州政策收緊到什麼程度,而在於項目處於哪個階段。已獲得許可、完成融資並進入建設階段的項目受影響有限,尚未完成許可、電力接入和投資決策的項目則更容易受到新政策約束。
SemiAnalysis測算,2027年新增規模排名前二十的州計劃新增容量33.8吉瓦,其中約四分之三已經開工,選舉結果難以改變這部分產能的投產節奏。真正的擾動來自得州的許可凍結。如果凍結延續至2027年州議會常會結束,暫停將從9月起持續約八個月,等到新規則夏末生效,則接近一年。暫停期間廠房建設仍可推進,但新增發電設備無法獲批安裝,部分已在建園區的後續供電階段可能因此延誤。這類影響集中在個別項目的投產節奏上,對2027年整體新增容量的衝擊有限,壓力主要留給尚未開工的2028年項目。
2028年的情況明顯不同。SemiAnalysis預計全美2028年淨新增62.2吉瓦,新增規模最大的13個州合計43.5吉瓦,佔全國的70%,其中約40.5吉瓦尚未開工,佔比達93%。得州一州新增18吉瓦,接近全國的30%,同樣有93%仍處於規劃階段。SemiAnalysis在選前測算,若主張暫停的候選人全部勝選,涉及2028年計劃投產容量約30吉瓦,若僅附條件派全部勝選,則約為5.7吉瓦。從得州、佐治亞等州的結果看,實際情況更接近前者。2027年面臨的主要是工程問題,2028年面臨的則是政治問題,最終影響大小取決於各州暫停的持續時間。
從資本開支看,預計選舉結果可能使科技公司2027年約1.4萬億美元的AI基礎設施投入減少5%至7%,最多10吉瓦數據中心容量無法按期投產。這一估計比SemiAnalysis更悲觀,可視為2027年的下行情形,但削減的主要是邊際增量,大部分支出已有訂單和在建項目支撐。如果建設成本上升、投產節奏放緩,2028年資本開支增速可能低於此前預期。
11月5日美國科技股的大幅下跌,在AI產業鏈內部呈現明顯分化。存儲和光通信跌幅最大,明顯超過同日的費城半導體指數,新型雲廠商也受到較大衝擊,大型雲廠商跌幅則相對有限。但把時間線拉長看,11月5日並不是下跌的起點。費城半導體指數自6月22日見頂,到11月5日收盤已累跌38%,其中選舉前已較高點回撤近三成。資金層面的撤離同樣早已開始。高盛主經紀商數據顯示,截至10月15日當周,對沖基金減持科技股的速度為至少十年來最快,半導體是賣出金額最大的板塊,淨槓桿率降至一年來低點48.6%。
估值處於高位、現金流轉弱、增速邊際放緩,美國AI股的結構性擠泡沫並不意外。主因是估值和現金流,催化劑是選舉,放大器是倉位和槓桿。未來AI投資的重要變化,是資本開支增速逐步讓位於真實收入、現金流和算力利用率。
硬件需求最終來自模型和應用。如果模型廠商無法持續擴大付費收入,雲廠商就難以長期維持高額的算力採購和數據中心建設。反之,如果AI能在企業軟件、編程、科研、創新藥和機器人等場景實現商業化突破,就能提升模型收入、Token用量和算力利用率,為硬件產業鏈提供更穩定的需求。AI投資機會將逐步從硬件擴散至模型、軟件、互聯網應用、AI for Science和物理AI等能夠產生持續現金流的領域。
監管趨嚴已成大勢
市場去槓桿也可能推動資產配置的變化。選舉後美債收益率下行,國際油價一周內大幅回落,此前受能源和融資成本壓制的消費、醫藥、化工、房地產和部分周期行業有望改善。AI內部的投資也將從高度集中的硬件交易,逐步擴展至軟件、模型和應用,形成更加分散的增長來源。
民主黨在地方選舉中主張更嚴格的AIDC監管,並不意味着其反對AI產業發展。AI推動大型科技企業的收入和估值增長,科技股吸引全球資本流入美元資產,支撐美國資本市場和長期融資能力。在政府債務規模龐大、需要持續吸引海外資金的背景下,科技領先對經濟增長、資本市場和國家競爭都至關重要,兩黨都缺乏主動放棄AI領先優勢的動機。如前文所述,兩黨的分歧主要在於數據中心的電力、水資源和基礎設施成本由誰承擔,這意味着未來AIDC監管將提高企業成本,但不會改變美國持續投入AI的方向。
(作者為國金證券首席經濟學家)
