
金融熱話/美AI資本開支明年大概率放緩\趙偉
在本輪AI革命中,外界普遍依賴「市場一致預期」判斷AI資本開支前景,對於如何預測資本開支討論不足。我們提出一套針對AI資本開支的跟蹤、預測方法論。
AI產業鏈已經發展成為一個多層次、相互依賴的生態系統。根據英偉達創始人黃仁勳拆分,AI產業鏈可劃分為能源、芯片、基礎設施、模型、應用五個層級。AI產業鏈五層之間呈現層層咬合的閉環關係。
超大規模雲廠商(基礎設施層)的資本開支主要流向芯片層,轉化為後者的收入(如英偉達);芯片層向基礎設施層供貨,後者再以長期合同向模型層出租算力;模型層的能力交由應用層變現,後者決定本輪AI資本開支能否形成商業閉環;能源層則為整個鏈條托底,與基礎設施層的連接依靠長期購電協議(PPA)完成。資本開支在AI產業鏈處「中樞」地位,雲廠開支形成對上游芯片、服務器等需求,為下游模型訓練和應用落地提供算力支撐。
從主體視角看,在AI棧內,超大規模雲廠商是資本開支的主體。黃仁勳的AI「五層蛋糕」的基礎設施層,實質上可繼續拆為數據中心、超大規模雲廠商、新型雲廠商等。
從靜態方面來看,截至2026年二季度,AI產業鏈中超大規模雲廠商(Hyperscalers)是資本開支的主要支出方,佔比達66%,其次為芯片商(18%)、能源供應商(7%),新興雲廠商、軟件商、數據中心運營商、建築商佔比均不到5%;從動態方面來看,從2022年11月至2026年8月,超大規模雲廠商資本開支增長377%,但是,增長幅度最大的還屬新興雲廠商(+2360%),後者債務、市值的漲幅亦超過1000%。
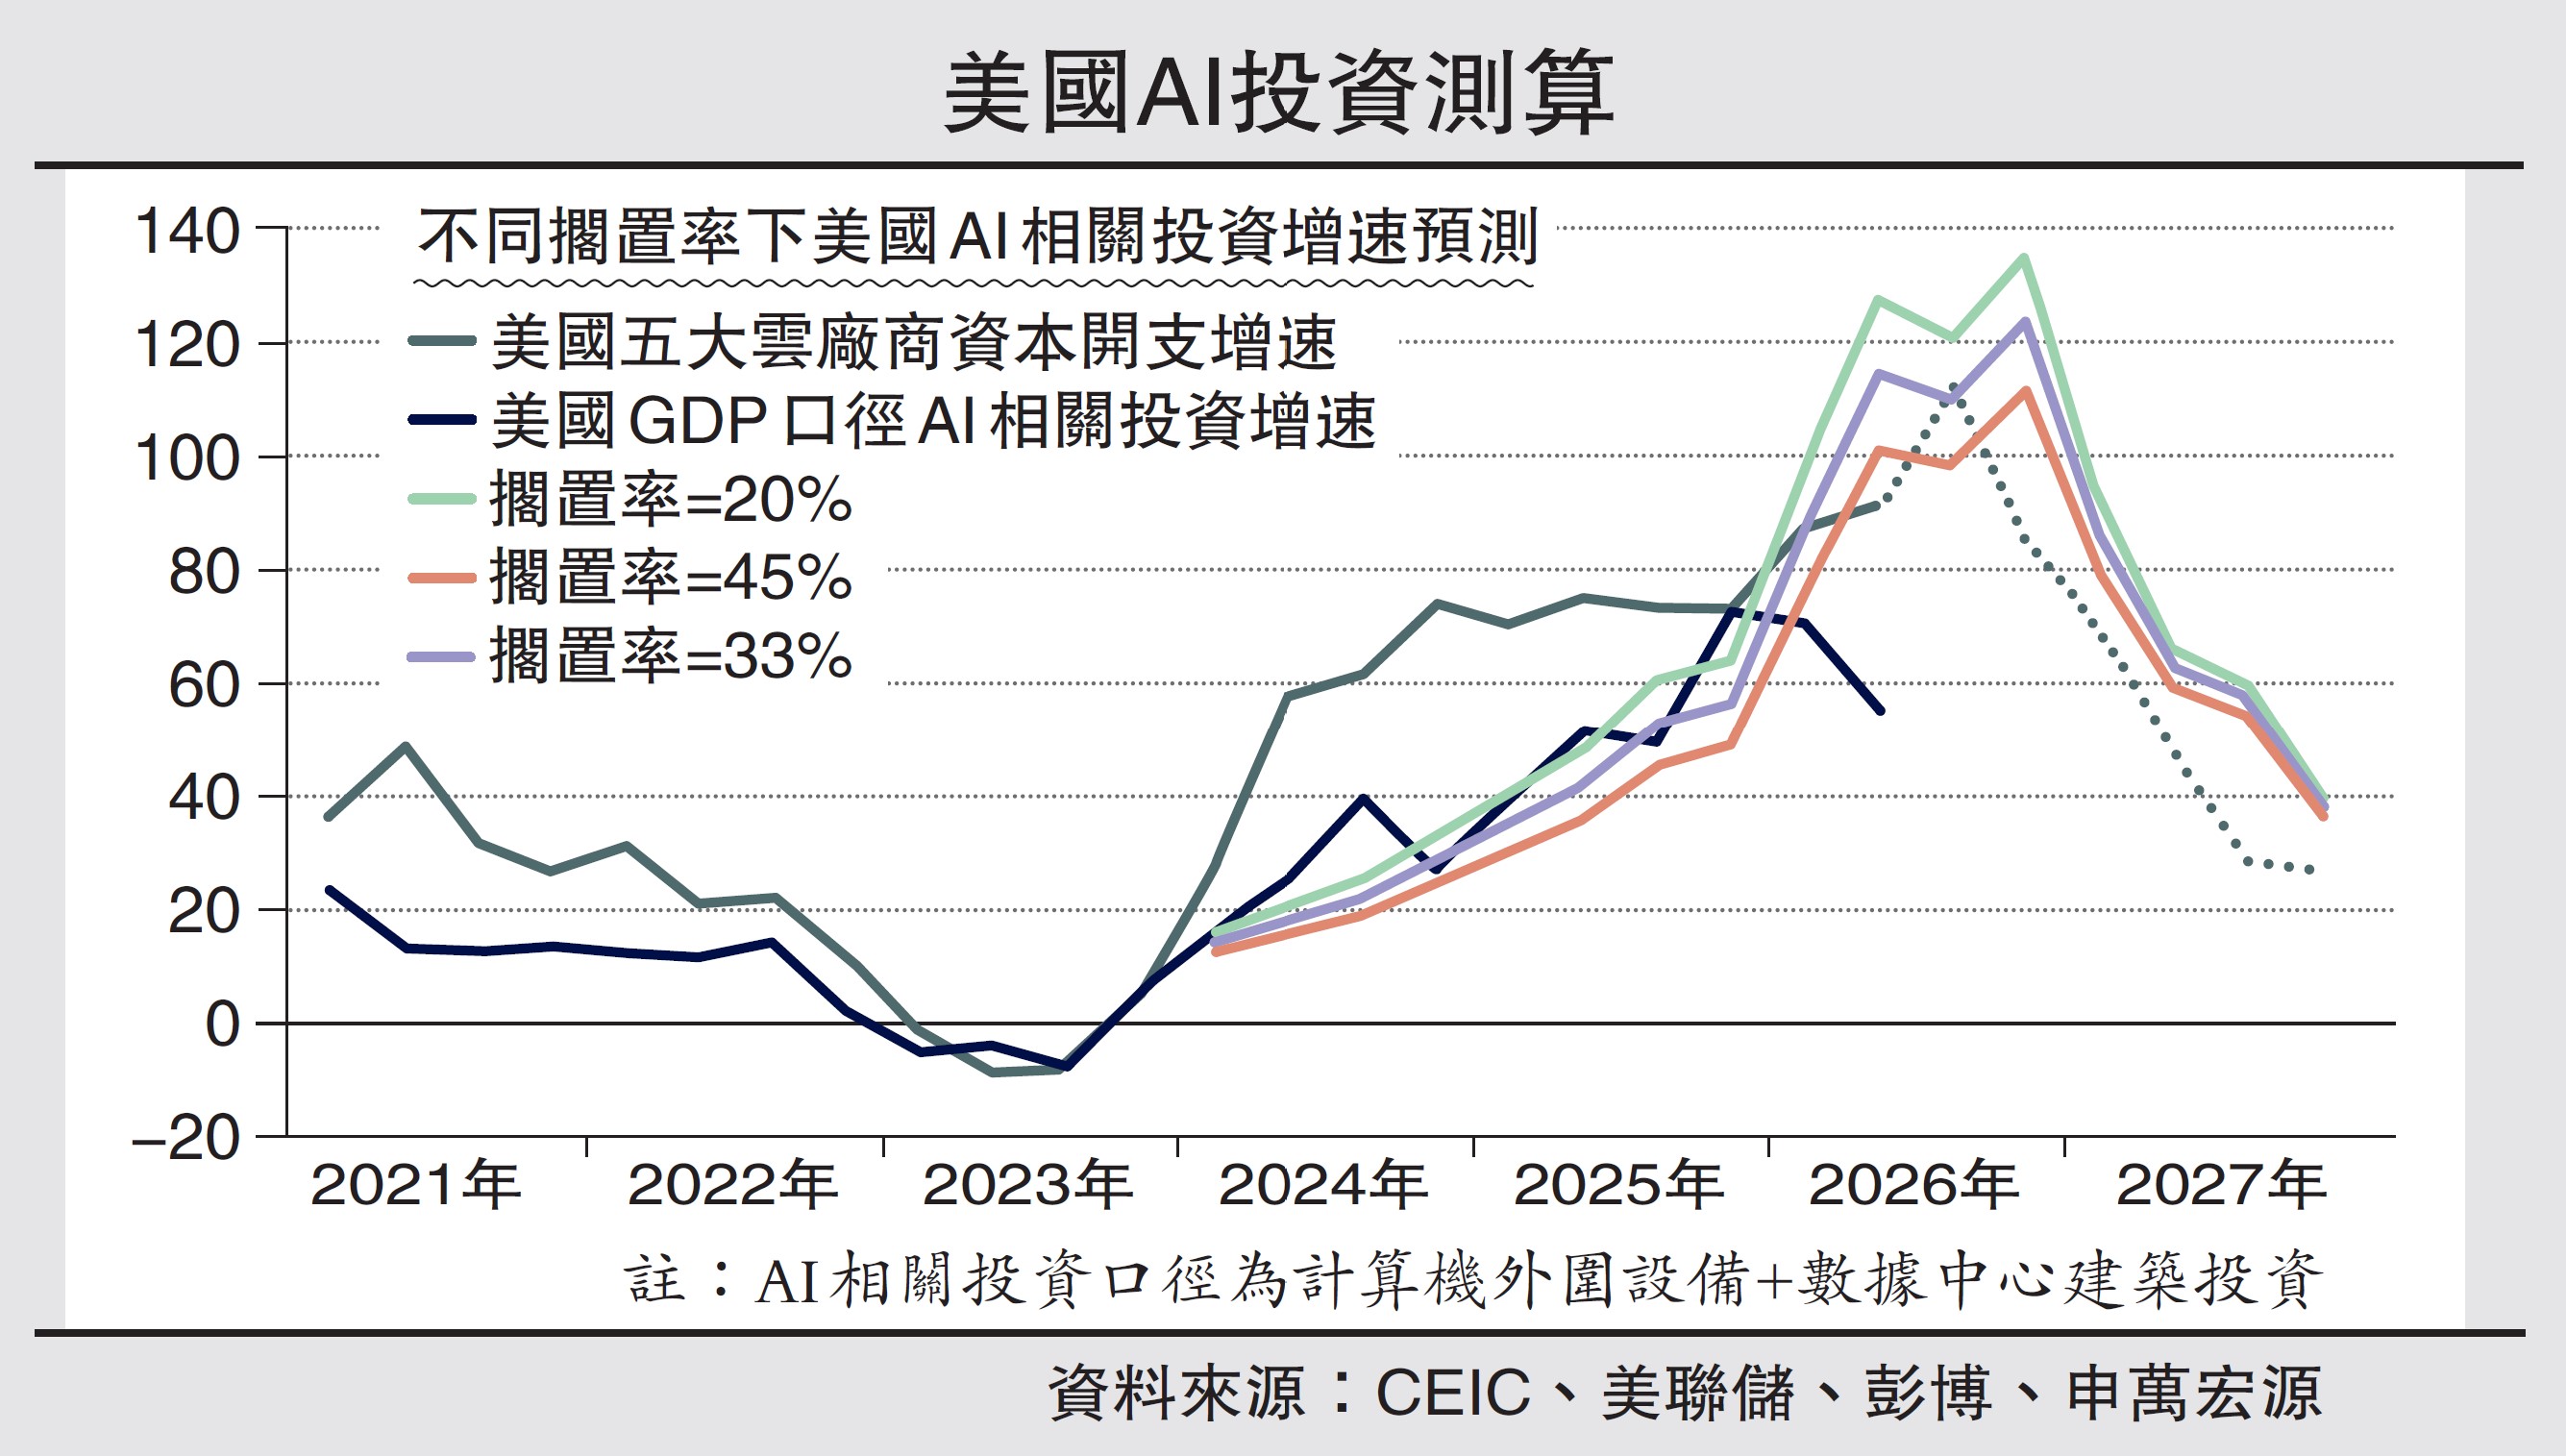
根據彭博一致預期,美國五大雲廠商2026年資本開支規模或超過8000億美元,同比增速達94%,佔美國GDP達2.5%。展望未來,預期2027、2028年五大雲廠商開支續擴張,但增速或從2026年94%分別回落至40%、10%,增速拐點成為市場關注焦點。
客體視角看,AI資本開支的「錢花哪兒了」?全球AI產業鏈資本開支約74%流向數據中心,13%投向芯片製造,8%投向能源,5%投向研發(AI模型研發以費用化為主);美國超大規模雲廠商資本開支中,絕大部分投向數據中心相關資產,谷歌二季度資本開支60%投向服務器,40%用於數據中心及網絡設備。數據中心投資約55%投向服務器與GPU,其次為電力與製冷設備(19%),建築、網絡存儲比例分別為15%、11%。根據普華永道預測,在數據中心容量擴張的背景下,由於設備壽命遠低於建築,ICT設備投資的份額至2050年或提升至93%。
美國GDP口徑下,數據中心約佔AI相關投資71%。美國是全球AI投資主力,觀察美國GDP中與AI投資相關的分項亦具價值,美國AI相關投資主要涵蓋設備、建築、知識產權三大類,涵蓋8個細分科目。由於數據中心是物理基礎設施和設備的綜合體,合計佔比71%(2026年二季度),故數據中心是AI資本開支合理的「代理變量」。
本季或見增速高點
數據中心建設周期平均用時20個月,擱置率33%,項目規模越大,用時越長。數據中心項目可分為四個階段:規劃、開工與在建、完工、擱置(未開工的規劃項目)。根據2003-2025年項目數據,規劃至開工、開工至完工平均分別需用時11月、9月,平均擱置率為33%。
基於項目層面數據,一年之內的數據中心投資由存量項目決定,無需主觀假設。美聯儲論文(2025)基於項目級微觀數據,為美國數據中心投資(對應計算機外圍設備+數據中心建築投資)預測提供方法論。假設項目在建期間均勻形成投資,短期一年內的預測由規劃存量及在建項目決定;中期一年以上的預測需依賴新項目「流入」速度。換言之,一年內的數據中心投資,無需主觀假設,僅與規劃至開工用時、開工至完工用時及擱置率有關。
測算顯示,美國AI投資增速的高點或在今年四季度,2027年進入回落期。基於最新數據,我們設置20%、33%、45%三檔擱置率進行測算,2027年二季度前的預測完全取決於存量指標,而2027年二季度至四季度數據,則假設項目「流入」速度保持在2024-2025年水平。從結果來看,各情景均指向美國AI投資增速的高點或在今年四季度,相較市場一致預期晚一個季度(五大雲廠開支增速),而2027年進入增速回落期或是大概率事件。
(作者為申萬宏源首席經濟學家)
