
滙控跌逾5% 摩通:收入與利潤略低預期
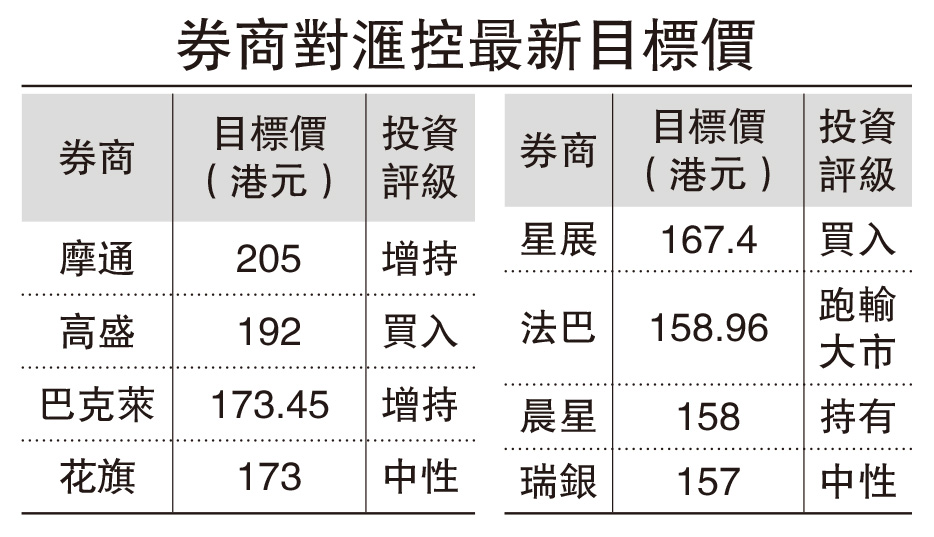
【大公報訊】滙控昨日公布的季績大致符合市場預期,集團管理層對業務前景和指引也維持不變,但是滙控股價卻急跌逾5%。摩通發表報告指出,滙控第三季業績「好壞參半」,以實際基準計算的稅前盈利及股份回購大致符合預期,收入及撥備前經營利潤,卻分別較市場預期低2%至3%,減值撥備較預期少,但集團並未下調2026年信貸成本(credit cost)指引。
股價短期料橫行 目標205元
摩通認為,滙控最令人失望的環節,在於銀行業務淨利息收入較市場預期低2%,按季大致持平,但香港及英國市場的存款競爭加劇,推高定期存款息率,令存款組合中,定期存款佔比由36%升至38%,而每提升1個百分點,將令集團的淨利息收入減少約2億美元。滙控維持2026年淨利息收入至少460億美元的指引不變,符合市場預期。
財富管理業務方面,摩通指出,滙控的表現亦較市場預期低4%,按年持平,當中私人銀行收入按年增長16%,惟受到非經常性因素影響,保險收入按年下跌16%。期內淨新增資金為410億美元。普通股權一級資本(CET 1)比率為13.9%,略低於市場預期的14.1%。
受銀行業務淨利息收入及財富管理業務趨勢轉弱的影響,摩通認為,市場對滙控2026至2028年每股盈利預測有下調空間,預期滙控股價短期內將橫行。摩通維持予以滙控的「增持」投資評級,目標價205港元。
