
經紀愛股/銷售主導收入來源 有利百濟神州現金流\鄧聲興
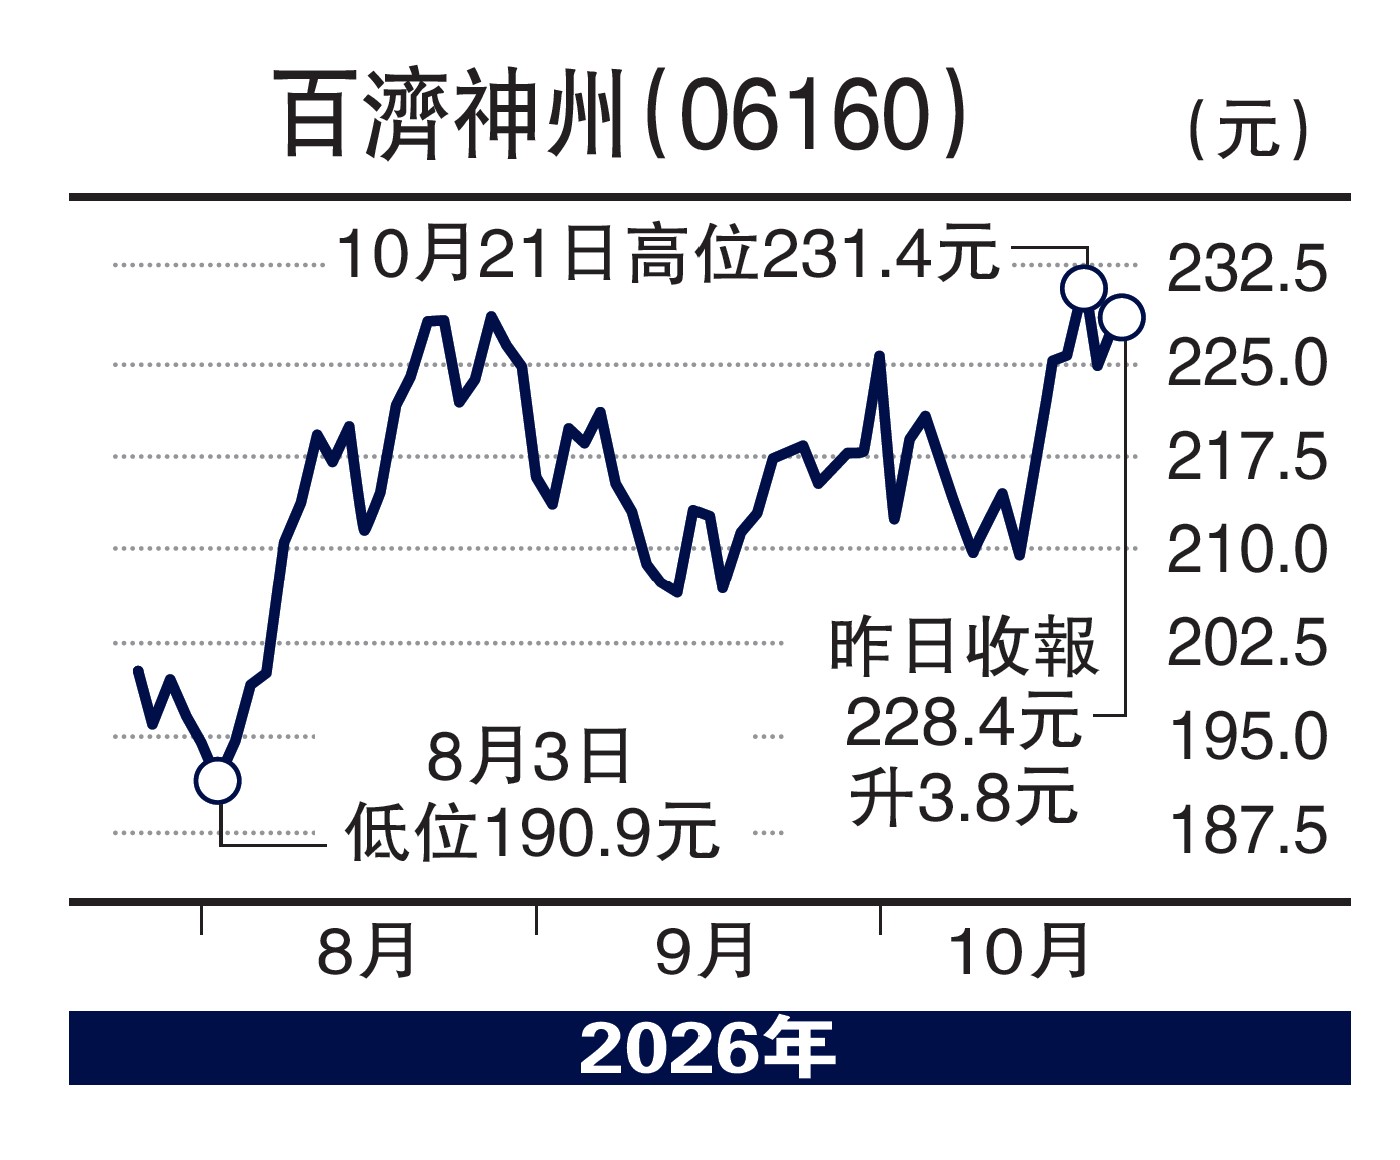
百濟神州(06160)2026年上半年業績標誌着一個根本性轉折:營業總收入222.2億元(人民幣,下同),同比增長26.8%;歸母淨利潤32.71億元,同比大增627.1%;經調整淨利潤58.63億元,同比增長127%。
更值得留意的是百濟神州的收入結構,其產品收入217.97億元,佔總收入逾98%,集團已從依賴授權費的Biotech,轉型為以藥品銷售驅動的Biopharma。這一轉變的估值含義遠比單季利潤數字重要:授權收入具有脈衝式特徵,難以支撐長期估值倍數;而產品銷售的經常性現金流,才是全球頭部藥企定價邏輯的基礎。
多種產品進入臨床兌現期
真正值得重新審視的,是其管線中一批具備全球首創屬性的資產正密集進入臨床兌現期。例如,10月21日,百濟神州登記了BG-T0920的全球Ⅰ期臨床,這是一款靶向CD3/CD22/BAFF-R的三特異性T細胞接合抗體,目前全球尚無同類產品進入臨床。兩天前,另一款靶向CD3/CD19/CD20的TCE三抗BG-T0050亦啟動DLBCL全球Ⅰ期。
短期催化窗口亦較為集中。2026年ESMO年會(10月23日至27日)中國創新藥研究入選LBA約30項,百濟的CEA ADC等早期數據將披露;第三季度業績指引已上調至全年收入449至462億元,經營利潤指引上調至65至71億元。
板塊層面,恒生創新藥指數2026年內股價分位數約12%,較2025年高點回撤約35%,估值處於歷史低位區間。在盈利質量完成結構性改善、全球首創管線進入兌現窗口的雙重支撐下,百濟神州的估值體系有望從依賴授權預期的rNPV框架,逐步向EV/EBITDA(企業價值倍數)及P/E(市盈率)等成熟藥企框架遷移。當前處於催化密集期,後續ESMO數據讀出與註冊申報進展,是驗證這一遷移能否成立的關鍵觀測點。
(作者為香港股票分析師協會主席,證監會持牌人士,未持有上述股份)
