
板塊尋寶/申洲觸底回升 目標價60元\贊 華
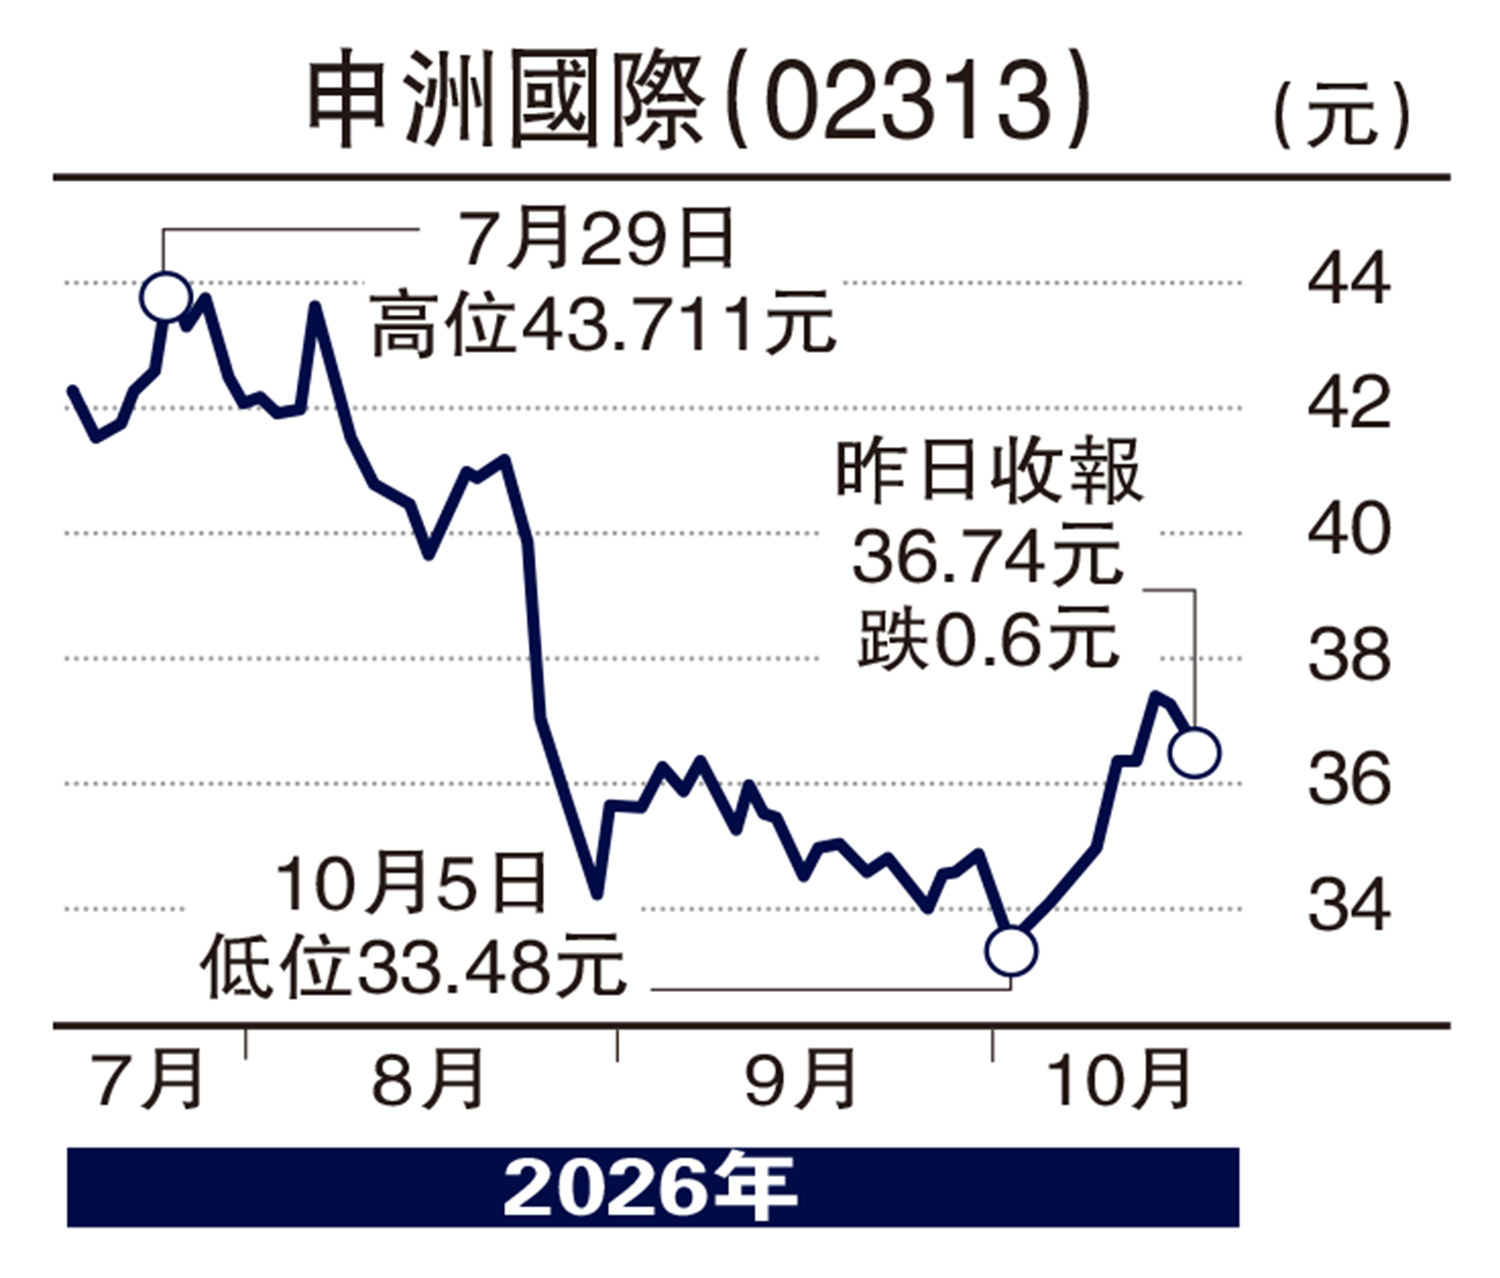
體育用品板塊近期顯著跑贏大市,申洲國際(02313)股價於本月初創逾十年低位33.14元後觸底回升,相信「壞消息」已充分反映,技術走勢已重越多條移動平均線,上升動力顯著加強,不妨趁調整時吸納。
今年度上半年,申洲收入141.8億元(人民幣,下同),按年跌5.3%;毛利減少21.2%至32億元,毛利率下降4.5個百分點至22.6%;歸母淨利潤19億元,按年倒退40%;中期息每股派88港仙,較去年度減少36%。
申洲毛利率下降主因是人民幣兌美元升值4%、海外員工數量和比例增加推高人工攤薄成本、原材料漲價快速,加上去年同期無關稅影響。若剔除匯兌虧損和政府補貼減少,淨利潤跌幅收窄至22.6%。
預測股息率達5.7厘
摩根大通早前發表研究報告表示,相信申洲已度過疲弱上半年,下半年收入增長料會改善,盈利大致企穩,並於2027年迎來更實質盈利復甦,惟毛利率修復步伐仍是關鍵變數。
摩通預期申洲下半年訂單動能改善,收入料按年上升2%,惟毛利率壓力料持續但幅度收窄,估計盈利按年下跌4%,2027年度銷售和盈利恢復增長,升幅分別為5%及14%,將2026至2028年盈利預測下調11%至15%,以反映毛利率不確定性,維持給予「增持」評級,目標價雖下調至60港元,但距離現價上望空間高達63%。
申洲預測市盈率約10倍,市賬率僅1.32倍,以藍籌股計,估值相對偏低,預測股息率約5.7厘,具一定吸引力。
