
金融觀察/內銀多元經營 應對低息環境\鄧 宇
當前,內地在以實體經濟為導向的宏觀金融政策導向下,市場化利率水平穩步下降,處於較低位置。中央金融工作會議明確「金融高質量發展」,體現在切實加強對重大戰略、重點領域和薄弱環節的優質金融服務,同時確保穩健經營發展。於商業銀行而言,如何在增強服務實體經濟質效與穩息差之間形成平衡?政策導向看,既要保持合理淨息差水平,也要增強綜合經營、跨境服務和全球化經營能力。
「十五五」時期,對內地商業銀行而言:一方面應優化金融服務,增強服務實體經濟質效,將更多的金融資源向科技創新、綠色低碳、普惠中小微、養老及民生領域傾斜,發揮功能性作用。近段時間以來,人民銀行及金融管理部門針對包括居民住房貸款的利率下調,以及支持民生消費的利率優惠凸顯了很強的政策導向。另一方面應主動推進資產負債表結構優化,強化資產負債的價格、期限及貨幣錯配管理,以及通過發揮多元化牌照功能優勢改善營收結構,以及適應內地企業「走出去」等跨境投融資服務,進一步優化海外機構和功能布局,有力地推進淨息差改善,同時促進盈利能力的提升,保持資產收益率的穩步提升。
強化資產負債表管理
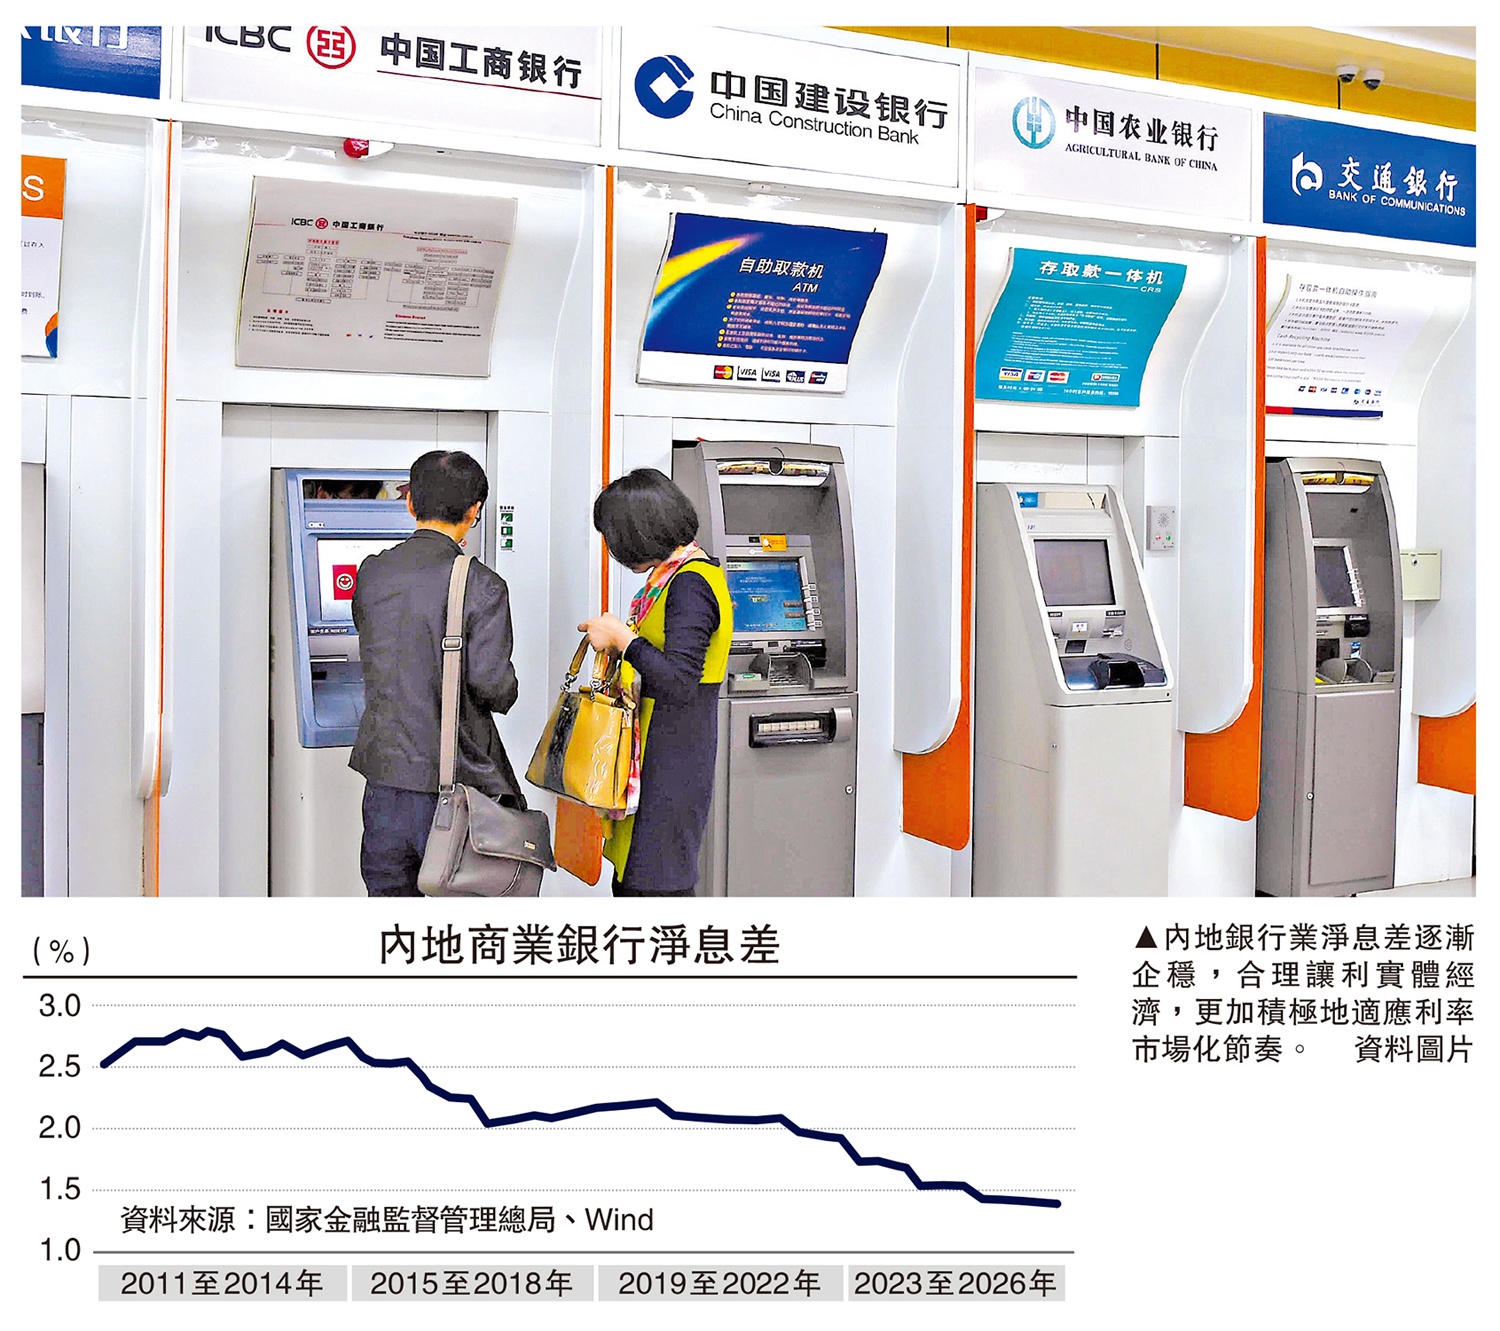
內地銀行業淨息差逐漸企穩,合理讓利實體經濟,更加積極地適應利率市場化節奏。統計顯示,內地商業銀行淨息差從2020年第一季的2.1%降至2025年第二季的1.42%,其後降幅收窄並逐漸企穩;利率市場化改革加快,降低社會綜合融資成本的整體基調貫穿其中,同期金融機構人民幣貸款加權平均利率從5.08%下降至3.05%。綜合來看,內地經濟中長期穩定增長仍具韌性優勢,超大市場和超強製造業仍是兩大關鍵支撐,產業升級、科技創新等積極因素將有助於提升全要素生產率,從而維持合理的利率水平,穩定資本和資產回報率。在服務做好科技金融、綠色金融、普惠金融等五篇大文章的過程中,商業銀行不再局限於資產規模的擴張,而是更加注重貸款、金融投資的平衡,擴大金融投資收益。穩定淨息差基本盤且保持在合理區間仍有必要,一則是維護利潤穩定、增強銀行業服務實體經濟能力的需要,二則是為維持穩健經營、保證融資能力以及防範金融風險提供基礎性保障。
隨着宏觀環境發生新的躍遷,利率市場化改革進程加快,未來內地商業銀行需要主動轉型,依託多元經營來拓寬綜合收益。兩個維度來看:其一,強化資產負債表韌性管理,增強金融機構系統內資產投放、資金調度和資本管理的協同能力,優化利率期限和結構組合,提高資金利用效率,同時做好負債定價管理,拓寬負債資金來源,促成資產負債期限合理匹配,汲取美國硅谷銀行和瑞士信貸的教訓,合理補充資本金,增強資本充足率。近年來,內地大型銀行獲得較大規模的財政注資,2025至2026年六家國有大行注資全部落地,在利率下行周期內鞏固了大型銀行的資本實力,保障銀行資產負債表穩健性。其二,加強境內外資金管理能力,堅守合規和審慎原則,發揮國際和綜合優勢,通過境內外資金利率錯位的機會窗口,將境內較低成本資金提供給跨國企業,加大境外企業雙向信貸支持力度,拓寬本土企業跨國經營的境內外融資渠道,有序拓展離岸人民幣貸款、貿易融資、境外發債等業務,充分利用兩個市場、兩種資源的利率錯位優勢,並注重匯率風險管理,提高內外融資服務適配性和靈活性。
拓展非利息收入業務
在低利率環境下,單純依靠利息收入實現營收和盈利的難度加大,與其被動應對資產負債表的衰退,不如主動推進資產負債表的結構調整,比如通過擴大新興產業的投資,或增加直接投資,依託多元化牌照拓展非息收入空間。實際上,大型銀行往往具有多元牌照,比如信託、資管及保險、租賃等,關鍵在於這些牌照功能和專業經營優勢的發揮和潛力挖掘。於傳統商業銀行而言,難度在於綜合經營的監管合規及公司治理、內部經營水平的兼顧,否則很難發揮牌照優勢。另外,隨着國家高水平開放,包括「一帶一路」、企業「走出去」等所迫切需要的跨境金融服務,考驗的是商業銀行的國際化經營能力,跨國公司亟需的不再是單一的交易或服務,而是涵蓋投融資、財務顧問及法律合規等綜合服務,歐美及日本大型銀行因拓展國際市場較早、經營優勢更突出,這就對中資大型銀行提出了更高的國際化經營要求,如何補齊這些短板也需要有戰略指引。
近年在國家科技創新引導及金融管理部門引導下,鼓勵「耐心資本」的制度及政策機制更加完善,並加大對大型銀行的注資,進一步夯實資本實力,激勵引導大型銀行通過金融投資及「投貸聯動」推進資產負債和營收結構優化,將更多的金融資源向科技創新產業傾斜。主要有兩大渠道:一是科技貸款和科創債規模的持續增長。按官方統計,科技創新和技術改造再貸款額度增加到1.2萬億元(人民幣,下同),利率降至1.25%。截至2026年6月末,獲得貸款支持的科技型中小企業數量達30.6萬家,貸款餘額超4萬億元,獲貸率突破50%。同時,科創債成為支持科技創新的重要融資工具。2025年度合計發行的科創債首次突破萬億元,2026年前三季度發行的科創債合計約1.46萬億元,賦能傳統產業轉型、新興產業壯大和未來產業布局。二是股權投資的擴容。自2025年股權投資試點擴圍至18個城市以來,AIC(金融資產投資公司)股權投資簽約意向金額已突破3800億元。目前設立的9家銀行系AIC的總資產突破7000億元,重點投向硬科技,構建了「商行+投行+投資」的綜合金融服務體系,進一步夯實「耐心資本」的基礎。通過這些穩健的金融投資,商業銀行也獲得可觀的投資收益,以及提升科技金融服務能力。
宏觀看,內地目前的經濟增速保持在5%左右的增長水平,遠高於大多數大型經濟體,而且與當前金融機構人民幣貸款加權平均利率水平基本脗合。目前,各類利率工具已具備較好的市場傳導效果。面對宏觀新變化,未來利率政策工具組合的效率測度須更好地匹配信貸市場、貨幣市場、金融市場、債券市場的不同需求,同時通過綜合貨幣政策工具引導和支持金融服務實體經濟重點領域和薄弱環節,為商業銀行可持續穩健經營和高質量發展創造韌性空間。
綜合看,推進綜合融資成本下降及讓利實體經濟仍是主要的利率市場化改革的重要基調,低利率的經營環境將持續,同時更加兼顧資產和負債兩端的利率引導曲線變化,既引導大型商業銀行支持實體經濟重點領域和薄弱環節,也能夠兼顧資產負債表「量、價、險」的平衡。
提升國際化經營能力
「十五五」時期,內地商業銀行需要進一步明確經營導向,筆者有三點建議:第一,要理清宏觀環境變遷、利率趨勢變化和自身經營的邏輯演變,即高質量發展的主線,迫切需要銀行的經營更注重穩健、可持續,而非簡單粗暴的規模擴張或單一的經營模式,大型銀行更需要激活多元化牌照功能,提供綜合性的金融服務,避免「內捲式競爭」,更好地匹配產業結構、企業生命周期及資產負債結構、財務結構,支持實體經濟轉型升級;第二,要兼顧好實體經濟信貸投放的總量、結構和價格三者之間的平衡,圍繞做好金融「五篇大文章」調整優化資產負債結構,更加注重信貸資源的配置效率,優化創新融資工具,充分挖掘AIC等方面的優勢潛力,提高資金利用效率,加強資本補充和資本約束管理,增強內生性增長韌性;第三,要立足金融強國建設的目標,圍繞綜合和跨境經營增強競爭優勢,統籌好系統內分支機構、境內外、本外幣的牌照功能、經營方向,配合服務高質量共建「一帶一路」、中資企業「走出去」以及人民幣國際化等國家高水平開放的一系列戰略布局,增強國際化經營能力,拓展區域增長的潛力空間。
(作者為財經評論專業人士。本文僅代表個人觀點)
