
股海篩選/ASMPT訂單大增 估值重估添動力\徐 歡
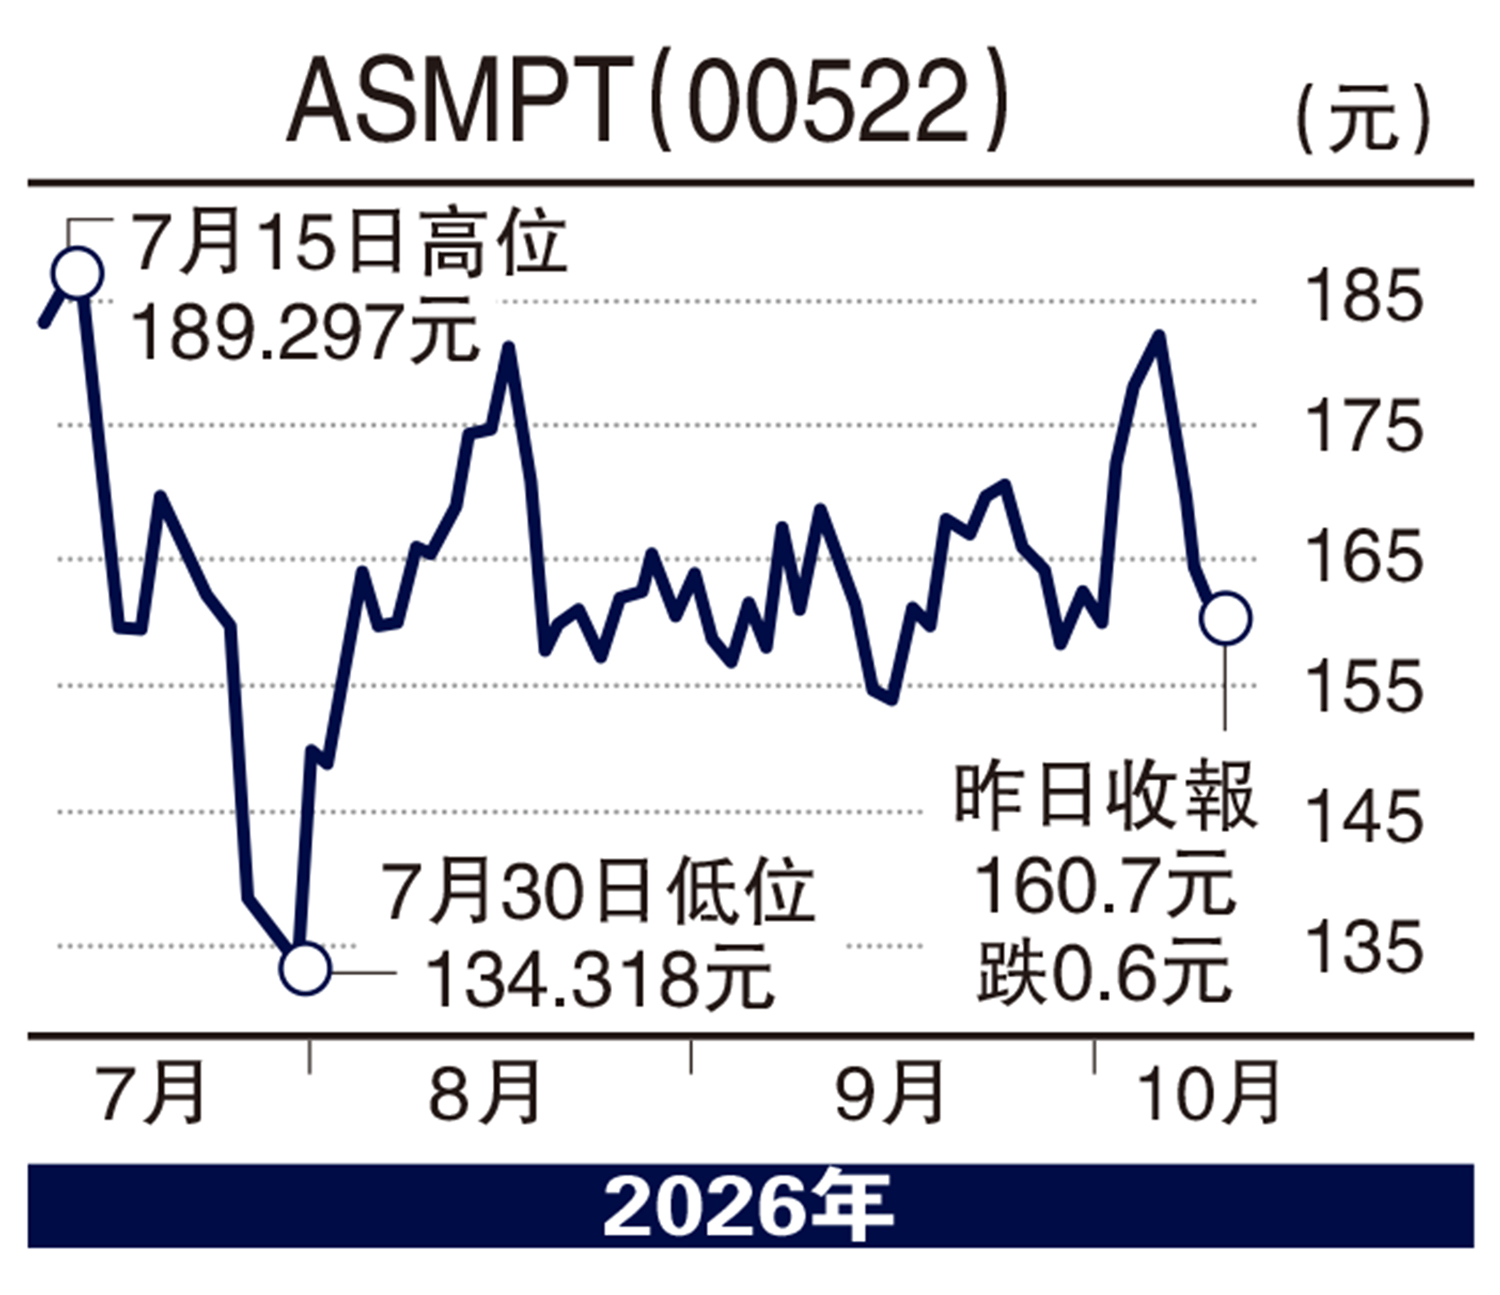
人工智能投資持續擴張,半導體設備企業能否受惠,關鍵在於客戶需求能否轉化為訂單及盈利。ASMPT(00522)今年上半年訂單增速明顯高於收入,盈利能力亦有所改善,為其先進封裝業務的增長前景提供實在支持。隨着市場對AI股份的要求由概念轉向業績,具備訂單基礎的設備供應商,值得重新審視。
盈利增速顯著跑贏收入
集團上半年持續經營業務收入增長42.5%;新增訂單增長85.1%,訂單出貨比達1.43。同期持續經營業務經調整純利9.73億元,增長230.5%。盈利增速顯著跑贏收入,反映業務規模擴大後,經營槓桿開始發揮作用。訂單流入高於出貨,亦為後續收入提供一定支持。
筆者認為,ASMPT的中線看點,在於AI晶片架構日趨複雜,先進封裝的重要性隨之提升。當運算晶片需要整合更多記憶體及不同功能元件,互連精度、頻寬與散熱要求同步提高,封裝工序直接影響效能及良率。設備供應商能否協助客戶穩定量產,將成為爭取訂單的關鍵,亦令技術積累與客戶認證更具價值。
公司6月獲全球主要半導體製造商追加八台晶片到晶圓熱壓焊接設備訂單,用於先進個人電腦及數據中心處理器生產。重複採購較單次試用更具參考價值,顯示相關設備已取得客戶信任,有助鞏固其量產應用地位。設備經過認證並融入生產流程後,供應商亦有機會隨客戶擴產獲得追加訂單。
另一值得留意之處,是本輪增長來源較廣。公司指出,上半年收入增長受到主流設備及光子業務帶動,表面貼裝業務訂單亦創新高。這意味AI基建需求正沿產業鏈擴散,受惠範圍涵蓋晶片封裝、光通訊及電子組裝,增加集團捕捉投資需求的機會。
多元產品組合的意義,在於不同客戶的投資時間表未必一致。部分封裝項目仍處於評估階段時,其他設備需求可能已進入量產,令集團收入來源更有彈性。不過,各項業務的毛利率與競爭環境不同,收入增加能否持續推高盈利,仍須觀察產品組合及成本控制。
整體而言,ASMPT具備訂單增長、技術升級及盈利改善三項支持。後續若訂單持續轉化為收入與現金流,將有助提高盈利能見度,為估值重估提供基礎。中線部署宜配合業績確認及估值水平分段考慮,保留應對設備投資周期波動的空間。
(作者為獨立股評人)
