
財經萬象/人行增持黃金 儲備資產再平衡\付一夫
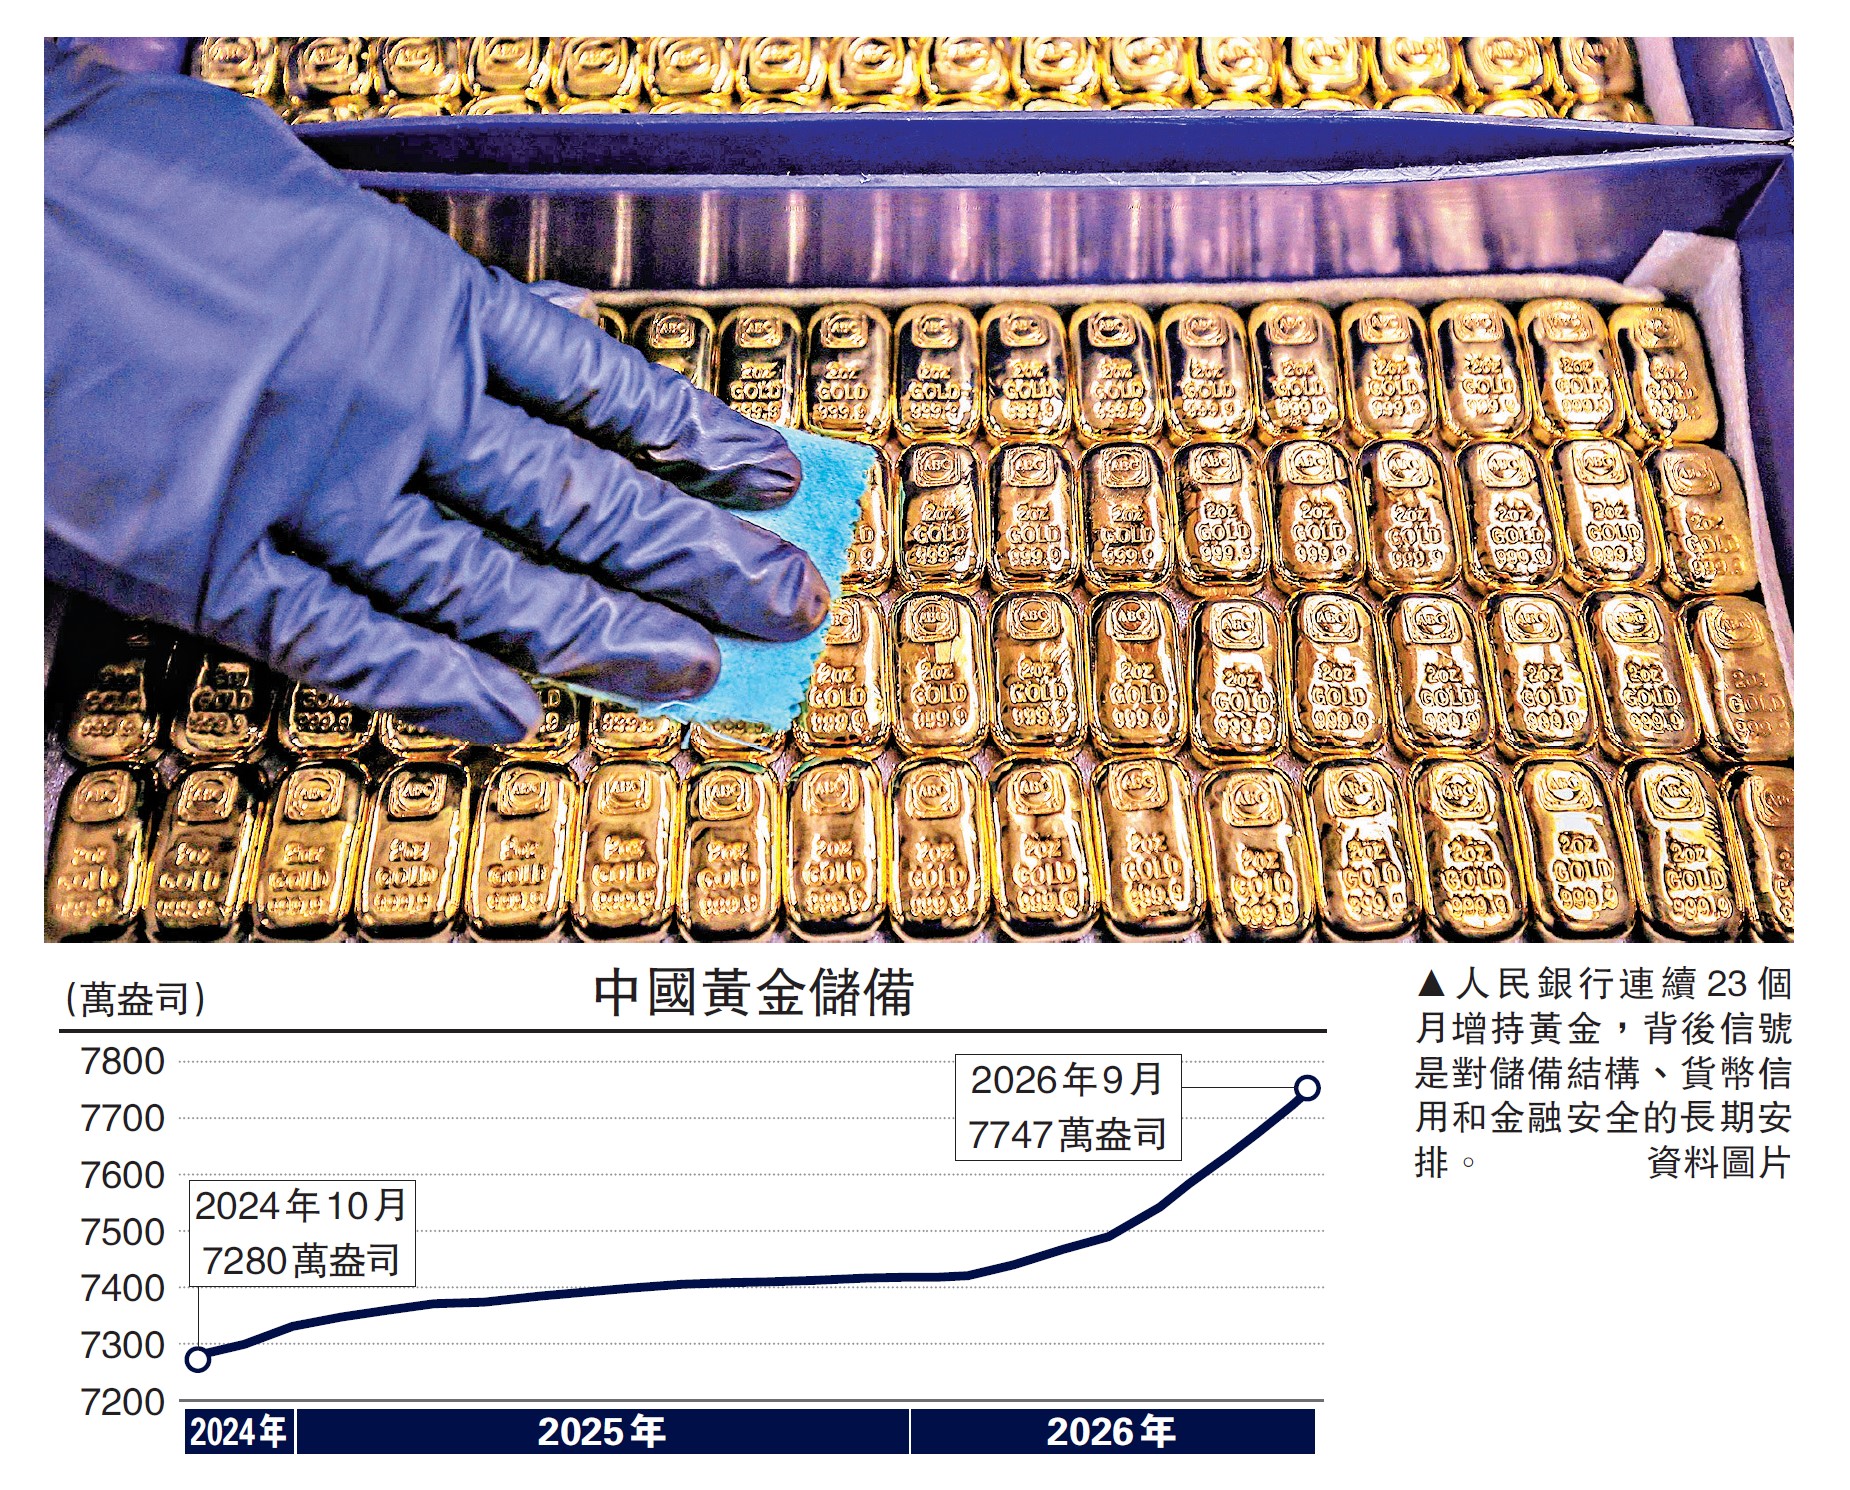
中國人民銀行最新披露的數據顯示,9月末黃金儲備達到7747萬盎司,按月增加74萬盎司,連續第23個月增持黃金。更值得玩味的是,9月國際金價明顯回調,人行增持力度卻不降反升,月度購金量創下本輪增持周期內的新高。
價格下跌時買入,且買得更多,這一逆勢操作本身,比增持月數更能說明問題。它意味着,人行購金並非跟隨短期價格波動的交易行為,而是立足國家金融安全、優化儲備資產結構的長期戰略選擇。我們不妨對此展開詳細分析。
一、人行連續增持黃金的底層邏輯
理解人行購金,首先要明白的是,人行與普通投資者有着完全不同的目標函數。
普通投資者買黃金,核心訴求是保值增值,關注的是買入價格與未來賣出價格之間的差額。人行管理的是國家國際儲備,優先級排序是安全性、流動性、收益性。黃金不依附於任何主權信用,不會因為某個國家的政治決策而被凍結或違約;同時,黃金是全球公認的最終清償手段,在極端情形下仍具備高度流動性。這兩點決定了黃金在儲備資產中具有不可替代的地位。
過去幾十年,全球儲備體系高度依賴少數主權貨幣計價的資產。這種結構在正常時期效率很高,但在逆全球化、地緣衝突和大國博弈加劇的背景下,其脆弱性逐漸暴露。儲備資產如果過度集中於單一主權貨幣,就等於把國家財富的安全閥門交到別人手裏。因此,增持黃金本質上是儲備資產的再平衡,是在安全性、流動性和收益性之間重新尋找更穩健的組合。中國黃金儲備在官方國際儲備中的佔比仍低於全球平均水平,這意味着從結構優化角度看,增持仍有空間,也符合長期方向。
為人民幣國際化提供支撐
更深一層看,全球貨幣信用體系正在經歷重構。
信用貨幣時代,儲備貨幣發行國可以通過財政赤字和貨幣寬鬆向全球輸出通脹,也可以在政治衝突中將貨幣體系武器化。當這種矛盾積累到一定程度,儲備資產多元化就成為必然選擇。近年來,一些國家的外匯儲備曾遭遇凍結,這讓更多經濟體意識到,主權貨幣資產並不等於無風險資產。黃金作為不依賴任何國家信用的實物資產,其戰略價值被重新定價。全球央行持續購金,正是對這種變化的集體回應。人行連續23個月增持黃金,並非孤立行為,而是全球儲備多元化浪潮的一部分。
增持黃金還有一層容易被忽視的意義:為人民幣國際化提供信用支撐。主權貨幣的國際地位,既取決於經濟基本面和貿易網絡,也離不開充足的儲備資產作為後盾。黃金儲備愈雄厚,國際市場對人民幣資產的信心就愈有底氣。在跨境貿易結算、投融資往來和離岸市場建設中,黃金儲備發揮的是隱性但重要的信用增強作用。它不直接決定匯率,卻能改善市場預期,降低外部衝擊對貨幣信用的傳導。
值得關注的是人行的逆周期操作特徵。9月金價回調,人行反而加大購金力度,這說明其決策依據不是價格趨勢,而是戰略配置需要。追漲殺跌是市場行為,逆勢買入才是儲備管理。這一邏輯如果成立,那麼未來金價短期波動,不會改變人行購金的中長期方向。換言之,連續23個月增持黃金所傳遞的核心信號,不是對某一價格點位的判斷,而是對儲備結構、貨幣信用和金融安全的長期安排。
二、金價走勢:短期承壓與中長期支撐並存
當前黃金市場正處於多空因素交織的複雜格局。短期來看,金價面臨的壓力主要來自高利率環境。主要發達經濟體仍處於利率高位,持有黃金的機會成本顯著上升;美元走強也對以美元計價的黃金構成壓制。中東局勢推升能源價格,引發通脹憂慮,市場對進一步收緊貨幣政策的預期雖有波動但尚未消退。這些因素疊加,使短期金價上行動力不足,年內大概率維持區間震盪格局,需關注關鍵整數關口附近的技術支撐。
長線買入 對沖美元風險
但中長期來看,支撐黃金價格的結構性因素依然穩固,且部分因素正在強化。首先,全球央行購金需求持續旺盛,屬於長線買入,對沖美元資產風險的邏輯並未改變。人行購金不追求短期價差,而是按年、按周期配置,這為黃金市場提供穩定的底層需求。其次,美國財政赤字擴大、政府借款需求龐大,長端利率高企的根源愈來愈偏向財政壓力而非經濟過熱。這種結構性矛盾難以短期化解,中長期看反而會削弱美元信用,強化黃金的配置價值。再次,地緣政治不確定性趨於常態化,黃金作為對抗地緣摩擦與逆全球化趨勢的戰略支點,其避險邏輯正從擇時投機轉向長期配置。
換言之,黃金正在從危機時的臨時避風港,轉變為儲備體系中需要長期持有的基礎資產。
過去,市場對黃金的理解更多停留在避險工具層面:發生危機時買入,風險消退後賣出。但現在,全球央行和長期資金的配置行為正在改變黃金的市場屬性。它既是儲備資產,也是貨幣信用的對沖工具,還是多極化國際貨幣體系中的戰略籌碼。這種角色轉變,意味着黃金的價格中樞有了更堅實的支撐,而不僅僅是靠短期情緒推動。
黃金價格中樞有上移空間
從市場預測看,儘管黃金短期目標價有所調整,但中期維度而言,多家國際投行的目標仍指向5000美元上方。這些預測的共同指向是:黃金的中期價格中樞仍有上移空間,只是達標的時點被拉長。路徑不確定,方向相對清晰。對投資者而言,重要的不是精確預測某個點位何時到達,而是理解支撐金價的中長期邏輯是否成立。只要全球儲備多元化、美元信用弱化和地緣風險常態化這三條主線沒有逆轉,黃金的底部支撐依然存在。
當然,短期風險同樣不可忽視。高利率環境持續的時間如果超出預期,美元維持強勢,黃金的持有成本會繼續壓制價格表現。市場情緒和資金流向也可能放大波動。因此,金價更可能呈現短期震盪、中期抬升、長期重構的路徑,而不是單邊直線上漲。理解這一點,有助於避免把人行購金簡單等同於金價只漲不跌。
三、未來展望:戰略定力比短期價格更重要
作為普通投資者,應該如何看待人行連續增持黃金這一現象呢?
需要釐清的是,人行購金與普通居民投資黃金有本質區別。人行黃金配置以國家金融安全為導向,優先級排序是從安全到流動性再到收益,不以短期價差收益為目標。因此,投資者不宜簡單將人行增持理解為對金價的看多信號,更不應盲目跟風。黃金價格受美元走勢、市場情緒、地緣局勢等多重因素影響,存在投資風險,需結合自身風險承受能力理性配置。
對居民而言,黃金在資產組合中的主要作用是分散風險、對沖極端情形,而不是追求高收益。配置比例過高,會降低組合的流動性和收益彈性;配置比例過低,又難以發揮避險功能。理性做法是把黃金視為長期資產配置的一部分,而非短期博弈工具。人行連續增持黃金的意義,不在於告訴居民現在該買黃金,而在於提示一個更宏觀的趨勢:全球貨幣信用體系正在變化,儲備資產多元化是大勢所趨,黃金的戰略地位在上升。
人行連續23個月增持黃金,清晰傳遞出應對外部風險、穩定宏觀盤面的底氣與定力。這一行為背後,是儲備資產多元化的長期邏輯、美元信用弱化的中期趨勢、地緣風險常態化的現實背景。對於黃金市場而言,人行購金構成的底層支撐、財政赤字與美元信用弱化的中長期敘事,以及地緣風險的常態化,三者疊加,為金價提供了堅實的底部基礎。但短期高利率環境的壓制同樣不可忽視,金價能否突破當前震盪區間,仍取決於主要經濟體貨幣政策路徑的邊際變化以及全球風險偏好的演變方向。
從更宏觀的視角看,黃金的角色正在上升。它不僅是避險資產,更是國際貨幣體系多極化過程中的戰略籌碼。對中國而言,增持黃金既是金融安全的屏障,也是人民幣國際化的信用基石。未來金價短期或有波動,但人行購金所反映的戰略邏輯,不會因一時漲跌而改變。真正值得關注的,不是某個月增持了多少,而是連續23個月背後所體現的戰略定力:在不確定的世界裏,用確定性資產築牢儲備安全的底線。這或許比任何短期價格預測都更有意義。
(作者為星圖金融研究院消費金融研究中心主任)
