
毛語倫比/AI基建需求殷 Snowflake上望400美元\毛君豪
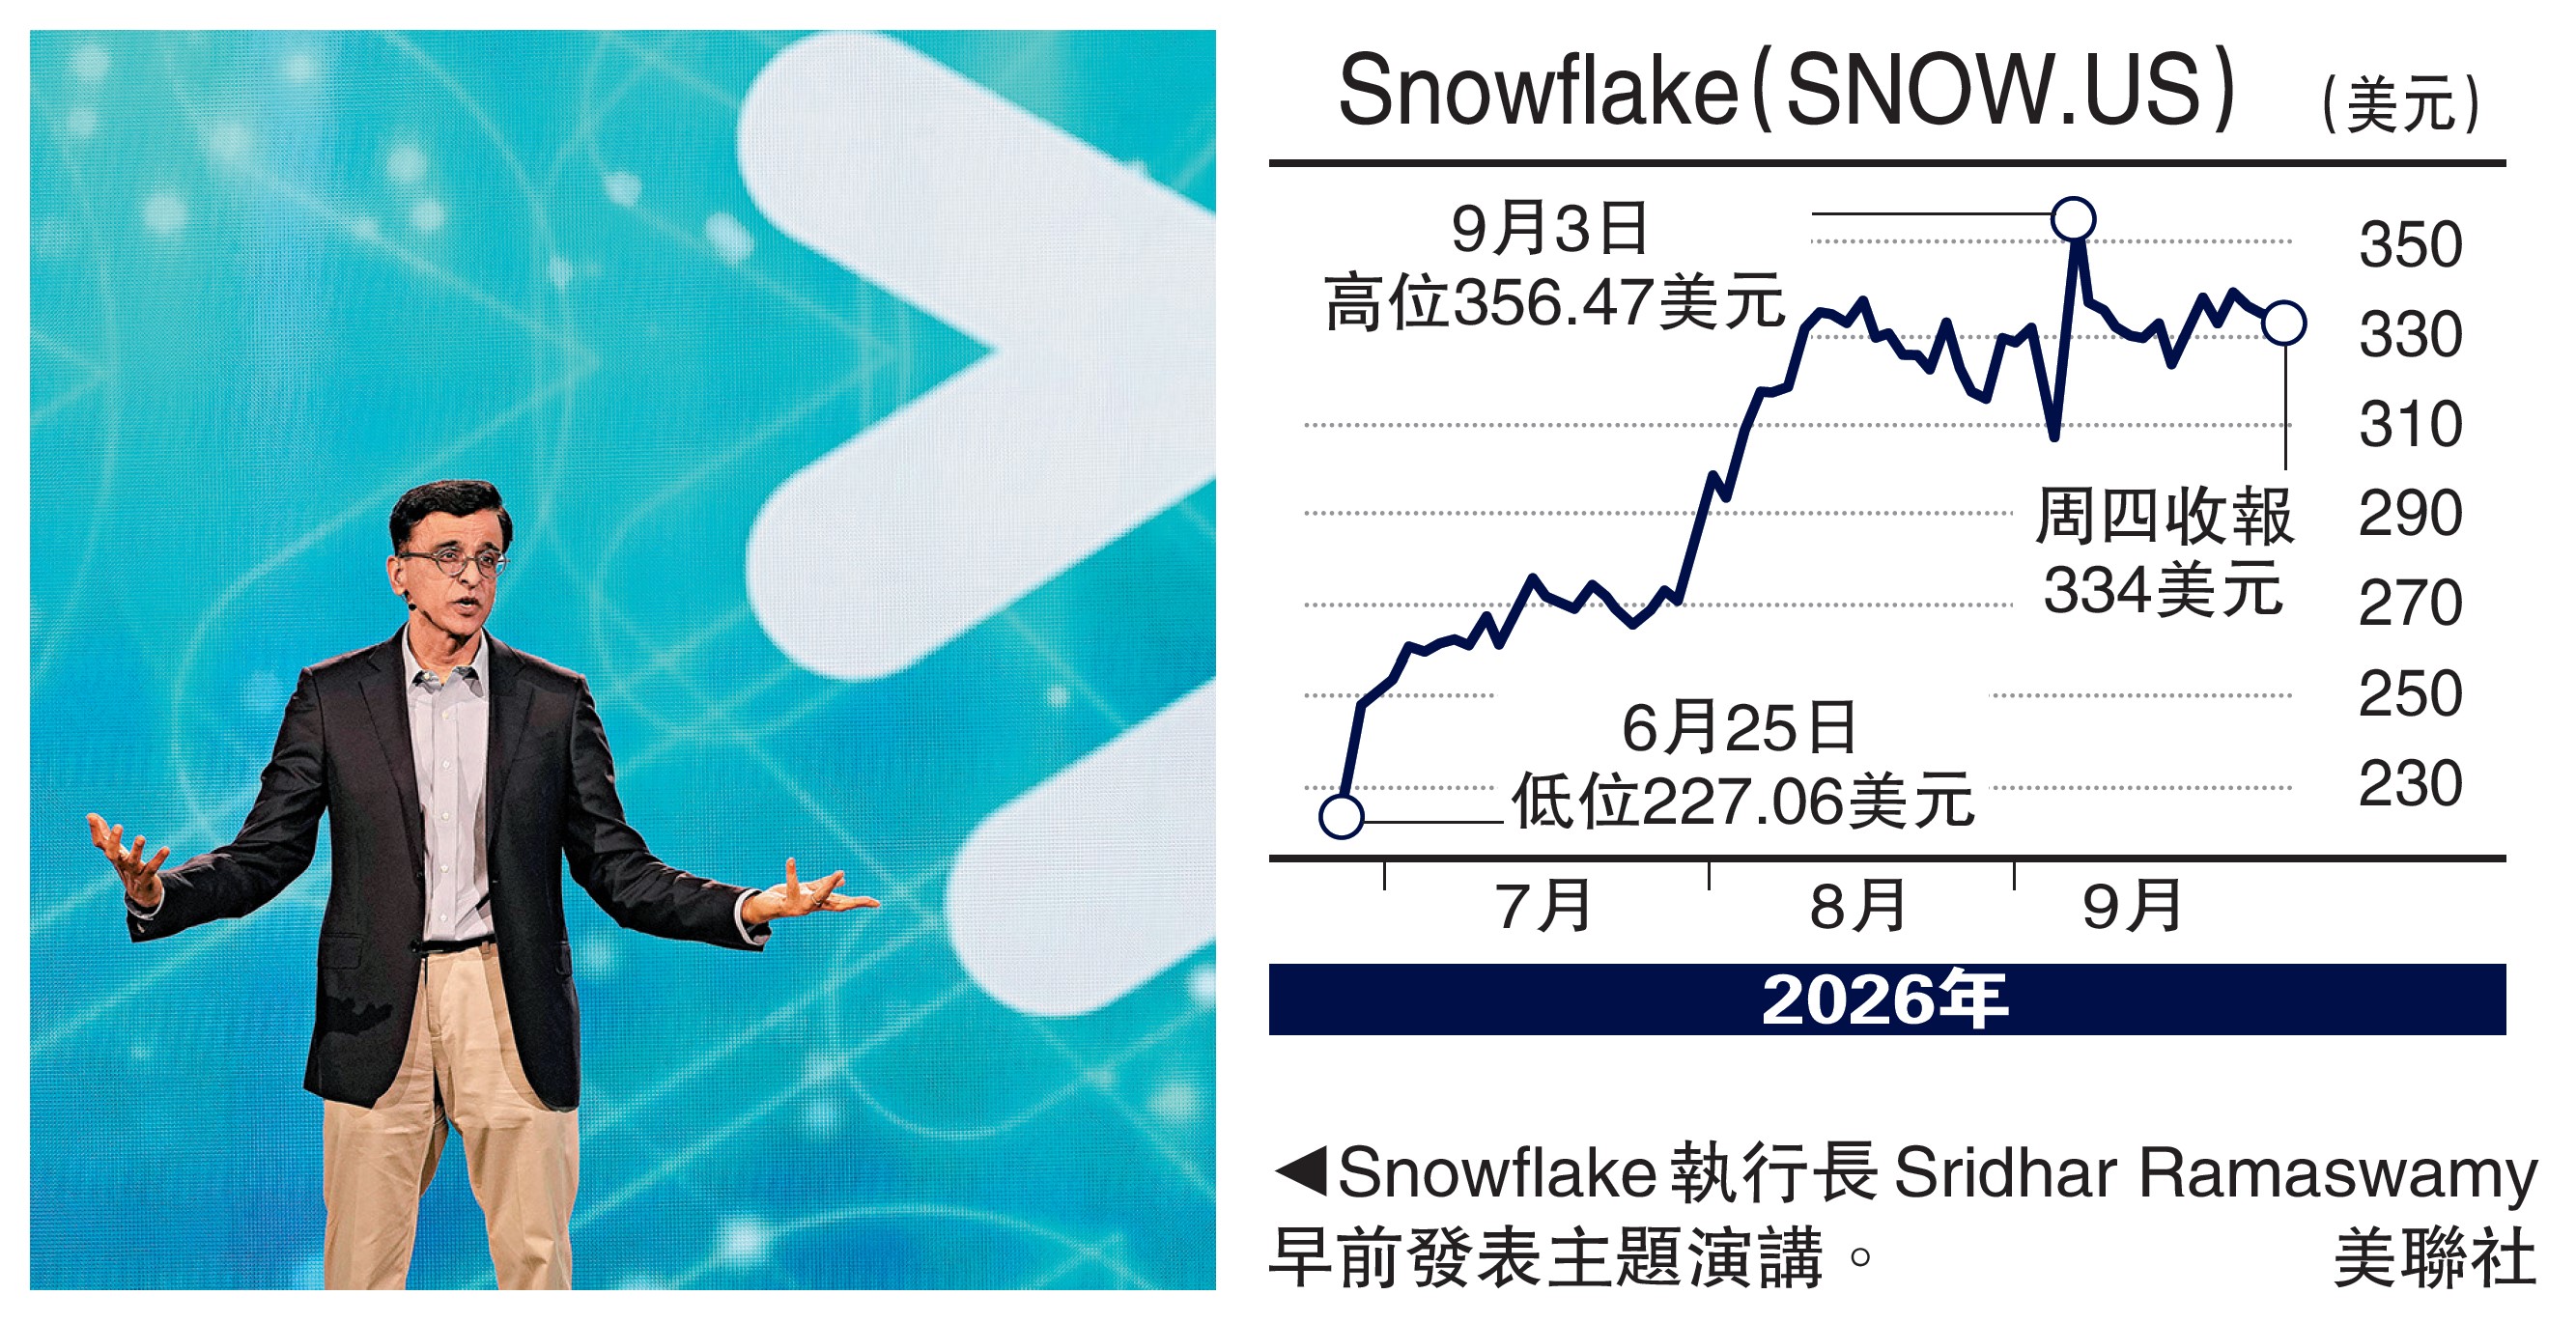
在AI重新定義軟件產業的背景下,Snowflake(SNOW.US)正處於企業數字化轉型的重要位置。市場曾一度擔心,生成式AI將削弱傳統軟件公司的價值,甚至取代部分數據管理與分析工具。然而,近期軟件企業業績普遍優於預期,投資者開始重新認識到,AI並非只會摧毀既有軟件模式,也可能為掌握數據、工作流程與企業運營入口的平台帶來新的增長周期。Snowflake正是其中最具代表性的公司之一。
Snowflake早期以雲端數據倉庫服務聞名,核心價值在於協助企業集中儲存、管理與分析分散於不同系統中的數據。隨着企業導入AI,數據的重要性進一步提升。AI模型若缺乏高品質、即時且可追溯的企業數據,便難以作出可靠判斷,更無法真正參與銷售、財務、客服及供應鏈等業務。因此,企業要實現AI轉型,第一步往往不是購買模型,而是先建立能夠被AI理解、查詢和調用的數據基礎。
Snowflake的戰略轉型,正是由單一數據倉庫供應商逐步走向全面的AI數據雲平台。公司推出Cortex Code、Snowflake Intelligence等原生AI產品,讓客戶可以直接在自身數據環境中進行分析、生成程式碼及建立智能應用。這種模式有助於降低數據遷移成本,也能促使客戶增加數據處理、查詢及運算使用量,形成由AI需求帶動平台消費,再由平台消費推動收入增長的循環。
相較於傳統按席位收費的軟件模式,Snowflake主要採用按用量或消耗計費。這種商業模式與AI工作負載天然相關。當企業部署更多AI代理、處理更多數據,或進行更頻繁的模型推理的過程中,平台使用量便可能同步增加。根據相關業績資料,Snowflake產品收入增速已連續數季改善,公司亦上調全年產品收入指引,反映AI正在由概念逐步轉化為實際需求。
產業利潤從上游轉至應用層
不過,Snowflake的投資價值並非沒有爭議。公司估值已包含市場對未來高速增長的預期,股價容易受到軟件板塊情緒、利率變化及AI投資周期影響。亞馬遜(AMZN.US)、微軟(MSFT.US)及谷歌(GOOG.US)等雲端巨頭既是Snowflake的重要合作夥伴,也可能在數據平台和AI服務領域形成競爭。Snowflake能否持續保持技術差異化,以及能否將AI收入轉化為可持續的經常性消費,將是市場評估其估值合理性的關鍵。
整體而言,Snowflake並非只押注某一款AI應用,而是在建設企業AI所需的數據底層。隨着產業利潤由上游硬件逐步向雲平台及應用層轉移,具備數據整合能力、消耗型收費模式和AI產品化能力的公司,長期仍有機會取得更大價值。Snowflake能否成為主要贏家,關鍵在於能否把技術優勢轉化為客戶消費、穩定收入與盈利能力。
股價走勢方面,以日線圖來看,股價自今年4月開始從118美元開始便一直處於「一浪比一浪高」的上升勢頭至近日高位384美元。投資者可於近日低位320美元吸納,短中線料可重上400美元,跌穿260美元止蝕。
(作者為富途證券高級策略師,證監會持牌人士,未持有上述股份)
