
宏觀經濟/日圓套息交易會逆轉嗎?\林 彥
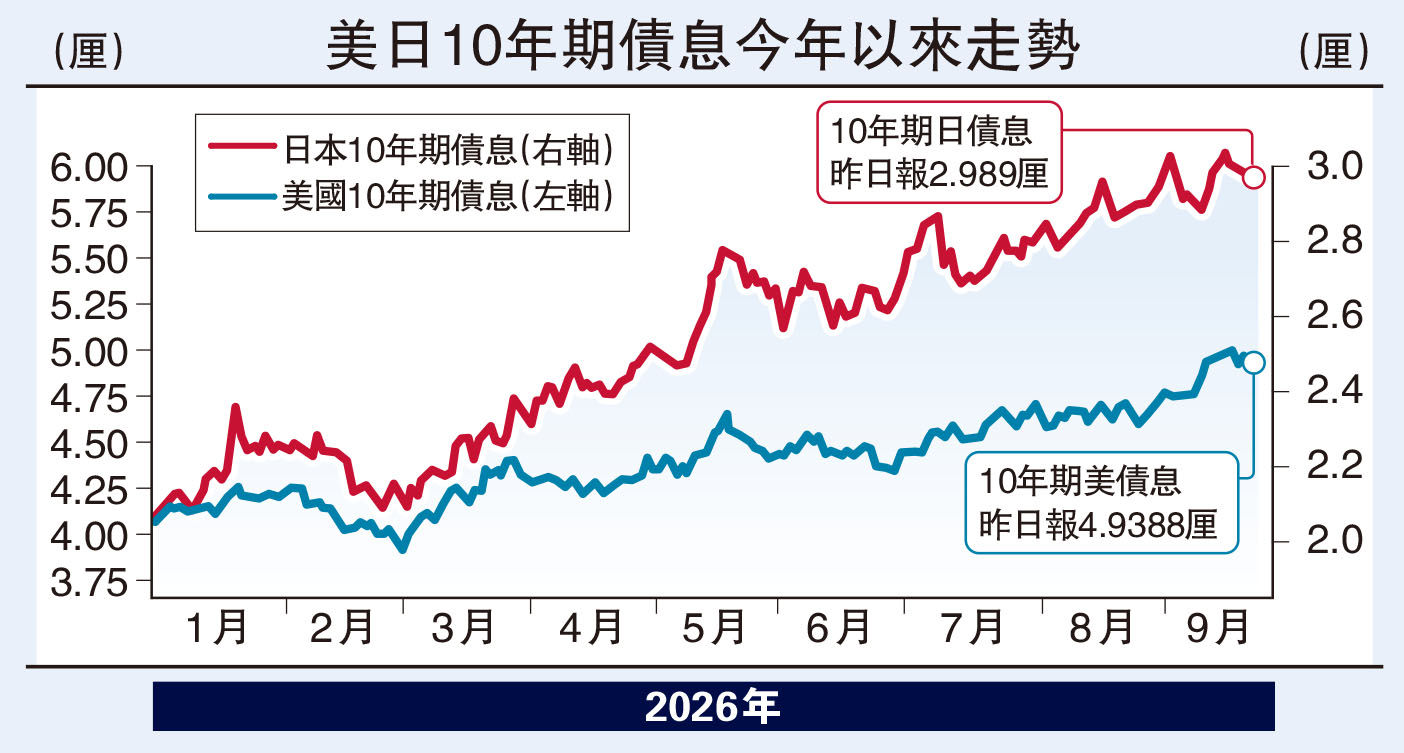
9月日本央行如期加息,但力度不及市場此前的激進預期,這也讓市場短暫「喘」了口氣。此前日圓快速升值,疊加日本央行官員密集釋放「鷹」派信號,令市場再度聯想到2024年那輪套息交易逆轉行情—彼時全球資產遭遇普遍拋售,給市場留下了深刻的「陰影」,也讓市場對本次日央行加息「心有餘悸」。
但日央行並不如此前市場預期的那般「鷹」派,儘管植田和男在會後記者會上不排除連續加息的選項,但對於加息的節奏依然留有空白。疊加外部環境並無明顯利空,多重因素共同作用下,此次加息對全球市場衝擊有限,亞太股市全面大漲,日圓也在加息落地後進一步走弱。
不過,市場的擔憂並未完全消解。隨着日本央行加息進程持續推進,日圓融資成本抬升,日圓作為全球套息交易融資貨幣的吸引力正逐步減弱。但我們認為,短期內日圓套息交易集中逆轉的風險已經有所回落,資金或更多呈現緩慢回流態勢,整體外溢衝擊可控。
本質上,日圓套息交易由成本端、匯率端、資產端三大環節聯動驅動:融資端,借入低息日圓,資金成本由日本央行政策利率決定;匯率端,將借入的日圓兌換為美元,匯率波動直接影響本金匯兌損益;資產端,用美元配置美債、美股等高收益資產,賺取資產端利差與資本利得。
因此,套息交易發生大規模踩踏式逆轉,往往需要三大條件共振:日本持續加息推高日圓融資成本、日圓快速大幅升值帶來匯兌虧損、美元資產價格下行壓縮收益空間。當前來看,三大環節雖已出現一定邊際變化,但觸發全面踩踏式平倉的催化條件尚未形成:
一、融資端,日本央行雖開啟加息,但整體立場依然謹慎,不會快速抬升日圓融資利率。當前日本內部的基本面制約和財政約束是日央行難以迴避的問題,因此其缺乏快速大幅加息的基礎。而套息頭寸的核心收益來自美日利差,雖然日圓的融資吸引力在減弱,但美日利差依然偏高(10年期利差依然有200個點子左右),不會在短期迅速侵蝕套息交易的盈利空間,交易者仍有時間調整槓桿、逐步降倉,難以出現集中被動平倉。
二、匯率端,重要的不僅是日圓的點位,更重要的是日圓的升值速度。只有日圓短期快速拉升,才會迅速產生匯兌浮虧,倒逼交易者集中平倉;若日圓緩慢走強,市場有充足時間調整頭寸,不易觸發踩踏。當前日圓升值速度已有所放緩:一方面源於基本面制約下日本央行的加息節奏可能不會太快;另一方面,本輪日央行加息與美聯儲政策周期形成共振,一定程度約束了美日利差的收窄幅度,抑制日圓單邊快速升值動能。
三、資產端,核心取決於全球風險偏好與美元資產收益表現。套息資金最終投向美債、美股等美元資產,資產端是套息交易的收益來源。一旦美股大幅回調、美債收益率快速下行,資產端收益萎縮甚至出現虧損,疊加日圓融資成本上行、日圓升值帶來匯兌損失,三重壓力疊加就容易觸發大規模平倉。當前美股等美元高收益資產整體維持韌性,宏觀環境和AI終端需求暫未出現系統性惡化,資產端收益仍可覆蓋日圓融資與匯兌成本,資金缺乏集中離場的強催化。
持續關注資產端風險
綜上來看,日本央行加息節奏偏謹慎,日圓缺乏單邊急升基礎,海外資產端也暫無系統性大跌信號,因此短期內難以復刻2024年那種劇烈的套息平倉衝擊。
後續套息交易是否發生集中逆轉的風險,需要密切跟蹤:日本央行加息的節奏與幅度是否超預期加快,以及日圓短期升值的速度和斜率。但最為關鍵的是,資產端風險才是觸發套息交易集中平倉最核心的催化劑。
關於這一點,我們其實也能從2024年的那一波套息交易逆轉中得到經驗。當時市場同樣面臨日圓急劇升值、日本央行啟動加息的環境,但真正壓垮套息頭寸的最後一環,來自全球風險資產回調帶來的資產端衝擊。2024年其實最初單純的日圓利率上行和日圓升值,只引發了頭寸的漸進調整;而8月美國失業率上行觸發薩姆法則,推升經濟衰退預期,才最終引發全球資產的系統性拋售,加速了套息交易集中平倉和日圓升值態勢。
因此,後續更需要警惕美國資產端出現尾部風險,進而加速套息交易逆轉。重點觀察美國經濟持續超預期走弱、地緣衝突升溫、AI板塊分歧加大,美債市場劇烈波動等潛在觸發因素,可能會加大短期套息交易的集中平倉風險。
(作者為國聯民生證券研究所首席宏觀分析師)
