
股海篩選/舜宇力拓AI視覺 打開估值新空間\徐 歡
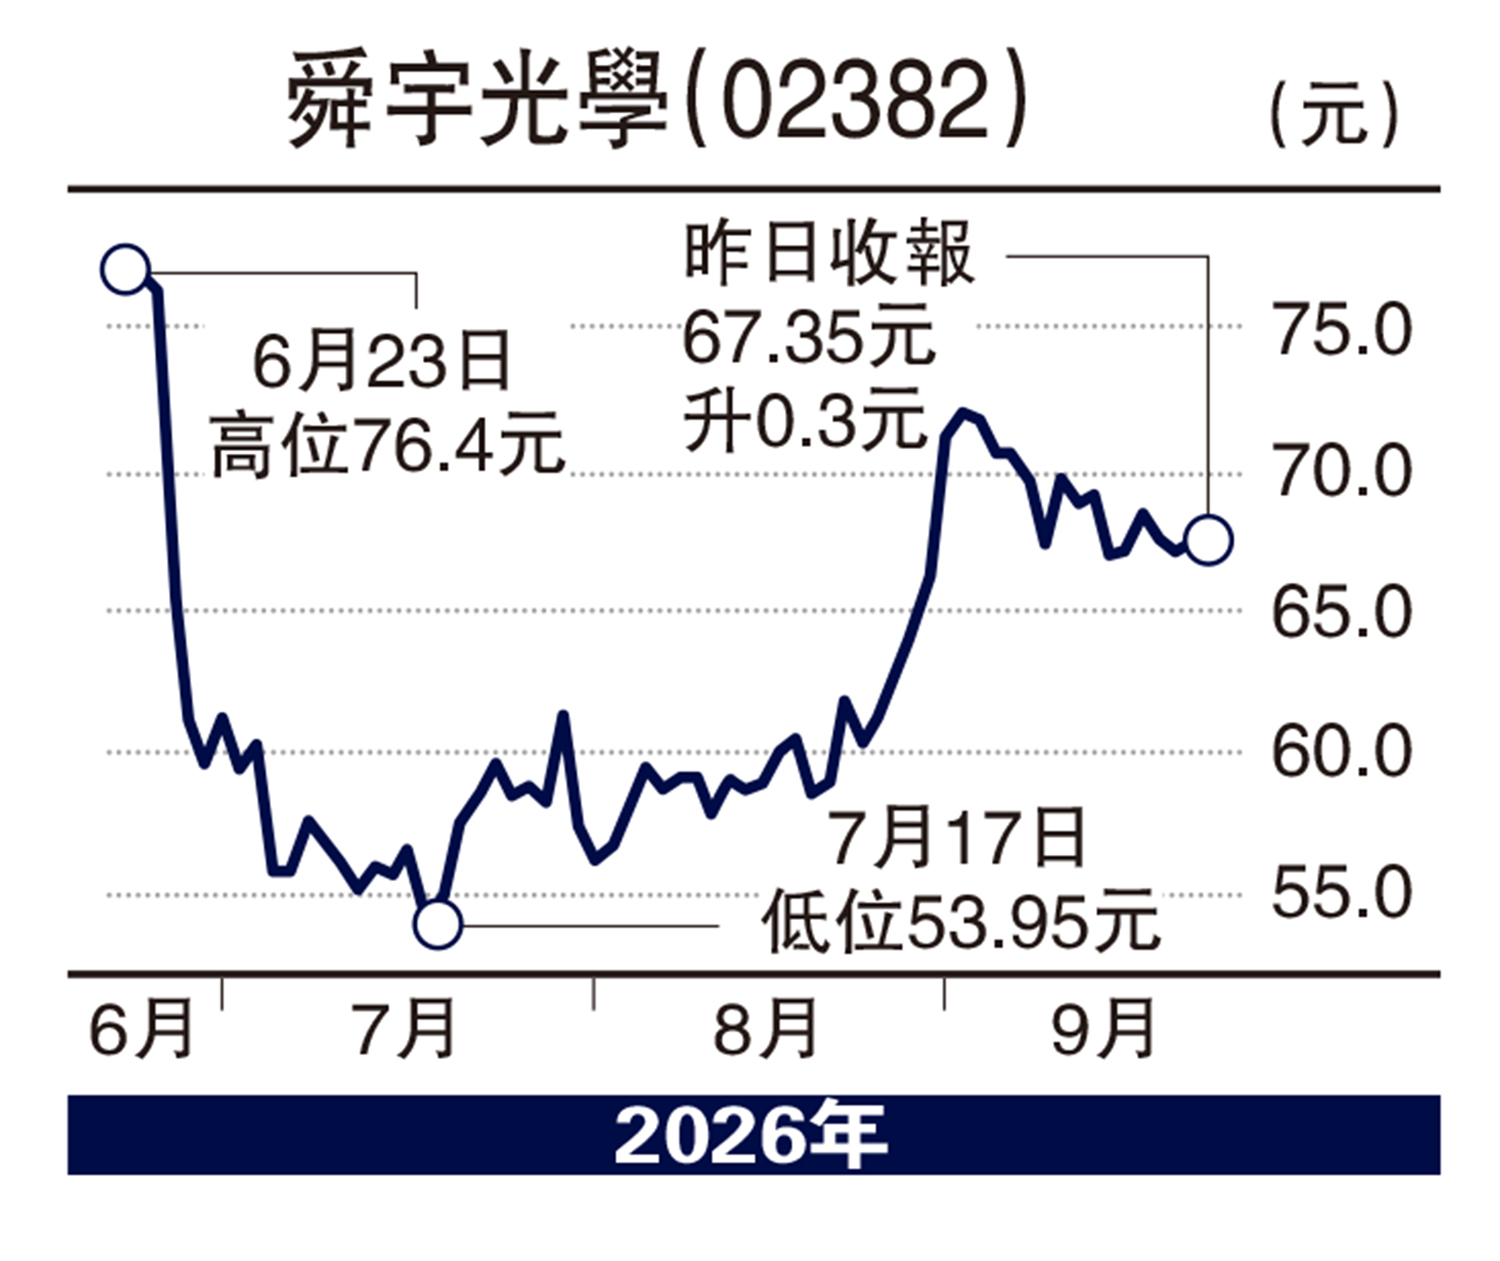
市場目光集中於AI晶片、算力及機器人之際,另一條值得關注的產業鏈正在逐步浮現──AI視覺。無論是智能手機、智能汽車、AI眼鏡,還是人形機器人,要讓機器真正理解物理世界,都離不開光學感知技術。作為全球主要光學產品供應商之一,舜宇光學(02382)正站在這輪產業變革交匯點,其投資價值亦有望由傳統手機產業鏈,逐步延伸至AI智能硬件及具身智能領域。
中期業績為這一轉型提供了實質支持。今年上半年,舜宇涵蓋機器人、智能影像及光學儀器的其他產品收入大增88.5%,毛利率達34.4%,明顯高於手機業務的12.3%,反映新興業務正成為盈利增長的重要動力。
值得留意的是,舜宇近期正式升級「光學+AI」戰略,於2026中國國際光電博覽會上,以「全場景、端到端,智能光學系統解決商」全新定位亮相,標誌着公司正由傳統光學零部件供應商向綜合智能光學平台轉型。
光互連產品進入驗證階段
其中,具身智能及機器人視覺尤其值得關注。舜宇已實現割草機器人及倉儲自動化機器人項目量產,並取得多個整機及系統方案新項目。相比單純押注人形機器人概念,舜宇現有業務已具備商業化基礎。
另一潛在增長點是AI算力產業鏈。舜宇正利用精密光學技術切入光互連領域,相關產品已進入客戶驗證階段,預計明年實現小規模供貨。
從估值角度看,市場過去主要以手機出貨周期及光學模組毛利率衡量舜宇,但隨着汽車、XR、泛IoT及光互連業務擴張,公司的估值框架有望逐步改變。當然,手機及車載業務仍面對毛利率壓力,新興業務能否持續轉化為集團盈利,仍是估值提升的關鍵。從手機光學龍頭走向AI視覺平台,再延伸至AI算力產業鏈,舜宇正在形成產品升級與資本運作並行的發展路徑,其長期價值的衡量方式,亦有機會迎來新的變化。(作者為獨立股評人)
