
股海篩選/中際旭創受惠AI光互聯升級\徐 歡
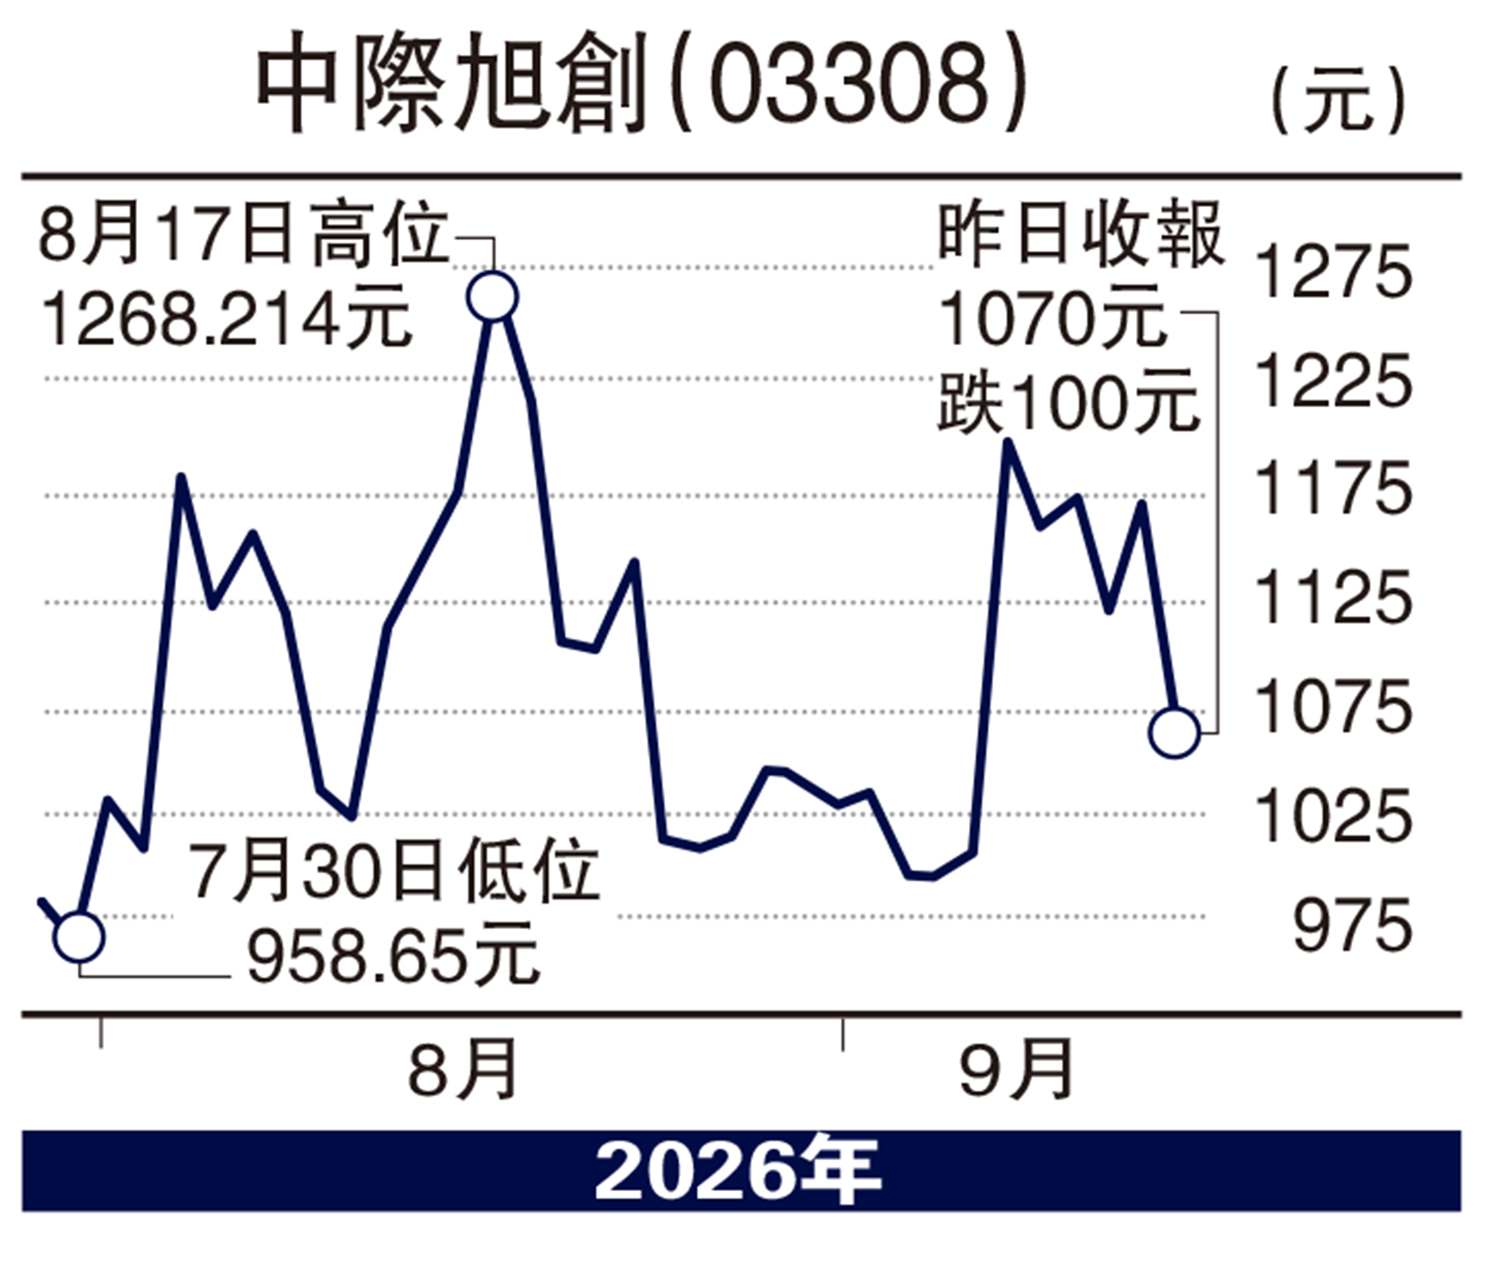
AI算力競賽進入下半場,市場關注點正由GPU本身,逐步延伸至高速互聯、電源及散熱等配套基建。中際旭創(03308)作為全球高速光模組龍頭,正成為這一輪AI基建擴張的核心受益者。筆者認為,公司最大的投資邏輯已不只是「光模組需求增長」,而是800G向1.6T升級帶動產品量價結構改善,令盈利增速明顯快過收入。
最新業績正好反映這一點。2026年上半年,中際旭創收入達417.78億元(人民幣,下同),同比大增182.5%;歸母淨利潤136.51億元,增長241.7%,扣非淨利潤亦增長229.3%。更值得留意的是,光通信收發模組毛利率由去年同期39.9%提升至46.5%,顯示高速產品佔比上升後,公司不但「賣得更多」,盈利質量亦同步改善。
上半年海外收入增2倍
增長核心來自海外AI客戶。上半年公司海外收入約396.15億元,同比增長209.9%,800G及1.6T產品持續放量。其中1.6T硅光模組已進入規模出貨階段,出貨量逐季提升,成為新的收入增長引擎。公司同時加快3.2T、NPO、XPO及CPO等下一代光互聯技術布局,意味中際旭創並非只押注單一技術路線,而是在AI數據中心網絡升級中建立更完整的產品矩陣。
另一個值得留意的信號,是公司開始由「光互聯」向更廣泛的AI基建環節延伸。8月,中際旭創斥資逾17億元入股散熱企業中石科技,切入熱管理領域。高速光模組功耗隨800G、1.6T甚至3.2T提升,散熱與液冷的重要性同步增加,因此這筆投資更像是圍繞AI數據中心建立第二層能力,而非單純財務投資。
不過,經過過去一年大幅上升後,中際旭創已經不是典型的「低估值成長股」。市場目前實際交易的是2027甚至2028年的AI資本開支與1.6T、3.2T需求,一旦海外雲廠商資本開支增速下降、光模組價格競爭加劇,或者CPO等技術路線演變快過預期,估值波動亦會相當大。上半年經營現金流亦同比下降44%,主要與提前備料及原材料採購增加有關,後續現金流與庫存變化值得跟蹤。
筆者認為,中際旭創現階段最值得關注是1.6T能否延續800G的成功、毛利率能否維持高位,以及公司能否由光模組龍頭進一步升級為AI數據中心互聯平台。如果這三點持續兌現,盈利仍有上修空間;但在萬億級市值之後,股價要再上一個台階,需要的將不再只是行業故事,而是持續超預期的盈利增長。
(作者為獨立股評人)
