
大行報告/特步渠道重組 利好中期增長
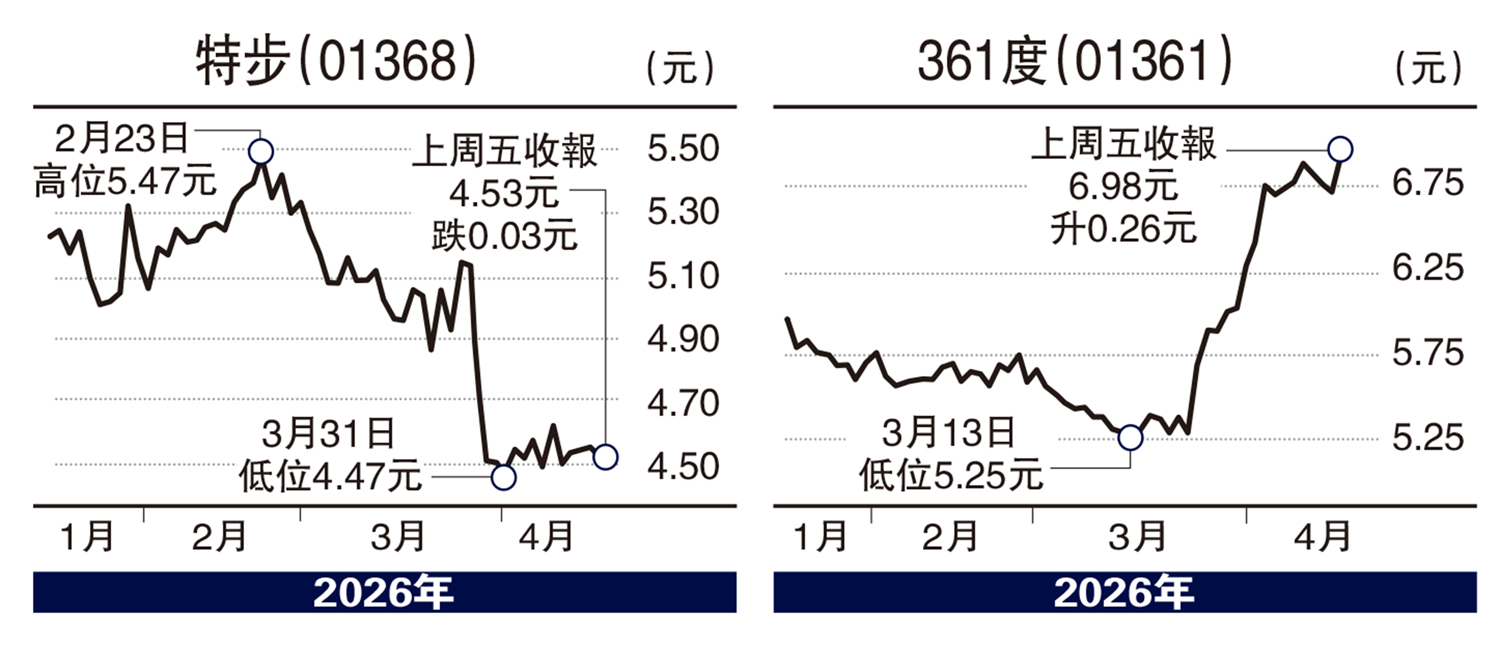
里昂發表報告,預期特步國際(01368)2026年銷售額按年增長4.4%,主要受產品創新及多元化推動,同時核心特步品牌及Saucony持續進行渠道重組。預計經營利潤率將受壓,按年下降1.8個百分點,至2026年預測的12.5%。主要原因包括特步計劃於2026年收回約500家門店的經銷權,令直接面向消費者DTC渠道比例上升,以及門店搬遷和股份獎勵計劃等因素。
對於2026年第一季,該行預計特步品牌及Saucony的零售銷售額將分別錄得中單位數百分比及約25%的按年增長。該行下調對特步今明兩年銷售額預測介乎0%至1%,純利預測降8%至12%,延展並下調估值基礎,目標市盈率倍數由10倍降至9倍,較同業存30%折讓,目標價相應由6.3元下調至5.5元。維持「跑贏大市」評級,對中期增長前景保持樂觀,相信目前正在進行的調整將帶來正面效果。
361度跨境電商增長動能足
中金發表報告指出,361度(01361)公布2026年第一季度營運情況,361度主品牌、童裝線下流水均按年增長約10%,電商平台流水按年實現中雙位數增長。
報告指,361度第一季延續穩健增長趨勢,海外業務持續推進。在春節錯期、大型賽事等因素帶動下行業整體表現較好,361度主品牌和童裝線下流水在不低的基數下均實現約10%的按年增長,延續此前良好趨勢。海外業務第一季銷售延續2025年的積極增長勢頭,在東南亞和歐洲市場實現良好突破,目前海外線下已布局1200餘個銷售網點,同時跨境電商增長動能充足,增長表現好於2025年。
中金維持361度2026/2027年每股盈利預測0.72元及0.79元人民幣不變,維持「跑贏行業」評級。考慮行業回暖及較好的銷售表現帶動估值,上調目標價15%至8.15港元。
