
季績預測/中金料內銀股首季純利增2%
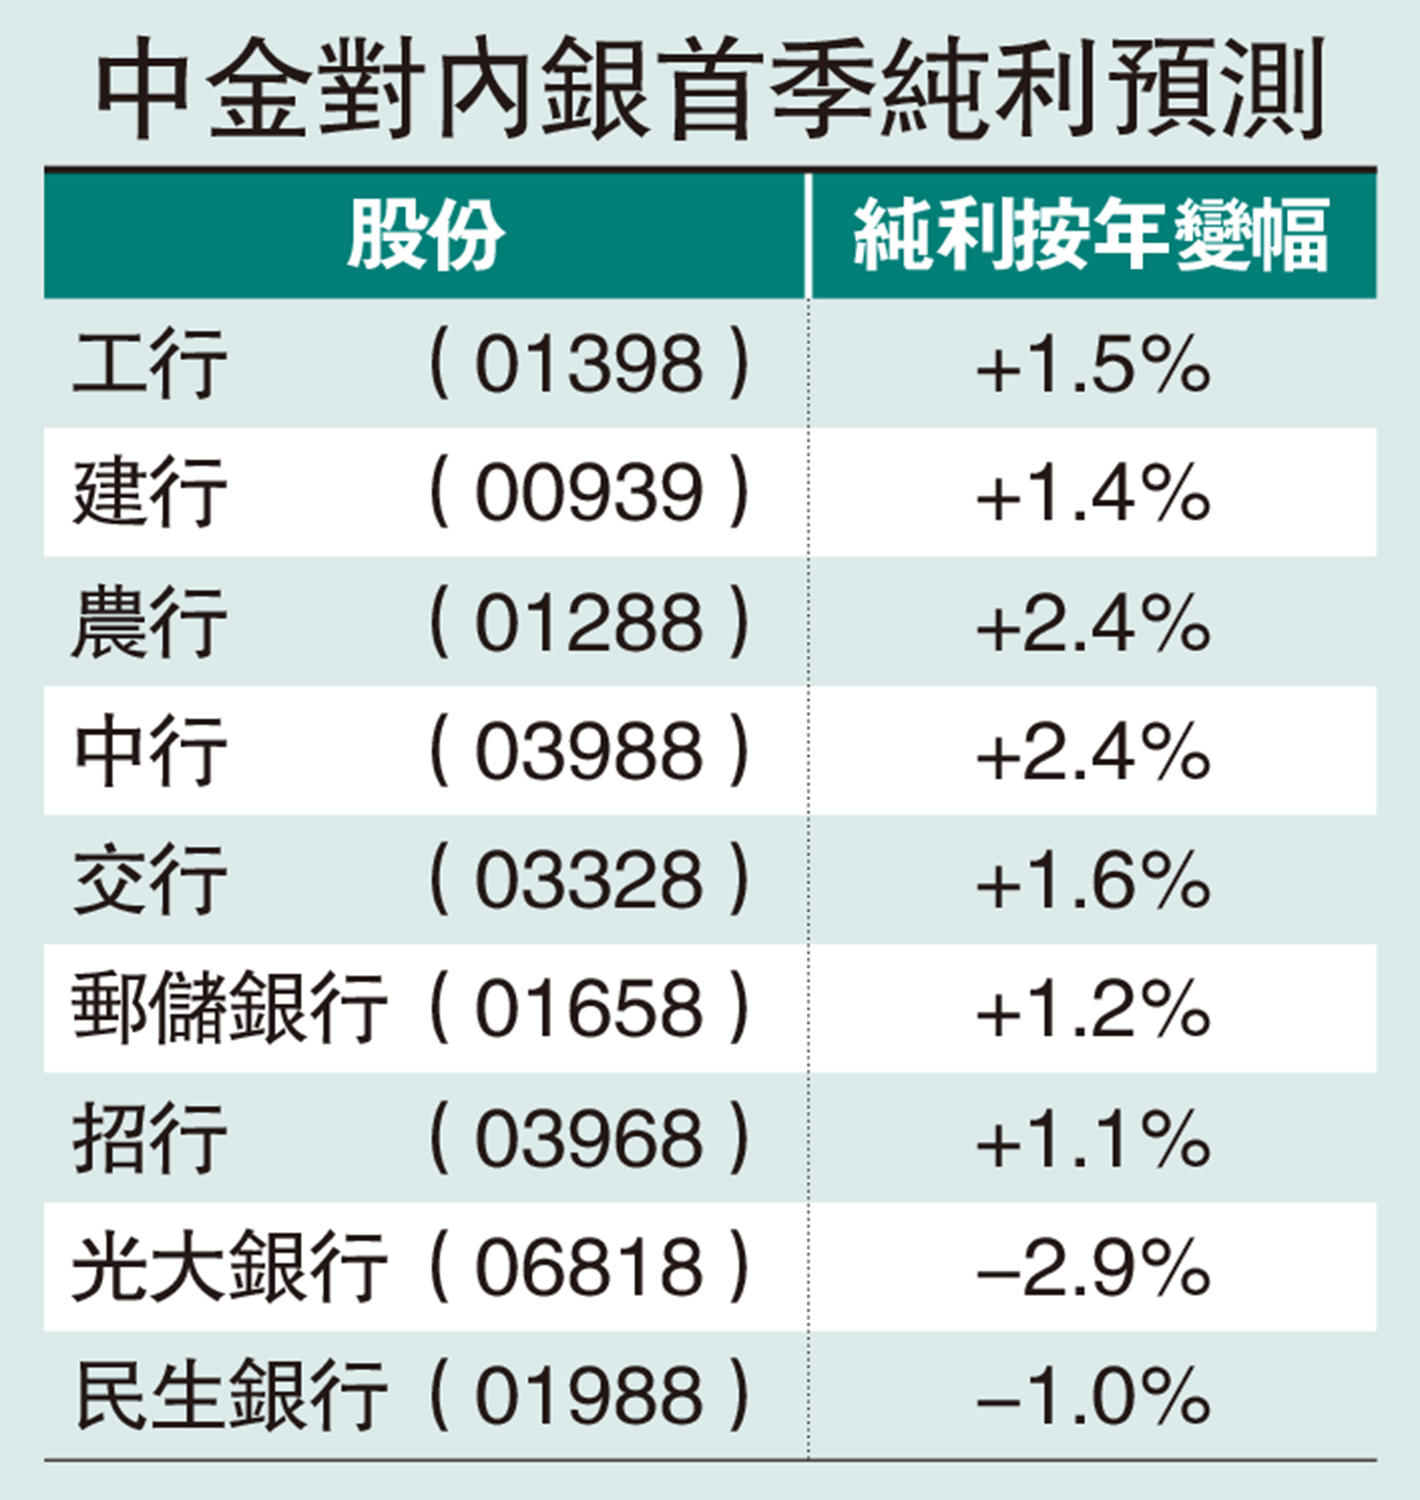
中金發表報告,預計所研究覆蓋的內地銀行今年首季營收、歸母淨利潤分別按年各增長3%及2%,淨利息收入按年增速(2.4%),相比去年第四季(1.5%)繼續改善,但其他非利息收入不確定性加大。
該行預測今年首季覆蓋上市內銀淨利息收入按年增長2.4%,是歸母淨利潤增長的最大貢獻因素(4.3個百分點),龍頭區域行兼顧規模增長與息差改善,淨利息收入增速更快(11%)、對歸母淨利潤貢獻更高。息差方面:該行預計今年首季所覆蓋內銀息差按年下降9個基點,相比去年第四季的11個基點繼續收窄,該行判斷今年首季或為年內息差按年降幅最大的季度,主要由於2025年LPR下調影響依然需要釋放,而高成本存款較為集中的到期則是息差的主要支撐因素。個股層面,建議關注中行(03988)、平安銀行(000001.SZ)等資產端有獨特催化,或華夏銀行(600015.SH)等負債成本改善空間大的銀行。規模增長方面:今年首季銀行規模維持較快增長,對公貸款投放為主,淨利息收入增長的核心引擎保持穩定。
中金表示,內銀股板塊4月建議關注:第一是高分紅且可持續性強、當前估值水平對配置型資金依然具有吸引力的銀行,包括招行(03968)、國有大行;第二是低估值、業績邊際改善標的,包括平安、華夏;第三是全年業績預計跑贏行業的龍頭區域行,包括江蘇銀行(600919.SH)、渝農商行(601077.SH)等;第四是資產質量出清及事件催化,包括民生(01988)、興業銀行(601166.SH)。
另外,花旗發表研究報告指出,農業銀行將於4月29日公布今年首季業績,預期勝市場預期,故對農行開啟30日上行催化觀察。該行預測,農行首季收入及盈利將分別按年增長10%及4.5%,主要受惠於強勁的貸款增長、淨息差擴張及穩健的非貸款收入增長。
花旗解釋,預期農行貸款按年增長9.5%,而受惠於對貸款定價敏感度較低的政府相關借款,淨息差料按季擴張2個基點至1.24%。
