
金融熱話/地方化債進「最後一公里」\趙偉
2027年城投債到期高峰、退平台(城投公司退出融資平台名單)時限與短債發行收緊疊加,地方經濟又將面臨哪些挑戰,中央政策「工具箱」還有哪些抓手?本文系統梳理,可供參考。
長期來看,地方化債通過三條鏈條支撐經濟修復。一是降風險,通過債務置換壓低付息成本、緩釋隱性債務風險,減輕市縣償債與保運轉壓力,穩定基層財政。二是騰空間,隨着年度化債壓力下降,地方可將騰出的財力更多投向「三保」、消費補貼、「兩新」及科技創新。三是修復現金流,通過清償企業欠款打通資金回流渠道,改善企業經營狀況和現金流,並逐步向居民收入與消費傳導。
隨着債務化解工作快速推進,短期也帶來三重階段性挑戰。一是擠出投資,化債資金加快發行,短期內對投資額度形成「擠出」,約束基建和重點項目加碼空間。二是信貸一定程度受限,以化債為重點的時期,城投融資功能收縮、退平台加快推進,城投債淨融資連續兩年為負。三是顯性付息上升,預算外高息債務轉為預算內法定債務,窄口徑債務率與付息規模同步抬升。
一方面,2025年地方化債與清欠政策取得階段性成果,後續仍有望通過暢通資金傳導改善企業現金流。政策推進期間,規模以上工業企業應收賬款同比增速一度降至5%左右;2026年前三季度回升至10%,餘額達29.8萬億元(人民幣,下同),其中私營企業超10萬億元。應收賬款平均回收期71.6天、同比延長1.3天,佔款壓力重新累積。分規模看,大中型工業企業應收賬款周轉率有所修復,小型企業則從前期高點回落,回款改善仍有分化。若化債和清欠資金能更順暢傳導至下游民營和小型企業,或有助於緩釋資金佔用、改善現金流。
另一方面,化債與穩增長的再平衡過程透支投資資金,高槓桿行業與化債壓力突出地區的投資下行尤為明顯。2025年特殊新增專項債「超發」規模擴大,發行1.37萬億元、佔新增專項債的29.8%,直接影響投資到位資金;2026年前10月為1.16萬億元、佔29.9%。與此同時,收入端承壓與存量債務累積疊加,專項債付息剛性壓力上升,其佔本級政府性基金收入的比重2025年已升至18%以上。分區域看,天津、西藏、黑龍江等化債資金「超發」更多的地區,投資下滑幅度更大;對財政資金依賴度更高、槓桿率更高的行業,投資下滑也較明顯。
三個關鍵時間點疊加
2027年的特殊性不在於單一因素,而在於到期高峰、「退平台」節點與短債收緊三個關鍵時間點的疊加。到期高峰方面,全國城投類債券2027年到期2.6萬億元,為前後三年高點。節點方面,2027年6月底前存量融資平台須完成退平台、實現平台名單清零。短債收緊方面,監管層對城投類借新還舊主體短期限債務融資工具發行審核口徑進一步收緊,相關主體暫時難以發行2年期以下品種,發行期限結構被要求向2年期及以上中長期產品調整。
本文從微觀視角,基於存量債券、到期分布、區域財力、債務率、打分與觸發事由等,梳理出316家城投債發行人名單。名單主體存量債券1.9萬億元,相當於所涉98個區域城投有息債務39.5萬億元的4.8%,其意義不在於刻畫債務存量全貌,而在於篩選市場定價與風險暴露意義上的尾部集合。
名單顯示,2026年四季度至2028年上述主體合計到期9915億元,佔存量的52.3%;其中2027年到期4682.4億元,佔全國城投債2027年到期規模的18%。名單中,83家已觸發主體(商票逾期、非標違約或風險提示、評級負面或推遲、隱含評級下調等)2027年平均到期比例為20.9%,低於非觸發組的25.2%。按三年口徑,兩者分別為45.6%和53.2%,差距進一步擴大。這或指向前期化債已為風險暴露主體拉長了債務期限。
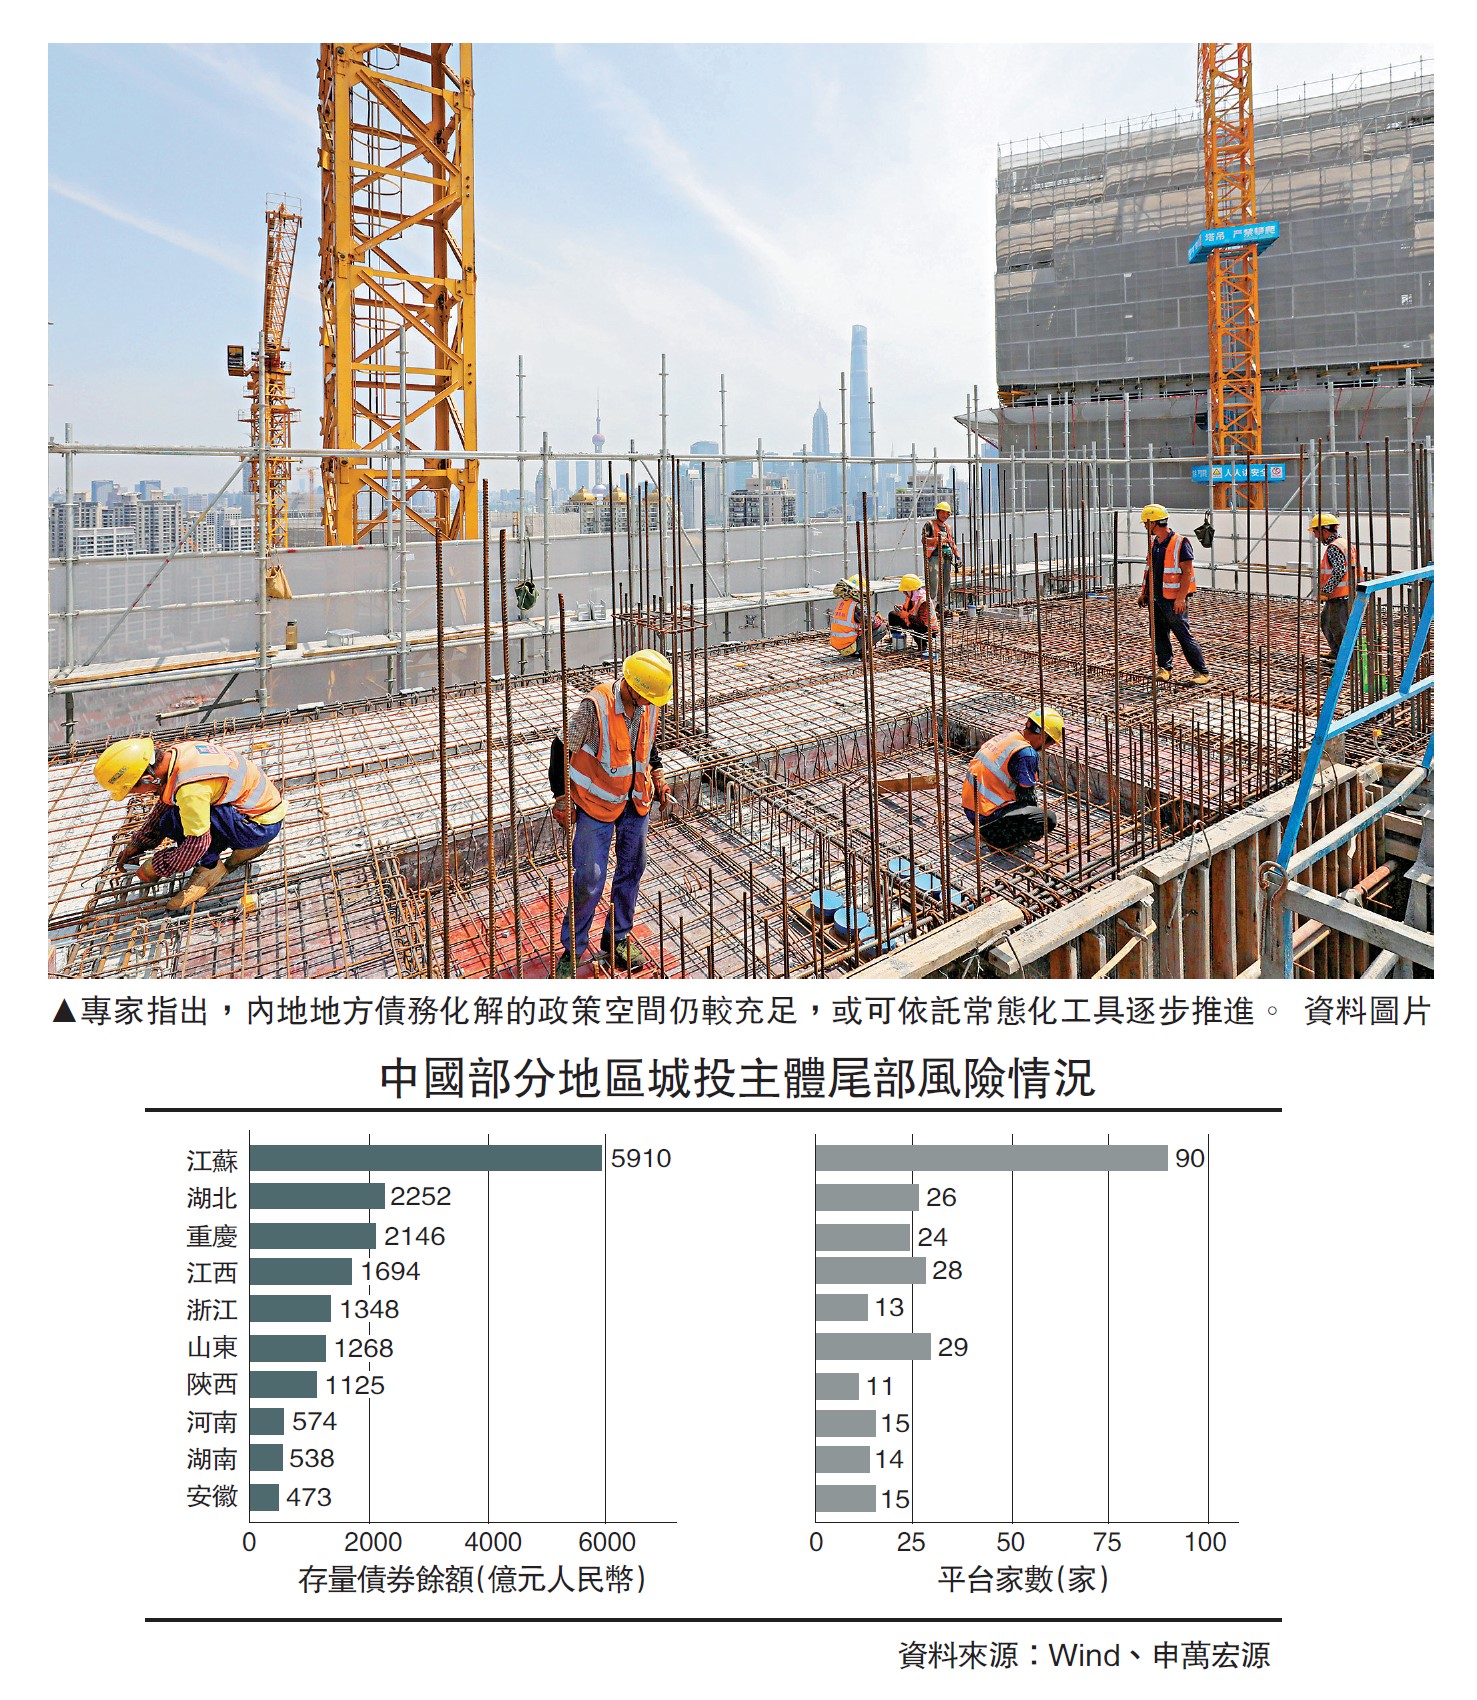
名單地區分布較為集中,2027年到期規模最大的10家主體合計佔24.7%,前30家佔46%、合計2155億元。從存量分布看,江蘇以90家、5910億元居首,佔名單存量餘額的31.2%;湖北、重慶、江西、浙江、山東分列其後,而償債能力最薄弱的區域集中在中西部。集中度較高意味着處置協調成本相對可控。但前30家覆蓋名單2027年到期規模的46%,仍是需要重點關注的對象。
部分地區基層財政壓力也需關注,金融化債的延續性和力度將成為後續化債的關鍵支撐。名單內平台2027年到期規模4682.4億元,相當於98個區域本級綜合財力的6.2%。比率超過20%的13個區域到期合計1678.3億元、佔名單2027年到期規模的35.8%,單區域最高290.7億元。比率偏高主要源於財力基數較小,而非到期絕對規模偏大。後續化債的重心或轉向金融端,如貸款接續的延續性、展期降息的力度與問題主體的債務重組安排等。
政策工具仍較充足
後續地方債務化解的政策空間仍較充足,或可依託常態化工具逐步推進。從過往經驗看,三類手段或可在化債過程中繼續加碼:一是新批特殊再融資債額度,二是從新增專項債中劃出的化債專用額度,兩類特殊額度或可常態化安排;三是結存限額的使用,截至2026年底,地方債結存限額仍有6000億元左右。相應地,推出新一批大規模一攬子化債舉措的必要性或較低。
針對城投經營性金融債務,各地因地制宜,形成了不同的市場化處置體系。化解路徑主要依託三類模式:一是金融協同置換,通過展期降息,以低成本標準化資金置換高息非標債務,壓降融資成本;二是債務託管處置,由省市級高信用國企或資管公司託管財力薄弱地區的弱資質城投債務,實現風險集中管控、分類出清;三是統借統還,通過省級信用背書統一融資償債,降低尾部區域的融資溢價。
此外,部分省份還結合自身資源稟賦,探索資產整合與股權運作。例如,山西整合高速公路等交通資產組建省屬交控平台,推進政企分開與市場化改革,以經營性收益緩釋債務壓力;貴州依託優質國企股權劃轉及低息信用債融資,置換城投高息債務、補充平台現金流。
儲備政策方面,貨幣政策或可與財政政策配合,共同支持重點地區化債。2023年11月,央行行長明確表態「必要時,中國人民銀行還將對債務負擔相對較重地區提供應急流動性貸款支持」。從歷史經驗看,央行或可依託結構性貨幣政策工具、特定目的工具(SPV)等創新機制,通過向金融機構提供政策激勵,為存量債務有序化解創造穩定的金融環境。2020年,央行為緩解小微企業貸款本息償付壓力,推出普惠小微企業貸款延期支持工具、普惠小微企業信用貸款支持計劃兩項直達工具。前者以利率互換方式向地方法人銀行提供激勵,後者以SPV購買其新發放的普惠小微信用貸款,有效緩解了小微貸款還款壓力,推動貸款本息「應延盡延」。
從長期維度看,債務風險的根本性化解,核心或在完善地方財稅體系、培育區域內生財政與產業造血能力。長遠來看,短期工具化債僅能實現風險緩釋,深化財稅體制改革、優化地方財政收支結構、培育可持續的產業與財稅增收體系,才能根本緩解地方債務風險。後續政策或將統籌短期風險處置與長期制度建設,在穩步完成隱性債務化解的同時,構建防範新增債務的長效機制,實現地方財政與債務治理的可持續發展。
(作者為申萬宏源首席經濟學家)
