
板塊尋寶/信達生物績佳獲唱好 目標價156.6元\贊華
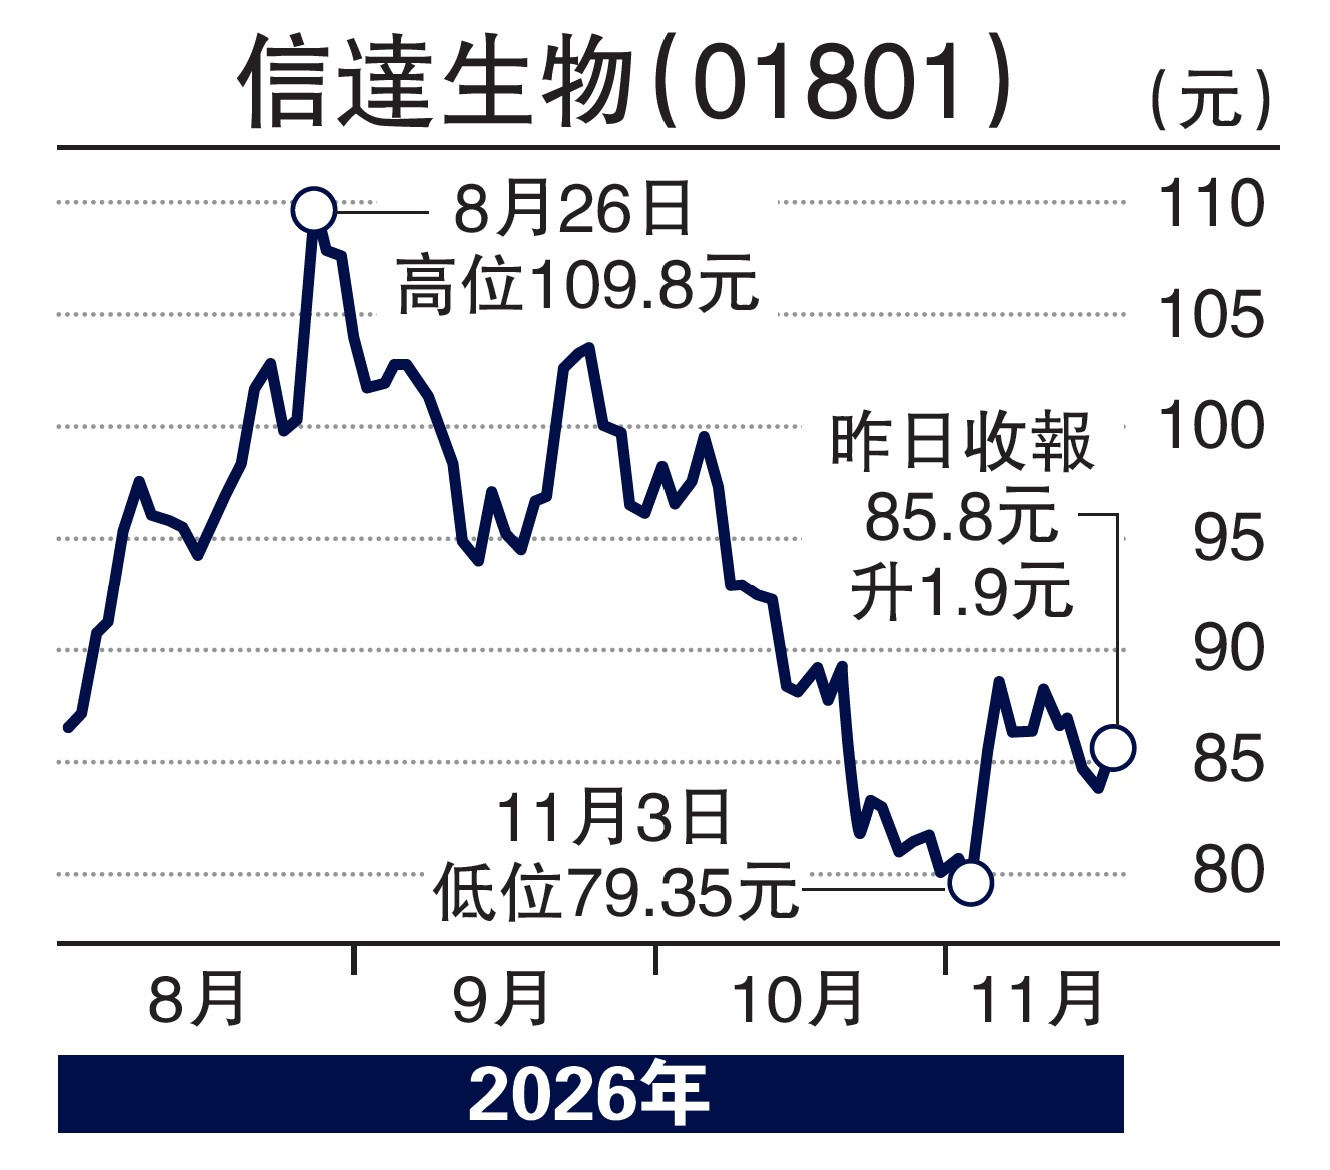
醫藥板塊具利好因素支撐,有力跑贏大市,信達生物(01801)估值看高一線,股價技術走勢完成築底後反彈,近日回順並形成敏感三角形,一旦突破可上試50天線阻力位91.2元。
信達生物為內地集研發、製造及商業化於一體的生物醫藥平台,現已開發豐富多元的在研產品,包括一系列新型及經驗證的治療靶點和藥物形式,遍及多個主要治療領域,並具有作為單一療法或聯合療法的巨大臨床和商業化潛力。
七款創新產品納醫保目錄
據報,新版《國家基本醫療保險、生育保險和工傷保險藥品目錄(2026年)》將於2027年1月1日起正式實施,信達生物共有七款創新產品獲成功納入目錄,涵蓋腫瘤、心血管代謝及自身免疫等社會負擔較重的疾病領域。
業績方面,信達生物繼去年度成功扭虧為盈,大賺8.14億元(人民幣,下同),今年度上半年利潤更大增50.2%至12.53億元,第三季亦延續強勁增長,產品收入超過47億元,按年增逾40%,多元產品矩陣協同發力,驅動收入結構持續優化。
公司現正推進三項核心資產進入全球三期臨床開發,並持續拓展腫瘤、心血管及代謝疾病、自身免疫和眼科等領域的新一代創新管線;目前共有41款管線處於臨床階段、超過100項早期研發項目有序推進。
信達生物季績理想,前景普遍獲券商看好,最近強生宣布以最多約33億美元收購信達生物合作夥伴Ollin Biosciences,花旗發表研報指出,此交易充分印證信達的研發能力,維持給予「買入」評級及首選股地位,目標價高達156.6港元。
