
金融觀察/聯儲下月加息0.5厘機會微\武 朔
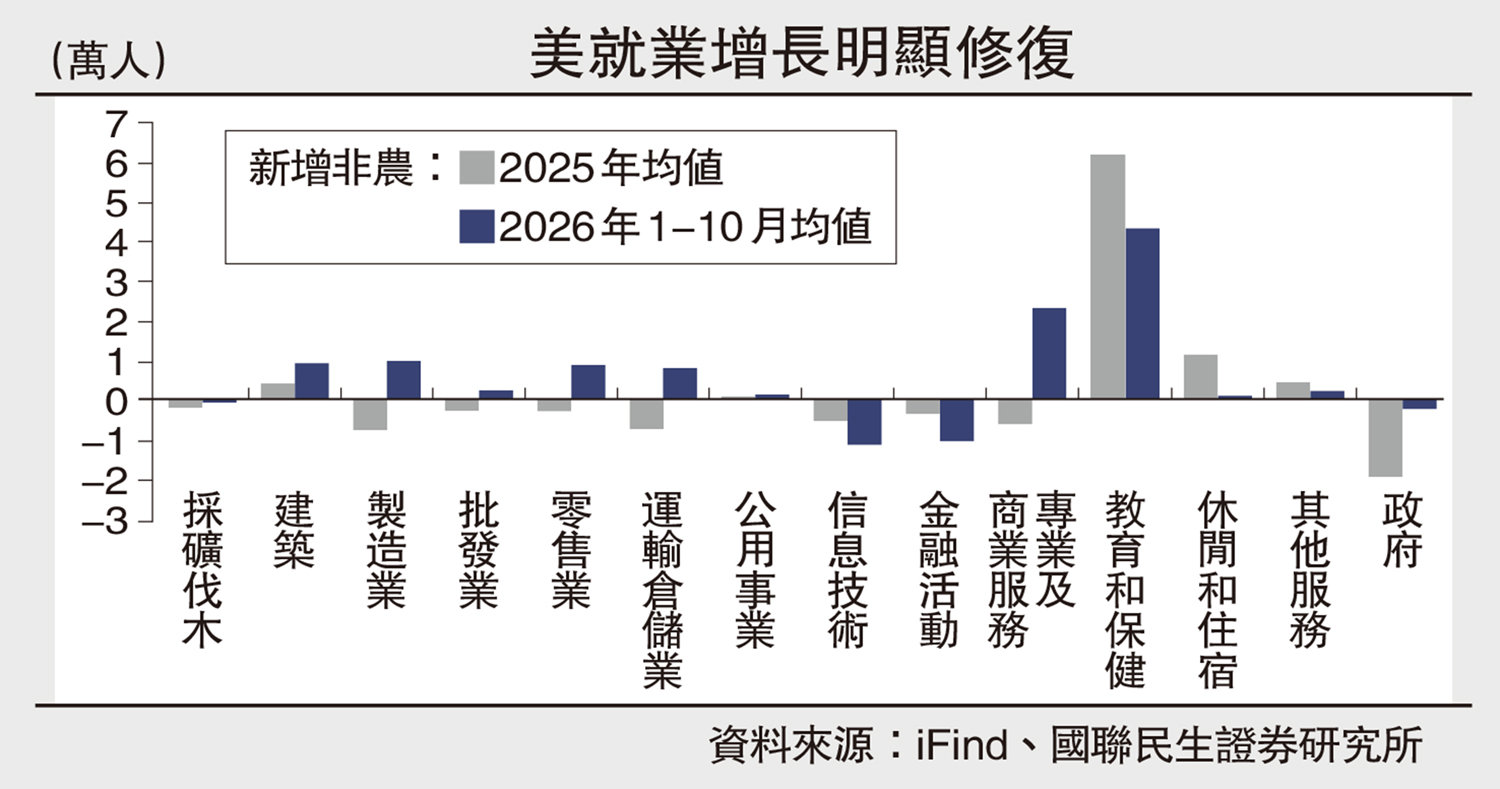
美聯儲理事沃勒的鷹派「宣言」與CPI的超預期讓市場開始重新審視當前的加息路徑。12月單次加息50基點的政策選項一度進入市場視野,而緊縮預期的升溫也帶動了10年期美債利率再度觸及5%的關口。就目前而言,考慮到融資條件的壓力及傳統經濟的承受能力,筆者依然對12月單次加息50基點保持謹慎。但倘若激進加息兌現,明年經濟預期走弱及降息預期升溫的節奏,可能快於我們此前的判斷。
具體來看,沃勒的鷹派擔憂其實並非「空穴來風」。10月非農和CPI接連超預期,就業市場的韌性給了聯儲加息的底氣,而通脹也呈現出明顯的擴散跡象。CPI年化環比增速超過3%的分項佔比從前值的52.2%再度上升至54.5%,而8月這一數值僅為36.3%。在此背景下,沃勒支持12月加息50基點的邏輯,本質是提前防範通脹擴散、鞏固美聯儲抗通脹的政策公信力。
但即便如此,一次性加息50基點目前也並不是委員會的一致傾向。從其他票委的公開表態看,多數委員仍傾向漸進式調整;即便是立場偏鷹的洛根,在CPI數據公布後也更偏好分兩次加息25基點、之後轉入觀察,而非一步加息50基點。委員群體更願意保留觀察窗口,依託高頻數據驗證通脹反彈的持續性,規避一次性大幅加息引發政策超調。
由此來看,12月落地50基點加息面臨較高投票門檻,委員會內部很難形成多數支持。市場定價也在一定程度上反映了這一分歧:CPI數據落地後,12月加息已基本被充分計價,但加息50基點的概率僅約13.2%,屬於典型尾部情景。
對比經濟與通脹的底色,本次討論50基點加息,和2022年的大幅加息環境存在本質差異。2022年5月美聯儲加息50基點時,CPI同比攀升至8%以上,核心CPI環比持續位於0.5%-0.6%區間,通脹持續升溫;而彼時聯邦基金利率不足1%,實際利率深度為負,快速大幅加息是向中性利率靠攏、壓制通脹的重要選擇。
反觀當前,核心CPI環比連續三個月穩定在0.3%附近,通脹更多是維持黏性而非持續加速。且當前政策利率已經處於3.75%-4%的高位,利率偏高下,同等加息幅度對實體經濟與金融條件形成的邊際緊縮衝擊,明顯大於2022年,這也是我們審慎看待加息步幅的結構性原因。
市場影響上,單次加息50基點本身並非穩妥的政策選擇。50基點屬於強度極高的政策信號,容易直接擾動資產定價中樞,引發股債匯短期劇烈波動。如果美聯儲的核心目標是修復政策可信度、錨定通脹預期,對沖10月暫停加息滯後於通脹的風險,那麼12月、1月連續兩次加息25基點,也可實現持續收緊的效果,對市場的擾動更為溫和,並不一定要在12月一次性加碼。
後續行情的兩種可能
那麼,倘若50基點加息超預期兌現,會帶來哪些市場影響?當然,短期內流動性資產或將迎來衝擊,尤其是美股可能尚未充分定價這一尾部風險。不過,後續資產的走向仍取決於聯儲的定調和表態,可以分為兩種情形:
情景一:加息50基點之後,美聯儲釋放信號,認定此前三輪預防性降息帶來的寬鬆效應已基本收回,後續暫停加息、轉入觀察窗口(類似於沃勒與達拉斯聯邦儲備銀行行長洛根表態的結合)。在此情形下,「一步到位」可能比「走走停停」更好,市場在短期震盪消化後,資金會提前交易經濟下行壓力,降息預期也將隨之升溫,有望支撐風險資產修復。
情景二:如果美聯儲延續偏鷹基調,明確表態加息進程尚未終結、保留繼續加碼的選項,「高利率維持更久」的敘事將進一步鞏固,實際利率易上難下,流動性資產的調整壓力還將持續。
(作者為國聯民生證券研究所的宏觀經濟分析師)
