【銘察秋毫】新世界世紀供股 小股民供還是不供?
陳湋銘 特許公司秘書公會會士、榮譽法律學士、 EMBA、證監會負責人員牌照
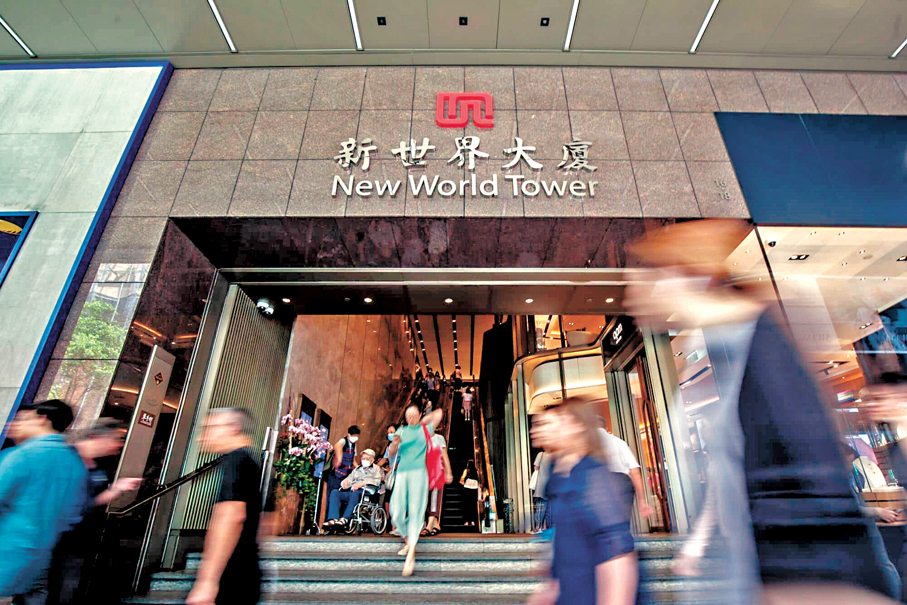
新世界發展(0017)在剛過去的星期日提出高達249億元的「1供11」供股計劃,是香港地產業近年最受矚目的資本重組行動之一。這不僅是一次大規模集資,更是新世界在債務壓力、資產價值下跌及融資環境轉變下,向市場爭取一次財務重生的機會。然而,市場需要追問的,不只是能否成功集資,而是過去的投資失誤由誰承擔?這次重組又能否真正扭轉經營困局?
新世界今次建議每持有1股可認購11股,每股供股價0.9元,較上星期停牌前4.87元折讓約81.5%,較理論除權價1.23元折讓約26.9%,預計集資249億元,扣除開支後淨額約241億元。由控股股東周大福企業聯同滙豐及星展全額包銷,並非單純依賴市場認購。當中約82億元用於提前償還目標銀行貸款一成,約87億元用於償還其他債務及遞延分派,另約72億元用於待發展項目。配合約820億元目標銀行貸款安排,集團將先償還一成,餘下九成延長到期日兩年。換言之,這是一場股本融資與債務展期同步進行的財務重整,而非一般擴張性集資。
從財務狀況看,新世界的問題並非沒有優質資產或盈利能力,而是資產規模與現金創造能力嚴重錯配。2026財政年度(截至2026年6月底),集團收入按年下跌28%至約200億元,全年錄得268.18億元巨額虧損,主要受11 SKIES項目減值及撥備拖累。不過,核心經營溢利仍增加28%至77億元,經常性營運淨溢利亦錄得22.28億元,反映基本業務並非全面失去盈利能力。真正令人憂慮的是,截至2026年6月底,總債務高達1,433億元,淨債務1,263億元,淨負債比率68.3%,全年融資成本仍達63億元,現金及銀行存款卻只有170億元。換言之,公司即使有核心盈利,亦需要付出龐大利息成本,侵蝕現金流及股東回報。
冀獲兩年緩衝 備戰減債「大考」
今次供股的最大意義是以股本取代部分債務,減低財務槓桿,同時爭取兩年還款緩衝期。若計劃順利完成,82億元即時還款後,總債務預計由1,433億元降至1,351億元,但這並不代表債務問題已經解決。集團仍須在2031年底前實現1,500億元至2,000億元合約銷售及資產出售收入,並削減400億元至500億元總債務。這意味着未來五年,新世界必須加快物業銷售、改善投資物業回報及出售非核心資產。供股只是提供喘息空間,真正考驗是能否將資產轉化為現金,而非繼續依靠資產估值支撐財務報表。
假如供股遭否決,後果可能相當嚴重。由於供股與820億元銀行貸款延期安排互為先決條件,一旦集資失敗,銀行未必願意延長貸款期限。屆時公司可能被迫以更高成本再融資、或出售優質資產套現,甚至延遲發展項目,形成資產折價出售、收入減少、融資能力進一步轉弱的惡性循環。這亦解釋了管理層為何形容供股是維持財務靈活性的關鍵,而不是可有可無的選項。
值得深入探討的,是新世界9月底與香港機場管理局就11 SKIES達成的提前退場安排。根據公開資料,新世界將提前交還項目經營權,支付約23億元現金,另提供約10.5億元等值服務,合計承擔約33.5億元代價。此舉雖然帶來即時財務損失,卻令集團擺脫未來39年的項目經營責任及巨額租金負擔,避免繼續承受不確定的營運風險。而相隔只有個多月,新世界便公布249億元世紀供股,值得商榷的是,11 SKIES原本涉及的長期投資承諾、項目風險及最終退出成本,是否已在當初決策時得到充分評估?倘若商業決策失誤最終需透過減值、撥備及股東供股來承擔,管理層便有責任向股東交代投資決策、風險管控及問責機制。企業可以重組債務,但不能將管理責任一併重組。
小股東須量力兼考慮前景
至於小股東,今次最大的難題是:供,還是不供?以每持有1,000股計算,若全數認購11,000股,須額外支付9,900元。好處是維持持股比例,分享日後復甦的潛在回報;壞處是必須再投入資金,而且新世界未來盈利及股價仍存在相當不確定性。若選擇不供,將承受約75.3%的理論攤薄效應,股東的經濟權益及投票影響力大幅下降。當然股東可考慮出售可交易的未繳股款供股權,收回部分價值,而不是直接放棄認購權。
筆者認為,小股東不應單純因為供股價較停牌前股價折讓逾八成,便認為是便宜貨。應考慮供股後公司的合理估值、未來現金流及自身承受風險的能力。若看好新世界的核心資產、相信管理層能落實減債計劃,而且有足夠閒置資金,可以考慮跟供;若資金有限或對復甦前景缺乏信心,出售供股權可能是較審慎的選擇。新世界今次供股,表面上是249億元集資,實際上是一次企業管治、資本紀律與股東信心的全面考驗。大股東願意承擔包銷責任固然重要,但真正的信心不能只靠注資證明,更要靠未來數年的盈利、現金流及債務下降來驗證。市場姑且拭目以待,觀察管理層的能力和決心。
題為編者所擬。本版文章,為作者之個人意見,不代表本報立場。
