
金融熱話/聯儲加息會戳破AI泡沫嗎?\趙 偉
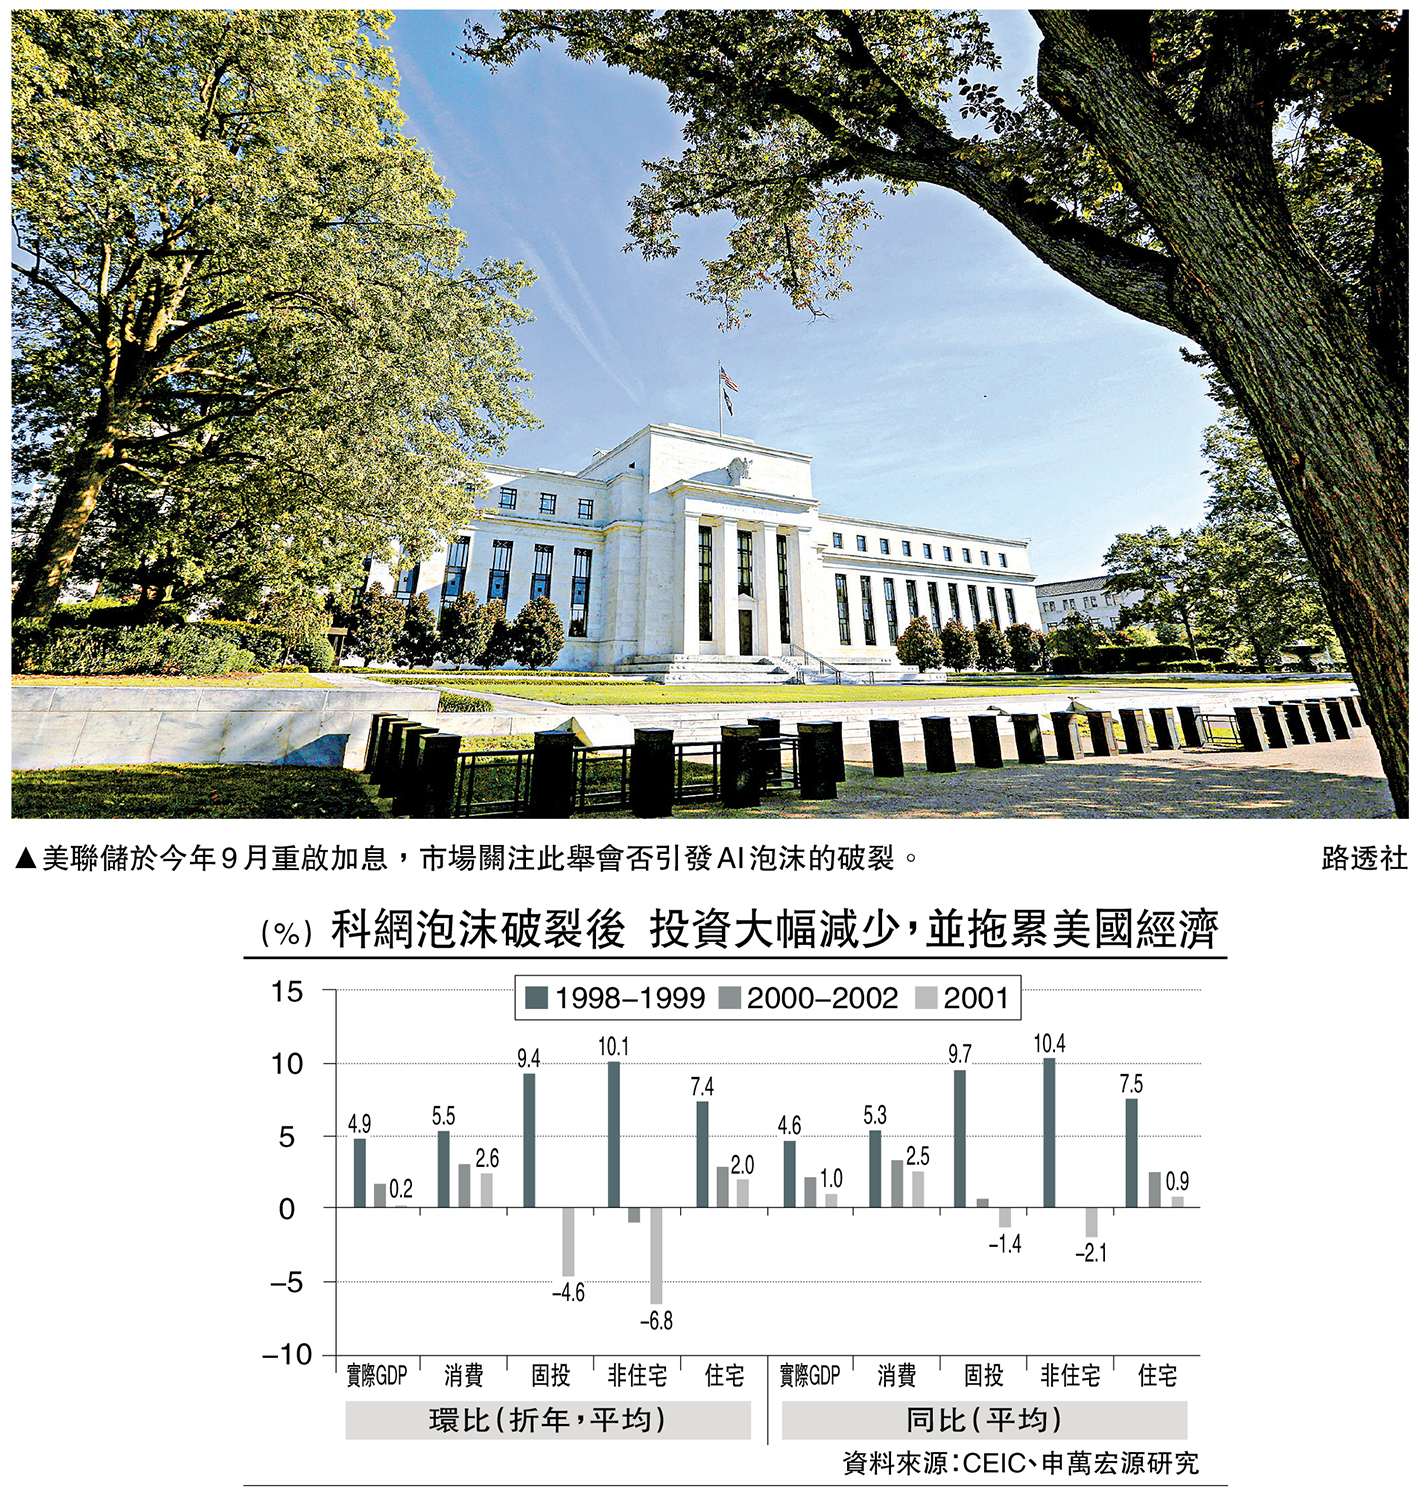
如果美聯儲仍處於降息周期,一些關於人工智能(AI)基本面與AI「泡沫」的分歧或許仍可以被暫時擱置,如同2025年底展望2026年一樣。但是,2026年9月美聯儲已重啟加息、且未完待續,展望2027年,需要從宏觀和金融視角審視AI「泡沫」問題。
貨幣緊縮是金融泡沫重估的「必要非充分條件」,泡沫本身才是其重估的「充分必要條件」。歷史上,大量引發經濟危機的典型金融泡沫,貨幣緊縮都是泡沫破裂的重要觸發條件,比如美國1929年股市崩盤、1973年「漂亮50」泡沫、2000年科網泡沫與2008年次貸危機,或者日本1989年半導體泡沫、1990年房地產泡沫等。但更完整的經驗是,貨幣緊縮並非必然引發金融危機和經濟衰退,有時美國經濟可以實現「軟着陸」。所以,貨幣緊縮是否會刺破金融泡沫,要以泡沫真實存在為前提。
資本開支尚未狂熱」
機制上理解,金融泡沫的表現之一是過度加槓桿,而泡沫破裂則對應着激進地去槓桿,區別僅在於主體、客體和中介。實體層面,美聯儲加息將提高融資成本,壓縮企業資本開支意願,減少其他企業的現金流(A的支出就是B的收入)。槓桿層面,利率上升會降低抵押品價值,提升槓桿率。所以,如果美聯儲持續加息,或將有愈來愈多的企業進入到明斯基(Minsky)定義的「龐氏融資」階段──現金流不足以覆蓋到期債務的利息,資本開支和信用擴張周期將被逆轉,泡沫也將被清算。
所以,首要問題是:AI「泡沫」是否存在,如果存在,有多大?本文並非探討股票估值層面的「泡沫」,因為如果僅僅是某個板塊的估值泡沫,風險往往是技術性的,而非系統性的。下文先從宏觀金融層面識別資本開支—信用擴張周期所對應的經濟衰退風險。
宏觀面,金融不穩定性來自於實體部門的過度借貸行為,企業部門多與產業投資有關,居民部門則多與住房按揭有關。AI資本開支擴張的斜率極為陡峭,但累計幅度依然不高,且美國企業部門總體上仍在去槓桿,畢竟2025年以前AI投資主要依靠自由現金流。2021至2026年上半年,美國非住宅投資佔國內生產總值(GDP)比重提升了約1.5個百分點,低於2010至2014年頁岩革命時期約2.3個百分點,與歷史上典型的科技投資浪潮比較,當前AI資本開支周期或仍處於偏早期階段,難言狂熱。
截至2026年11月5日,全球AI企業的償債能力依然穩健,基礎設施和應用端部分企業存在壓力。樣本企業的對沖融資、投機融資和龐氏融資佔比分別為72.2%、12.4%和15.3%,對沖融資仍佔主導。其中,芯片/半導體和能源/電力板塊最穩健,基礎設施、模型和應用板塊部分公司的償付壓力開始顯現。芯片/半導體企業對沖融資佔比為94.9%,能源企業為73.2%,二者債務情況相對穩健。基礎設施和AI應用企業龐氏融資佔比分別為12.5%和23.3%,模型企業為42.9%。總體看,上游設備及能源供應與下游算力建設、模型及應用企業之間,融資負擔呈現分化。
償付風險總體可控
動態看,近年來,樣本企業的償付能力有所改善,相較於2000年初科網泡沫時期有一定的「安全邊際」。截至2026年11月5日,全樣本龐氏融資佔比由2020年二季度的21.9%下降到了15.3%,顯著低於科網泡沫時期39.1%的峰值。分板塊看,應用、能源和半導體企業的融資覆蓋狀況改善,基礎設施企業變化不大,模型企業惡化,但主要受到新增企業納入樣本的影響。
具體而言,AI應用企業龐氏融資佔比由42.9%降至23.3%,軟件企業的訂閱收入持續增長、費用率下降,融資壓力有所緩解;能源企業對沖融資佔比由43.5%升至73.2%,半導體企業由84.6%升至94.9%,盈利覆蓋能力均有所增強;AI基礎設施企業龐氏融資佔比由18.5%小幅降至12.5%,融資覆蓋狀況基本穩定。AI模型企業龐氏融資佔比由零升至42.9%,其中谷歌和Meta仍保持對沖融資狀態,融資壓力更多集中於新進入的模型企業。
展望2027年,AI企業或面臨收入、盈利和利率的三重壓力測試,在各情景下,龐氏融資佔比均上升。本文測試三種單一衝擊及聯合情景:衝擊一:收入增速下調20個百分點;衝擊二:利潤率下降5個百分點;衝擊三:風險中性利率上行100個基點;衝擊一將使龐氏融資佔比從15.3%提升至36.4%,接近科網泡沫破裂時期的峰值39.1%。聯合情景下,龐氏融資佔比升至49.8%。分板塊而言,風險主要集中在基礎設施和應用兩組,觸發點在AI收入兌現不及預期,利率僅起到放大作用。
總結而言,截至今年11月5日,AI產業鏈企業的償付風險總體可控,微觀企業的尾部風險或仍是非系統性的。原因主要包括:1)雖然AI資本開支擴張的速度較快,但累積強度有限,且2025年之前主要依賴於自由現金流;2)2001年初以來,由於盈利的高速增長,美國企業全口徑槓桿率持續下降,償債率處於歷史低位;3)AI企業的償債能力依然穩健,企業債還本付息的壓力主要在2030年之後。
所以,我們認為,應當密切關注AI產業鏈的金融脆弱性,但也應警惕「AI泡沫即將崩潰論」。
警惕信用周期收縮
歷史上,通用技術革命幾乎無一例外地以資產泡沫破裂、金融危機和經濟衰退而終結。前文的論述表明,從資本開支和信用周期角度看,截至目前,AI「泡沫」尚未演化到「一發不可收拾」的程度,部分企業的融資風險或仍是非系統性的。但從長周期視角看,歷史經驗顯示,通用技術革命與金融泡沫是一組孿生現象,而當泡沫演繹到一定程度後,終將走向清算。
從資產價格見頂到資本開支增速見頂,或標誌着經濟與信用周期從正循環向負循環切換,此後從微觀到宏觀,金融脆弱性或將不斷強化。美國2000年初科網泡沫破裂前夕依次經歷了「美聯儲加息—金融條件收緊—股價見頂—資本開支增速見頂—經濟放緩—經濟衰退」,再往前則是始於九十年代初的資本開支和信用擴張周期。類似地,無論是1929年美股泡沫的破裂及「大蕭條」的發生,還是1989至1991年日本半導體和房地產泡沫的相繼破裂及之後「失去的十年」,都經歷了從正反饋到負反饋的切換。
值得強調的是,科網泡沫之後,美國經濟實際上經歷了一次「深度衰退」和漫長的無就業復甦(jobless recovery)。按照NBER(美國全國經濟研究所)的定義,美國經濟的衰退區間為2001年4至11月,歷時8個月,2001年一季度和三季度實際GDP環比分別為-1.3%和-1.6%(折年),但全年維持正增長。
比較而言,這似乎是最溫和的衰退。但與1998至1999年相比,2000至2002年美國GDP和固定資產投資增速都出現了斷崖式的下滑,實際GDP環比增速從4.9%下降到了1.7%(2001年為0.2%),固投、住宅投資和非住宅投資環比增速分別從9.4%、10.1%、7.4%下降到了0.0%、-1.1%和2.9%(2001年分別為-4.6%、-6.8%和2.0%);而且,即使2001年底便開始了「復甦」,但失業率上行趨勢及非農就業人數的下行趨勢一直延續到了2003年中才反轉。這是一次典型的「無就業復甦」。一般而言,典型的金融泡沫破裂後會導致私人部門資產負債表受損和信用周期的收縮,經濟損失不可低估。
(作者為申萬宏源首席經濟學家)
