財政部發文 釐清離岸信託個稅細則
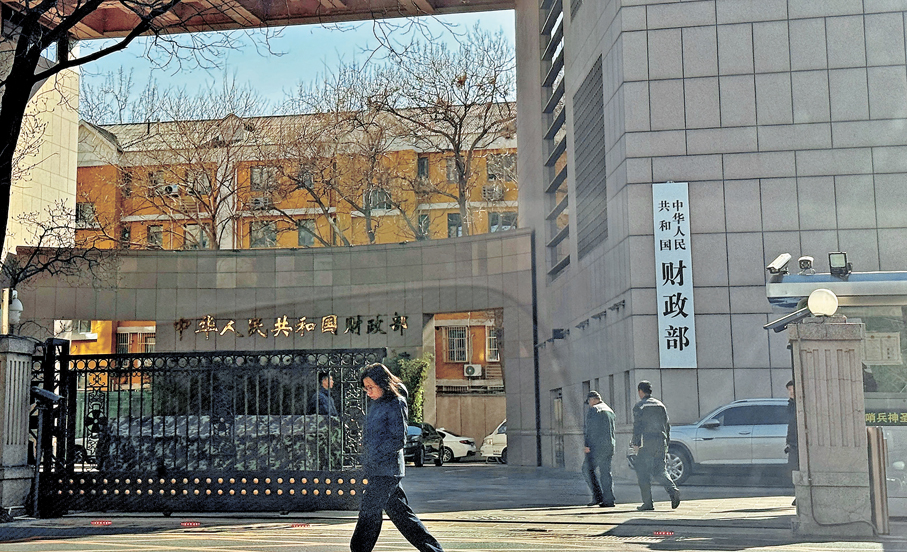
香港文匯報訊 國家財政部昨發布「離岸信託個人所得稅政策口徑問答」,針對當前市場爭議進一步釐清離岸信託個人所得稅政策執行細則,涉及估值確認、匯率統一、追繳範圍、受託人變更等實操難題,表明這項財產稅徵繳政策正加快落實。
香港強積金不在涵蓋範圍
此次財政部在發文中提及香港強積金不屬於相關政策涵蓋範圍。財政部指出,香港強積金受積金局監管,面向不特定客戶提供標準化養老金融服務,不屬於離岸信託。
至於香港上市公司通過「先舊後新」配股集資,大股東透過同一離岸信託先出售舊股,再以完全相同價格認購新股,是否認定為轉讓離岸信託財產?財政部對此表示,只要新股在配售協議簽署起14日內,發行予大股東同一離岸信託,賣出股票數量不超過買入股數的部分,可不視為轉讓信託資產。
財政部亦釐清資產原值認定細則,若財產裝入信託時,由於市值低於財產原值或裝入環節稅款已超過追徵期,因而未有繳納個人所得稅,財產原值不會改按裝入時的市值計算,仍以個人取得資產的價格為準。至於非上市公司股權裝入離岸信託,其市場價值可按照淨資產核定法確定,轉讓股權時則按照財產轉讓收入額扣除財產原值(即裝入環節的市值)和合理費用後的餘額計算繳納個人所得稅。
匯率基準為12月31日中間價
財政部還統一了匯率折算規則,按新舊信託、居民與非居民等區分,設定明確匯率基準日,化解跨幣種資產計稅爭議。財政部指出,居民個人在今年以前設立的離岸信託計算應稅額時適用2025年12月31日人民幣匯率中間價來折算。2026年1月1日後設立的離岸信託在次年辦理申報時,適用上一納稅年度12月31日人民幣匯率中間價。
今年7月24日,財政部、國稅總局發布離岸信託個稅公告,確立個人把資產裝入離岸信託、信託存續收益、信託終止清算三大環節的徵稅規則,並設立三個月過渡期。目前政策過渡期平穩結束,累計申報個人所得稅突破1,600 億元人民幣。針對輿論質疑此舉是「向富人開刀」或「加稅」,央視昨發表評論反駁,強調今次絕非開徵新稅種,而是依法把本該繳納的稅款收回。
文章指,一些超高淨值人群的財富,根植於國內市場、生長於本土營商環境、受益於完整的產業鏈與消費群體,其利潤源頭本就在境內,納稅義務就應該落在這裏。不能一邊持續享用國內市場的發展紅利,一邊搭一層境外架構,把本該承擔的責任切割出去。
不容許建境外架構規避納稅
文章強調,財富規劃應依法納稅。靠搭建境外架構規避納稅義務,依託信息差、規則漏洞牟利的灰色生意,隨着信息壁壘被打破,已經難以為繼。
至於目前已補徵上來的這1,600億元資金,央視表示,最終將用於教育、社保、縣域醫療等民生公共服務。把該徵收的稅款足額收歸國庫,民生公共服務才有穩定可持續的保障。
文章重申,雖然私人財富可以合法跨境流動進行投資,但國家的納稅義務絕不能「離岸」,所有財富與收益都必須合法合規。今次嚴格執法守住的不僅是國家的稅收權益,更是全社會對公平正義的信心。
