
經紀愛股/從規模轉向質量增長 美的前景向好\鄧聲興
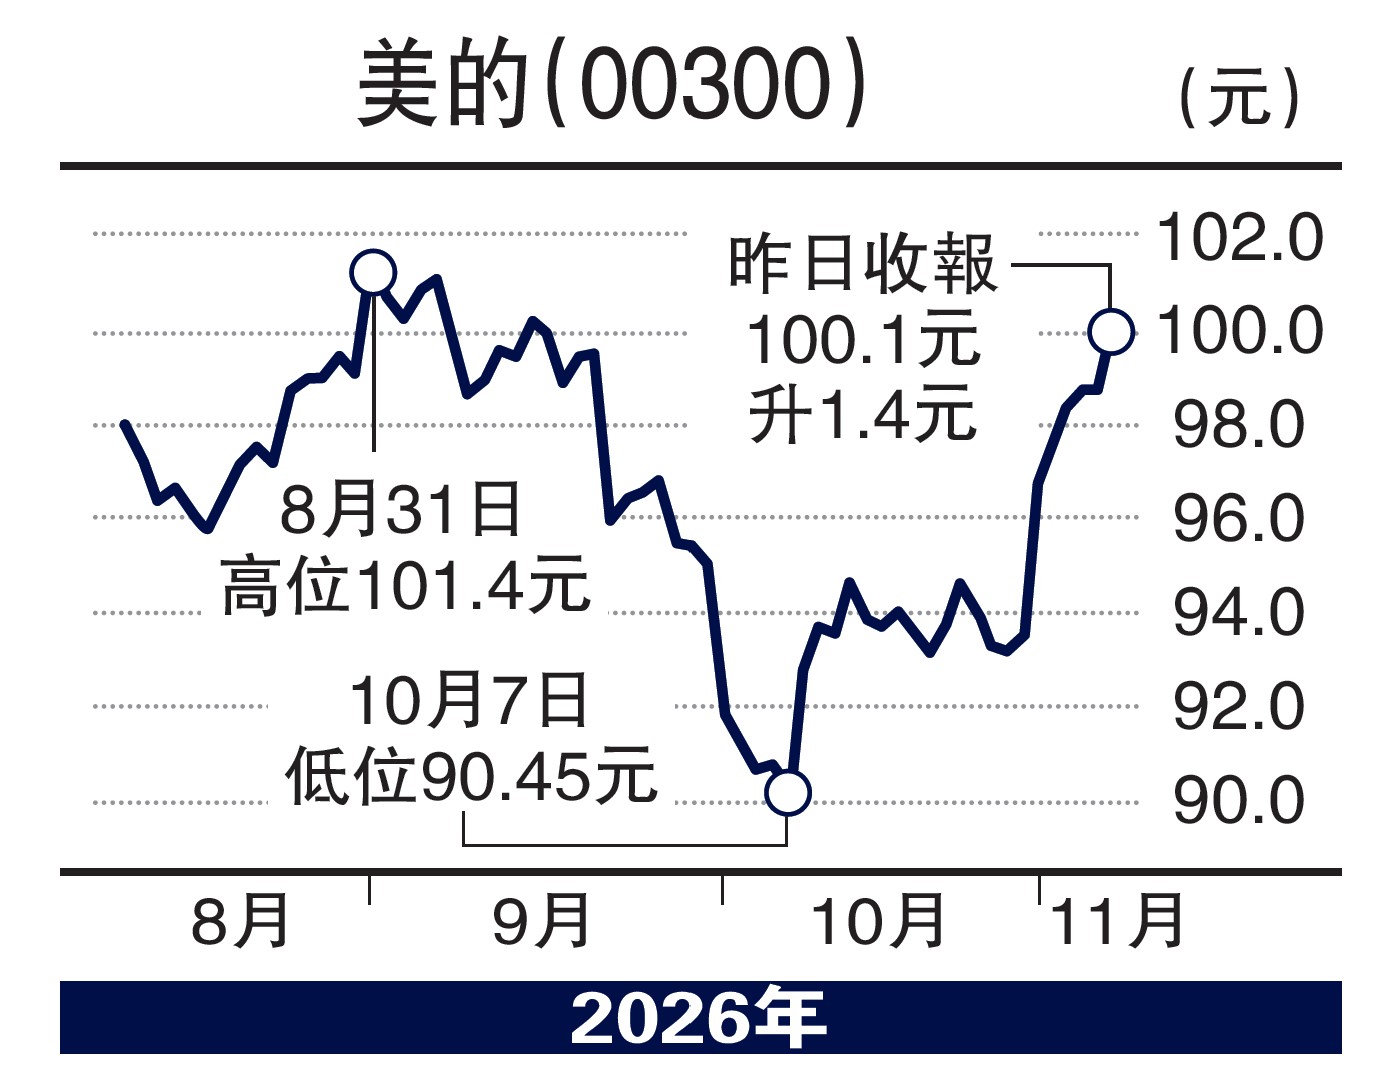
美的集團(00300)公布2026年第三季度業績,收入與利潤表現出現明顯背離。第三季度營業收入1073.22億元(人民幣,下同),同比減少4.1%,較第二季度4.5%的增速轉負;歸母淨利潤149.47億元,同比增長25.9%;但扣除非經常性損益後淨利潤91.93億元,同比減少15.7%。表面看來,歸母淨利潤的強勁增長與收入的輕微下滑並存,但拆解利潤結構便會發現,這一背離主要源於匯兌損益的會計錯配,而非經營層面的實質惡化。
若剝離這一會計層面的噪音,美的核心盈利能力並未出現趨勢性轉弱,第三季度毛利率25.9%,環比提升1.04個百分點,反映產品結構優化與成本管控仍在發揮作用。
企業部成增長引擎
從業務結構審視,美的的增長引擎正逐步從傳統家電向B端業務(商業企業客戶)遷移。前三季度樓宇科技收入309億元,同比增長10%;機器人與自動化收入249億元,同比增長10%;工業技術收入183億元,同比減少13%。在國內家電零售整體承壓的背景下,上半年家電零售額4250億元,同比減少9.9%,其中空調零售額1221億元,同比減少15.9%,美的系產品在主流線上線下渠道銷售額仍居行業第一,並持續推進COLMO與東芝雙高端品牌戰略。B端方面,中央空調國內銷售額佔比超過22%,穩居行業第一。B端業務的穩健表現,部分對沖了C端家電需求的周期性壓力。
股東回報層面,美的展現出明確的價值管理導向。截至2026年10月22日,公司累計回購A股1.38億股,佔總股本1.81%,回購金額112.3億元,且用途已變更為註銷減少註冊資本。註銷式回購直接提升每股盈利與淨資產回報率,在收入增速放緩的階段,為股東價值提供了實質性支撐。筆者認為,美的當前正處於從規模擴張向質量增長轉型的關鍵期,短期業績受匯率波動與家電需求疲弱影響,但B端業務的持續滲透、高端家電的品牌升級,以及註銷式回購所體現的資本紀律,共同構成了抵禦周期壓力的緩衝。投資者宜將關注點從單季收入波動,轉向B端收入佔比的提升速度、數據中心液冷等新場景的商業化進展,以及匯率對沖策略的調整效果,這些才是決定其中長期估值中樞的核心變量。
(作者為香港股票分析師協會主席,證監會持牌人士,並未持有上述股份)
