【銘察秋毫】轉數快接通銀聯 香港跨境支付邁向新金融基建
陳湋銘 特許公司秘書公會會士、榮譽法律學士、 EMBA、證監會負責人員牌照
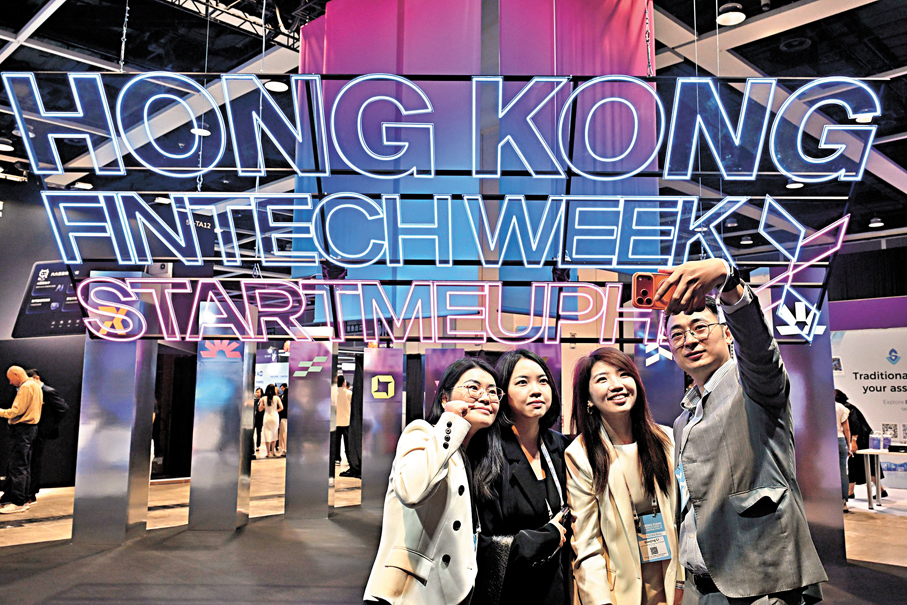
2026年香港金融科技周今日(6日)進入尾聲。回顧是次盛事,有不少創新措施出爐。金管局總裁余偉文近日宣布,香港轉數快(FPS)將於今年底前接通銀聯,逐步讓市民透過手機銀行或電子錢包掃描二維碼,在全球超過40個海外市場、逾1億個銀聯及合作網絡商戶付款。首階段預計涵蓋香港、澳門及中國內地,並包括馬來西亞和韓國等海外國家及地區,其後逐步擴展至其他市場。這項安排表面上是方便市民外遊消費,實際上卻是香港金融基建國際化的重要一步。
轉數快自2018年推出以來,已成為香港重要的即時支付基建,連接銀行及儲值支付工具營運商,支援個人轉賬、商戶收款及賬單支付。今次與銀聯接通,把原本主要服務香港本地的即時支付網絡,延伸至龐大的國際商戶受理網絡。對消費者而言,這有助減少攜帶現金、兌換外幣及使用信用卡的需要;對旅遊業而言,則可降低跨境消費的支付摩擦,提升香港與內地、東南亞及其他旅遊市場的消費聯繫。尤其香港市民經常往返大灣區及東南亞,支付便利化將有助刺激跨境餐飲、零售、酒店及交通消費。
非全面雙向收款 功能尚待升級
不過,今次公布的核心功能是讓轉數快用戶掃描銀聯網絡商戶的二維碼付款,並非已確認所有市場均可雙向收款。香港本身的轉數快早已支援商戶收款及個人轉賬,但跨境銀聯互聯是否同時開放外地消費者掃描香港商戶的轉數快二維碼,仍須視乎日後公布的技術安排及參與機構。換言之,不能把本地轉數快的雙向功能,直接等同於新跨境網絡已全面具備雙向功能。
從目前公布的政策定位看,這次升級主要針對零售商戶支付,屬於以B2C為主的應用,即消費者向商戶付款,並不代表企業與企業之間的跨境貿易結算(B2B),或個人與個人之間的跨境匯款(C2C),已被納入這個銀聯二維碼支付安排。不過,香港轉數快早已支援企業收款及個人轉賬,而香港與內地之間亦已透過「跨境支付通」(Payment Connect),連接內地網上支付跨行清算系統,支援兩地居民及機構進行小額跨境匯款。這些是不同的支付功能和制度安排,必須區分。
未來若能進一步把銀聯商戶支付網絡、跨境支付通及企業支付服務整合,便有機會逐步拓展至中小企跨境採購、供應商付款、服務費結算及商業收款,令香港支付基建由便利個人消費,進一步服務跨境貿易。香港市民在內地使用升級後的轉數快付款,是今次計劃的重要應用場景之一。不過,必須釐清,透過銀聯網絡付款,並不等於可以不受限制地向內地個人或企業收款、匯款,亦不代表內地外匯管制因此取消。
內地仍然實行經常項目及資本項目分類管理。個人每年等值5萬美元的結匯額度仍然存在,但這並非絕對上限;超出額度的合資格經常項目交易,在提供真實交易證明後,仍可按規定辦理。至於跨境商業收付款,亦須符合相關交易背景、用途審核及反洗錢要求。因此,香港居民在深圳商戶消費,與內地居民向香港商戶支付貨款,兩者在交易性質、資金流向及監管要求上並不相同。即使支付技術已經互通,資金跨境流動仍須遵守兩地金融監管及外匯管理制度。
代幣化結算 金融市場全天候
金融科技周同時宣布,Ensemble項目將推進代幣化存款以代幣化央行貨幣進行24小時全天候銀行間結算,參與銀行增至12家;外匯基金票據代幣化亦已完成首輪二級市場交易測試,未來將擴大至受監管穩定幣等支付方式。這幾項措施都反映傳統金融市場正由銀行營業時間主導的交易結算模式,逐步走向全天候、即時及可編程的數字金融市場。例如,未來代幣化債券、貨幣市場基金及其他金融資產,可以透過代幣化存款完成即時交收,減少交易對手風險及資金等待時間;企業亦可以更靈活地管理跨時區資金,提升財資運作效率。當支付、貨幣與金融資產均能在數字平台上互相連接,香港便有條件發展新一代金融市場基建。
當然,未來仍有幾項關鍵問題需要解決,包括匯率是否具競爭力、交易手續費、每日支付限額、跨境退款安排,以及個人資料和支付安全。尤其在內地市場,支付競爭已相當成熟,支付寶及微信支付已擁有龐大的用戶和商戶生態,轉數快要取得市場份額,不能單靠技術互通,更要在價格、便利及服務體驗方面具備優勢。從更宏觀的角度看,香港作為國際金融中心,未來的競爭不只是股票市場、債券市場及資產管理規模,更是金融基建的連接能力 - 誰能夠提供安全、高效、低成本及跨境互通的支付與結算網絡,誰便更有條件吸引國際資金、金融機構及數字資產企業落戶。香港真正的競爭優勢,不是擁有多少電子支付用戶,而是能否把支付網絡、銀行存款、穩定幣、代幣化資產及跨境金融市場連接起來,形成一個具國際競爭力的數字金融生態。
題為編者所擬。本版文章,為作者之個人意見,不代表本報立場。
