
經紀愛股/農行增長扎實穩健 目標7.5元\連敬涵
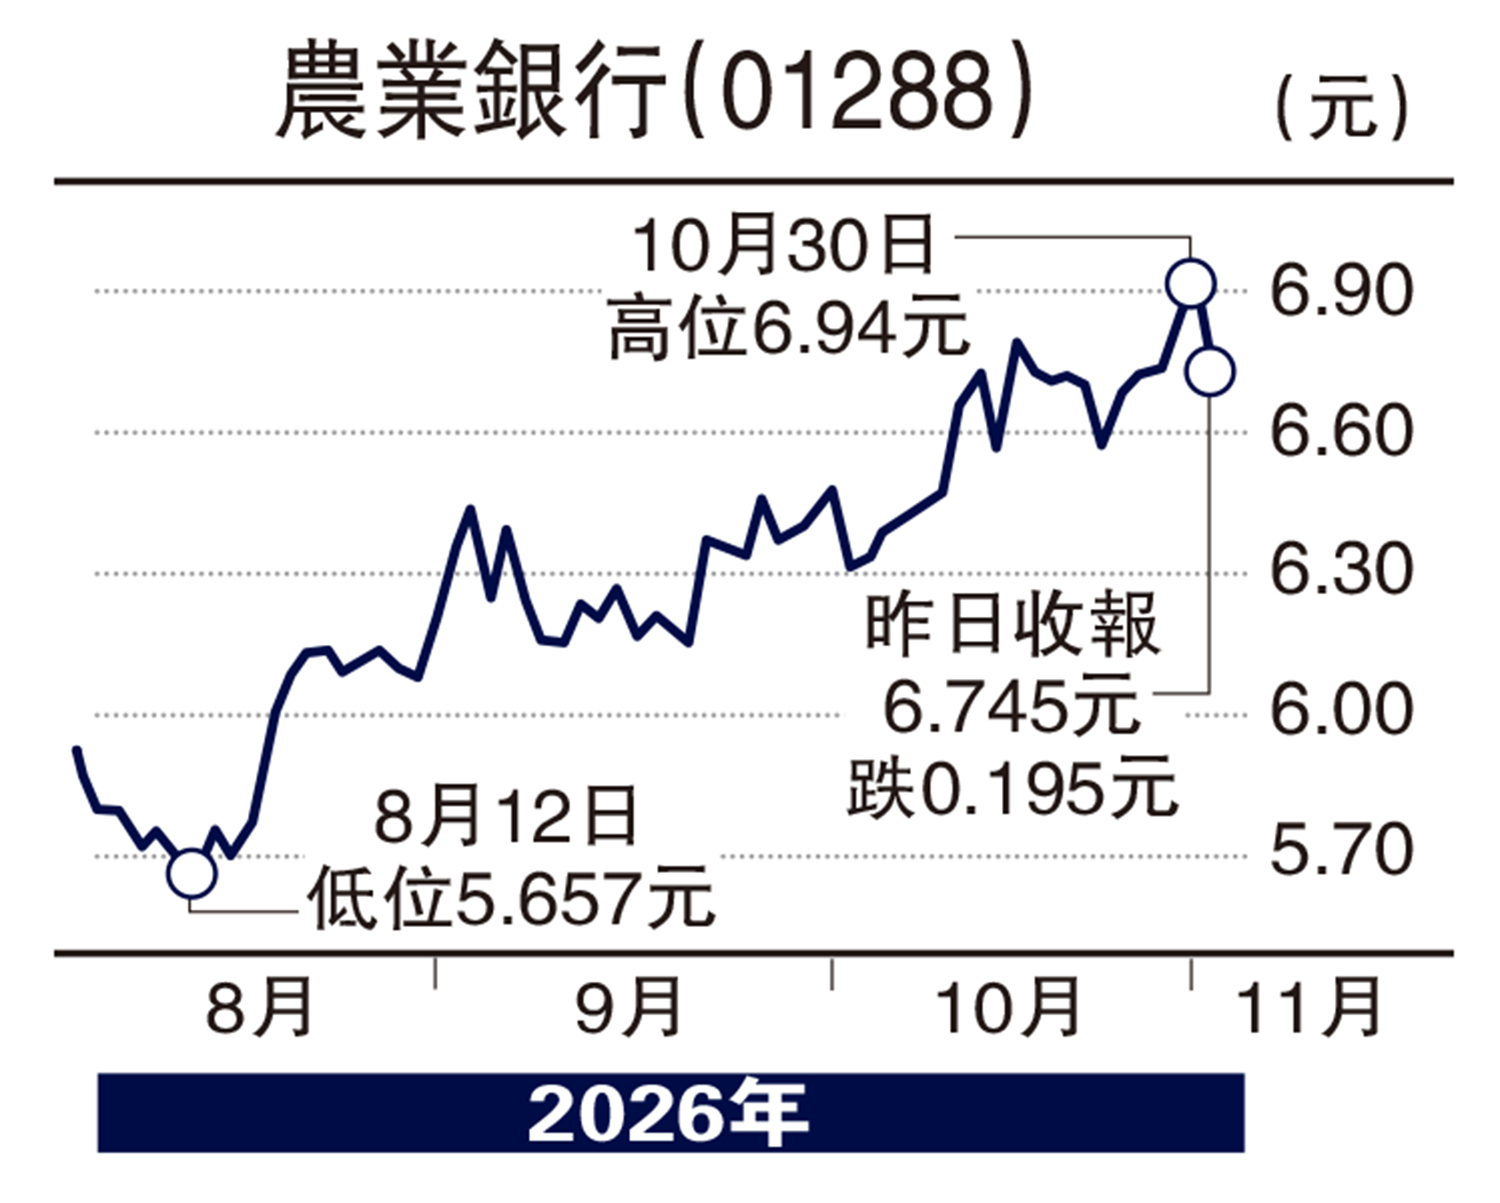
剛公布業績的農業銀行(01288)2026年前三季度業績亮眼,盈利增速穩居四大行首位。期內營業收入6195億元,同比增長12.5%;歸母淨利潤2365億元,同比增長7.1%,營收及利潤增速領跑同業。單季表現更為突出,第三季淨利同比增長10.84%,是四大行唯一錄得雙位數增長的銀行。
農行業績增長扎實穩健,前三季度淨利息收入增長10.6%,淨息差維持1.28%,在行業息差承壓下保持穩定。同時存款成本管控良好,利息支出同比下降5.6%,年化ROE微升,股東回報能力持續優化。
資產質量為農行最大亮點,9月末不良貸款率1.23%,不良貸款率持續高於逾期貸款率,該差距連續25個季度為負,不良率逐季下行,改善幅度為四大行最佳。農行撥備餘額突破萬億元,撥備覆蓋率289.13%維持四行第一,抗風險能力充足,可抵禦信貸壓力,同時支持未來利潤增長。
預測股息率逾5%
縣域市場為農行獨特競爭壁壘,縣域貸款增速領跑全行,依託龐大個人及對公客戶基礎,存款底盤穩固,優勢難以複製。
估值方面,農行H股市淨率僅0.6倍,預測股息率高達5.0%-5.3%,具備估值修復及高股息雙重優勢,適合穩健長線收息投資者。
基本面向好帶動股價走勢強勁,10月單月漲7.32%,創出上市新高,長線累計漲幅領跑國有銀行。業績後先升後回軟,相信只屬趁好消息獲利回吐,反成吸納機會,可於回至20天線6.65元吸納,目標7.5元,跌破6.4元止蝕。
(作者為香港股票分析師協會理事,未持有該股)
