美聯儲進「補償式」加息觀察期
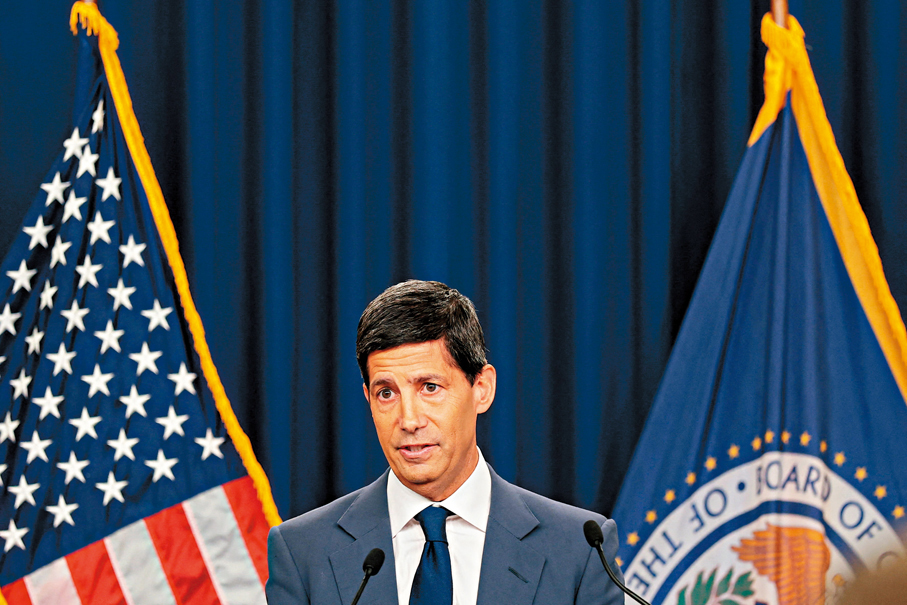
香港文匯報訊(記者 倪巍晨 上海報道)美聯儲10月議息會議決定,將聯邦基金利率目標區間維持在3.75%至4%區間不變,12位票委中僅2人支持加息。美聯儲主席沃什在記者會上表示,美國經濟增長依然強勁,就業狀況相當積極,惟通脹偏高。他強調,不支持在正常時期使用前瞻指引,不能肯定12月是否加息,也不會代替其他委員更新預測。分析稱,票委內部仍有緊縮訴求,本輪加息進程尚未終結,目前美聯儲已進入「補償式」加息觀察期,核心PCE、核心服務通脹、薪資等指標若未顯著下行,12月大概率將再次加息25個基點。
沃什:不肯定12月是否加息
最新議息會議上,美聯儲理事庫克(Lisa Cook)和克利夫蘭聯儲主席哈馬克(Beth Hammack)支持10月加息25個基點。議息會議機制改革方面,沃什宣布,將調整例會安排,每年仍保留8次會議,但2027年將有1次會議聚焦長期政策戰略,2028年將增至2次,此類會議既不投票,也不發表政策聲明,相當於明年及後年以「議息」為主題的會議將分別縮減至7次和6次。
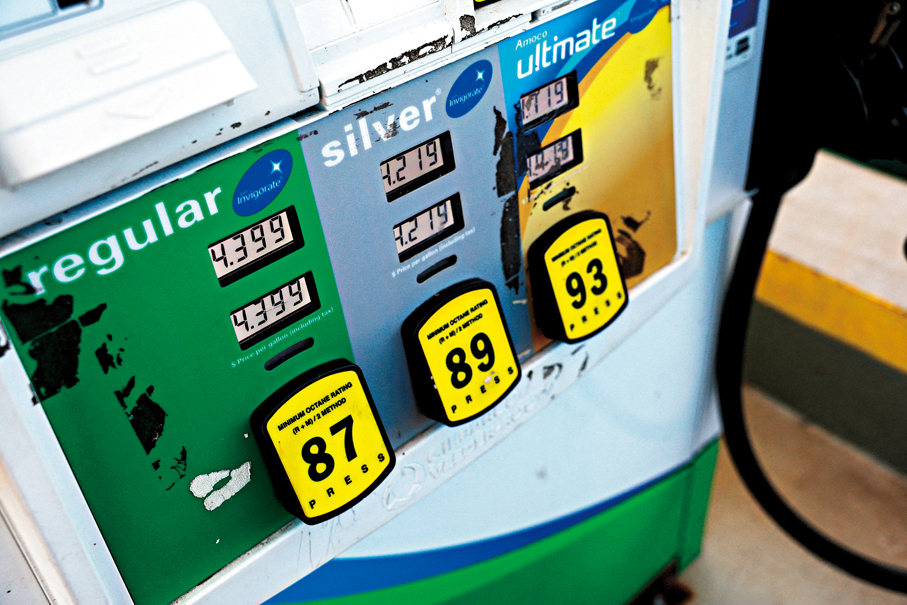
沃什在記者會上表示,上半年美國GDP增速從預估的1.8%上修至2.4%,第三季增速將超3%,經濟擴張步伐強勁;新增就業與勞動力增長同步,失業率變化不大。通脹方面,沃什直言,當前通脹水準依然偏高,近期能源及相關價格再次上漲,美聯儲需控制局部價格變化向更廣泛領域擴散,維護仍然錨定的通脹預期,「目前的整體金融條件雖有所收緊,但我不願意也無法稱其為『緊縮』」。
申萬宏源證券首席經濟學家趙偉指出,從沃什表述看,在AI投資擴散、就業穩健背景下,美國經濟的強勁表現不必然推升通脹。美聯儲10月按兵不動主要基於兩大邏輯,一是決策者不依據單個日期或數據點開展決策;二是通脹補償、通脹預期已朝着正確的方向變化。不過,沃什並未否認「12月加息」是多數票委的「共識」。
中國首席經濟學家論壇國際金融研究院資深研究員劉濤分析,9月加息後美債收益率的上行,引發信貸條件邊際收緊,美聯儲需要時間觀察前期緊縮政策對需求和物價的傳導效果,避免連續加息可能形成的疊加衝擊。同時,當前美國消費、資本開支雖保持韌性,但商業地產、中小銀行等領域較為脆弱,連續加息易觸發局部風險。此外,加息對油價上漲等外部衝擊的抑制作用有限,且目前尚未見油價全面轉化為「工資-物價螺旋」的內生通脹壓力。
連續加息易觸發局部風險
美聯儲政策取向方面,劉濤認為,能源價格衝擊、住房租金價格回落偏慢、服務領域價格的粘性,以及關稅滯後傳導尚未結束等,是目前美國通脹的主要壓力源,而AI相關硬體和數據中心建設帶來的部分商品價格上漲,邊際上擴大了美國通脹的廣度。基準情境下,美國核心PCE、薪資、核心服務通脹等指標若未見顯著下行,12月聯儲大概率將再次加息25個基點。
他又指,明年是否進一步加息,主要取決於未來美國通脹和就業數據的邊際變化,倘若通脹持續回落,疊加就業數據的走軟,本輪加息亦可能就此終結。
