AI投資回報疑慮加劇 美三大指數齊承壓 美中期選舉將至 股市波動或加劇
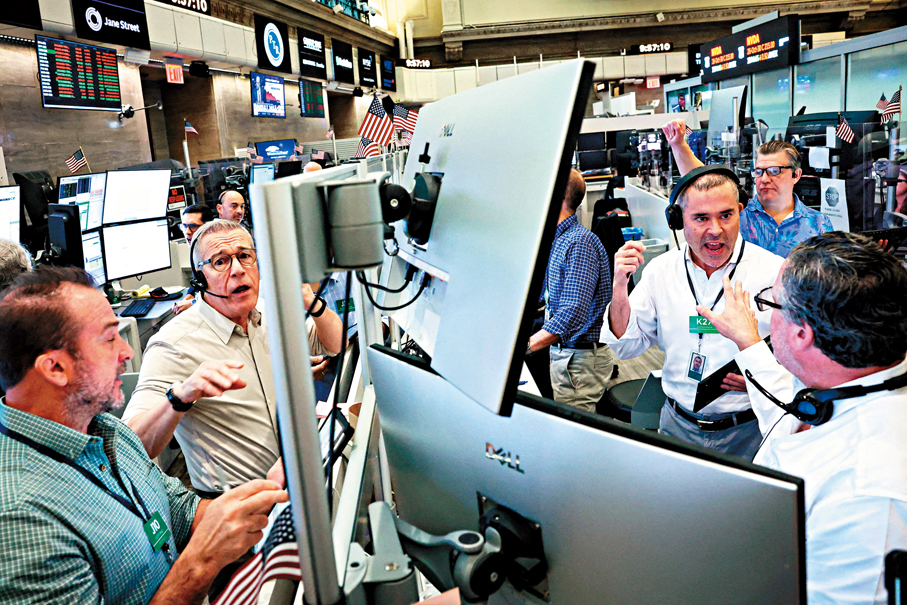
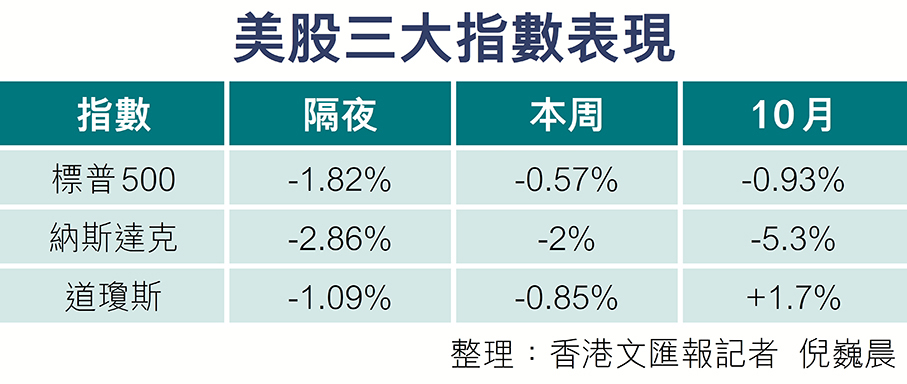
科技巨頭財報遜預期,加大投資者對AI投資回報前景的疑慮,隔夜美股再受衝擊。截至上周五收盤,標指、納指和道指分別收跌1.82%、2.86%和1.09%,全周計,三大指數分別累跌0.57%、2%和0.85%。華爾街交易員指,AI融資與投資回報壓力、美國中期選舉的不確定性,以及金融條件有所收緊,是近期科技股動盪的主因,11月中旬前仍是風險出清窗口,倘若AI融資壓力紓解、選舉結果明朗,疊加流動性預期改善,美股亦有望迎來更明確的反彈動能。分析稱,本周市場大概率延續震盪市,投資者宜分散配置、保留持倉調整空間,建議關注訂單扎實、現金流穩健的科技公司,以及醫療、公用事業等防禦板塊。
●香港文匯報記者 倪巍晨 上海報道
當前美國科技股內部分化加劇,投資者不再無條件追捧AI資本開支,轉而聚焦科技公司自由現金流和AI投資變現能力。過去一周,費城半導體指數(SOX)累跌0.84%、萬得美國科技七巨頭(Mag7)指數累跌3.12%;不過,美股VIX波動率指數收報19.71,表明市場情緒依然平穩。
個股方面,上周Mag7中,除特斯拉累漲7.41%外,谷歌A、Meta、亞馬遜、英偉達、蘋果、微軟分別累跌12.61%、4.3%、3.08%、3%、0.89%和0.5%。當周,SK海力士、西部數據、希捷科技、美光科技等存儲股分別累升8.9%、6.53%、2.23%和0.82%,英特爾、台積電、AMD等芯片股分別累跌24.38%、2.96%和2.32%。
AI交易進入「現金流考核期」
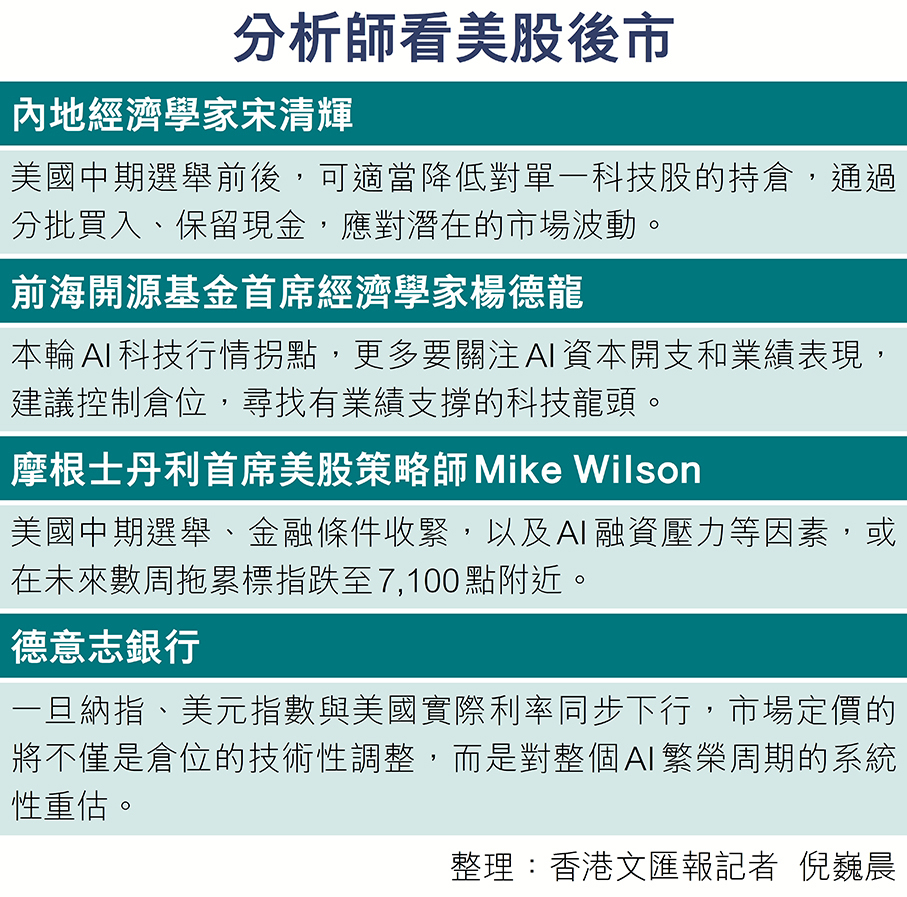
「美股市場關注點正從政策預期,轉向業績兌現。」內地經濟學家宋清輝觀察到,上周前三個交易日,美股指數在聯儲按兵不動和科技公司財報雙重預期下逐日走升。不過,部分科技公司自由現金流、營收和盈利狀況遜於預期,引發市場對AI投資回報的重估。從資金流向看,醫療、公用事業、金融等板塊走強,科技股波動加劇。他又指,儘管VIX波動率指數指向市場未現恐慌情緒,但估值與持倉集中度風險並未消退。
市場數據亦顯示,10月納指累跌5.3%,為2025年3月以來最差月度表現,且隔夜納指跌幅創今年6月5日以來單日最大。前海開源基金首席經濟學家楊德龍指出,10月市場調整可視為科技股「擠泡沫」,而非泡沫破裂。本輪AI科技行情拐點,不是看利率情況,而是要看科技公司的AI資本開支和業績表現。總體看,AI產業長期發展趨勢並未改變,AI科技方向仍值得關注。當前市況下,建議控制倉位,尋找有業績支撐的科技龍頭。
市場對科技巨頭自由現金流的擔憂,加劇AI交易裂痕的擴大。英特爾第四季營收指引為150億至160億美元,低於市場170.7億美元的預期,該公司預計今年現金流或轉負。無獨有偶,亞馬遜第三季自由現金流為負335億美元,同期新增的長期債務達481億美元。此外,谷歌第三季營收和利潤率均遜預期,自由現金流連續兩季為負。
近兩個交易日,美股科技股遭遇的拋售潮已引發國際投行的警覺。德意志銀行的報告警示,當AI交易開始退潮,最大的風險並非納指的回調,而是美元的崩塌。當前,外國投資者持有逾20萬億美元的美國股票資產,一旦納指、美元指數與美國實際利率三者同步下行,市場定價的將不僅是倉位的技術性調整,而是對整個AI繁榮周期的系統性重估,屆時對AI股票的拋售,或演變為一場美元危機。
摩根士丹利首席美股策略師Mike Wilson上周發布研報稱,AI交易熱情降溫令美股承壓,11月中旬前半導體板塊仍有進一步下跌的空間。該行並指,美國中期選舉、金融條件收緊,以及AI融資壓力等因素,或在未來數周拖累標指跌至7,100點附近,但維持年末標指有望反彈至8,000點的判斷不變。
可留意扎實穩健半導體龍頭
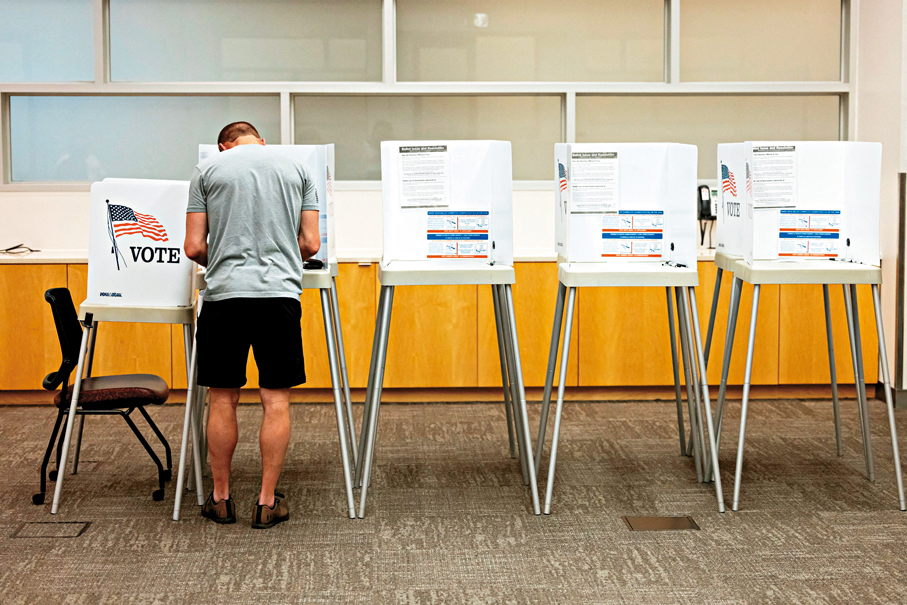
美國中期選舉將於本周二開始投票。宋清輝表示,若選舉結果較為明朗,有助於紓解美國政策的不確定性,但要關注選舉對稅收、監管、財政政策的影響。當前市況下「不宜押注美股『選後上漲』,而應聚焦企業盈利表現和政策預期」。他並提醒,現金流穩健不意味着股價無調整壓力,中期選舉前後可適當降低對單一科技股的持倉,通過分批買入、保留現金,應對潛在的市場波動。
戰術布局方面,宋清輝建議,優先關注訂單扎實、現金流穩健的半導體龍頭,以及付費需求明確的軟體公司。同時,對依賴融資擴張、資本開支激增,但變現路徑模糊的科技公司應持謹慎態度;對前期漲幅較大的電力基礎設施企業,應結合訂單品質、利潤率和估值綜合評估,切忌盲目追高。至於非科技方向,不妨關注醫療、公用事業,以及資產品質較好的金融股,能源類股票不宜押注地緣衝突升級。
