
金融觀察/如何理解黃金的避險價值\宋雪濤
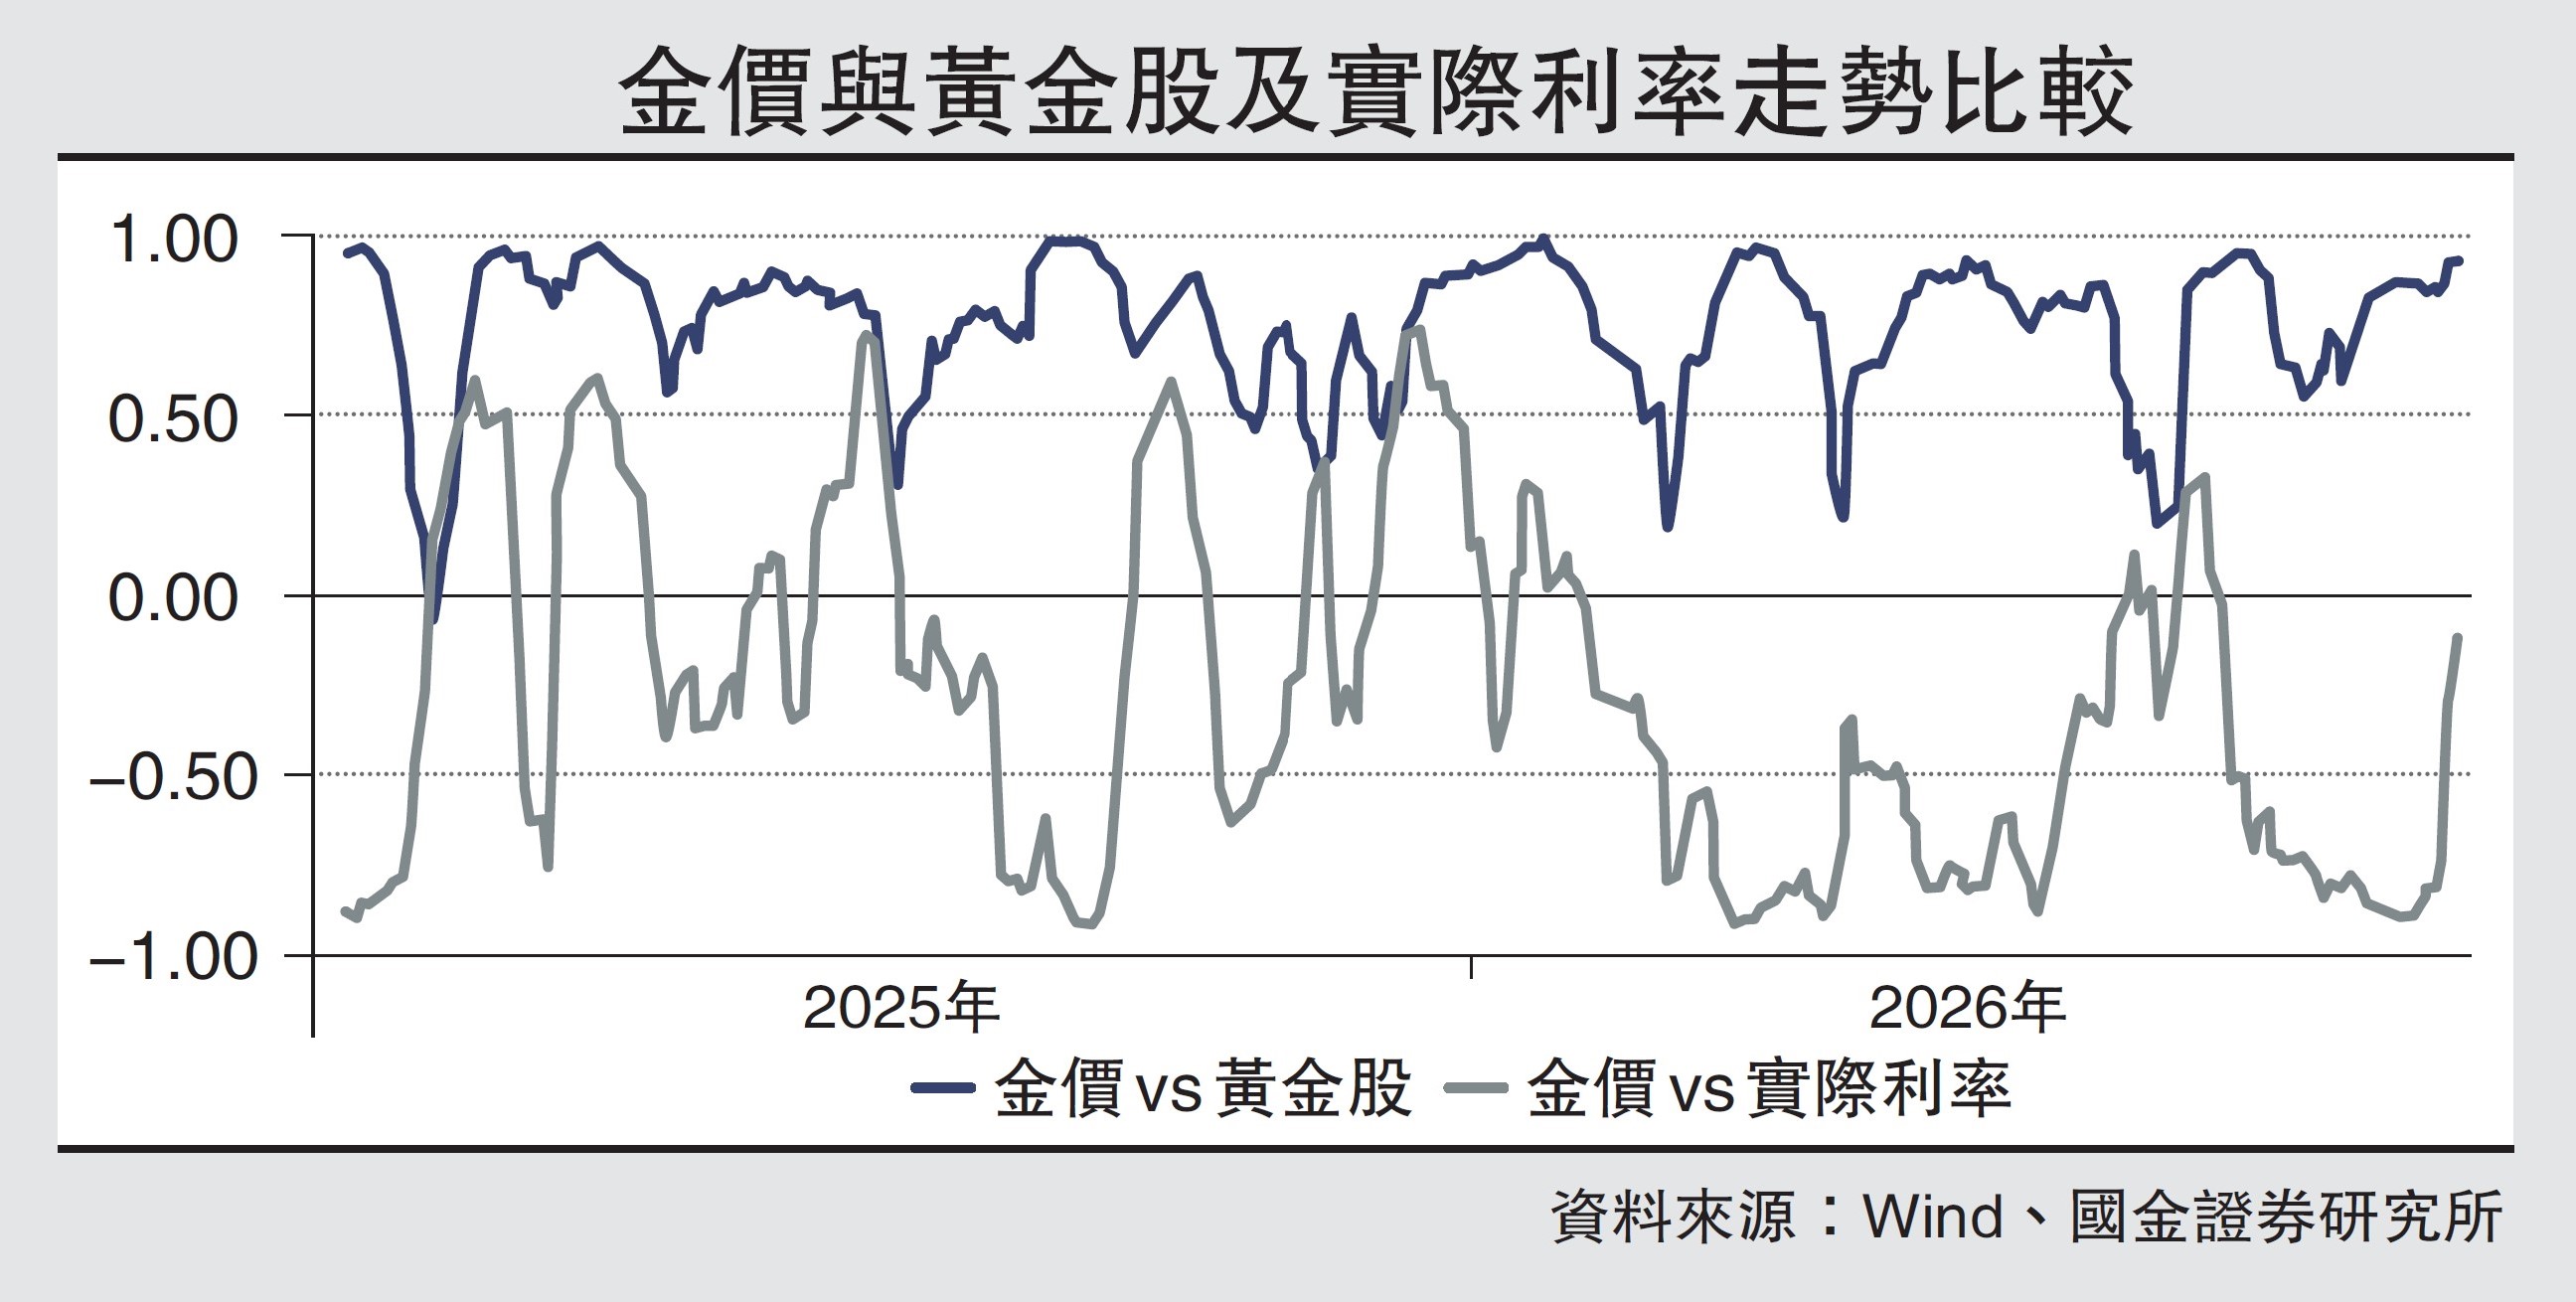
黃金既是長期儲備資產,也是可以迅速變現的金融資產;既承接了避險需求,也承載了趨勢交易和槓桿倉位——10月8日後美股下跌,美債避險價值凸顯、收益率回落,但黃金卻未能獲得避險資金青睞的現象,原因即是此。
首先,去槓桿可能引發了跨市場的流動性緊張。美股下跌、美債利率下行、黃金下跌的場景,在2008年、2020年的極端下跌行情中均有出現。但這一次的不同點在於:1)美股下跌幅度遠不及2008年、2020年;2)反映市場短期流動性需求的美元指數也並未顯著走強。
對於前者,雖然美股沒有發生恐慌性暴跌,但幾個AI敘事主導的股市共振式下跌,可能還是觸發了局部去槓桿,造成槓桿投資者需要拋售資產換取現金,以補充保證金倉位的短期需求。對於後者,可能與日本央行的干預有關。觀察今年2月以來已獲確認的日圓干預行動,10月22日當日,市場走勢與每次日央行干預行動發生時的表現相似,這可能是新一輪干預的信號,但證實只能靠事後確認。若日央行干預壓制了美元「原本應該走強」的事實,則進一步確認了黃金下跌的原因是流動性緊張引發的拋售。
在市場流動性壓力下,黃金的風險資產屬性與黃金礦業股的表現有一定相關性。黃金礦業股過去積累的大漲又會反作用於黃金,加大黃金本身的風險資產屬性和價格彈性。過去一個月,黃金礦業股ETF下跌約12.3%,對比同期的納斯達克100ETF下跌約3.9%,現貨黃金下跌約6.1%。雖然對通脹的擔憂、實際收益率下降和地緣政治風險仍在敘事上支撐黃金,但資金面的拋售對短期價格的影響佔據主導。
其次,黃金與美債,各自避的險不同。買美債,是對沖美國經濟增長和市場的風險,或者非美經濟體的政治風險;換句話說,在美元體系穩定的前提下,美債的對立面是美股。而買黃金,則是對沖美元體系本身的信用風險,比如對AI提升美國生產力的質疑。
市場對AI的分歧,讓黃金持續存在對沖價值。如果AI能夠持續提高生產率,並將模型收入和企業效率改善轉化為真實利潤,那麼美國的潛在增長和稅基可能獲得支撐,削弱黃金的相對吸引力。反過來,如果AI收入增長不足以覆蓋資本開支、折舊和融資成本,市場就可能重新評估此前投入的經濟回報。一旦這種擔憂從企業盈利擴展至金融穩定、財政負擔和未來政策應對,黃金對沖美元信用風險的價值便可能上升。
市場目前只是擔心AI投資回報不及預期、科技股估值需要調整,尚未懷疑整個AI產業的發展和美國整體融資能力。AI科技類股票的價格在OpenAI、Anthropic披露模型收入增速放緩、CoreWeave信用風險發酵後下跌,但AI產業的資本支出絕對規模、全球大模型總使用量仍在增加。對AI科技股的懷疑與對AI產業甚至美元信用的懷疑,是兩個不同層次的交易。前者已經發生,並不意味着後者必然同步發生。資金可以賣出科技股、買入美國國債,繼續留在美元體系內部。因此,美債比黃金更直接受益。
此外,同期歐洲的經濟和政治環境惡化也凸顯了美國經濟政治體系的相對韌性,壓制以買入黃金為代表的「做空美國」交易。
加息周期約束金價
最後,油價與加息的不確定性,仍是黃金的短期約束。10月FOMC會議美聯儲維持政策利率不變,但仍有兩位委員主張加息25個基點;聲明也強調通脹仍然偏高,需要更多信息判斷後續政策方向。本次暫停為觀察此前加息的效果留出了時間,但黃金面臨的實際利率壓力尚未解除。
沃什在發布會上指出:近期油價上漲,市場利率卻有所回落;利率已經影響到科技領域的投資與融資,部分資產信用利差明顯走闊,資金配置也更加審慎;整體金融條件「有所收緊」,資金配置更加審慎。這意味着,美聯儲已觀察到利率向科技投資和信用條件的傳導,但並未釋放更明確的寬鬆信號。
長期來看,黃金長期的配置價值仍相對確定,根本支撐是發達國家財政赤字擴張與債務累積對法幣信用的持續侵蝕。黃金的配置空間與市場對AI的樂觀程度相關:對AI的樂觀對應黃金的頂部,對AI的悲觀對應黃金的底部。AI收入能見度越高,黃金的配置空間越小;反之能見度越低,黃金的配置空間越大。
(作者為國金宏觀首席經濟學家)
