
經紀愛股/友邦新業務價值利潤率提升 趁回調吸納\鄧聲興
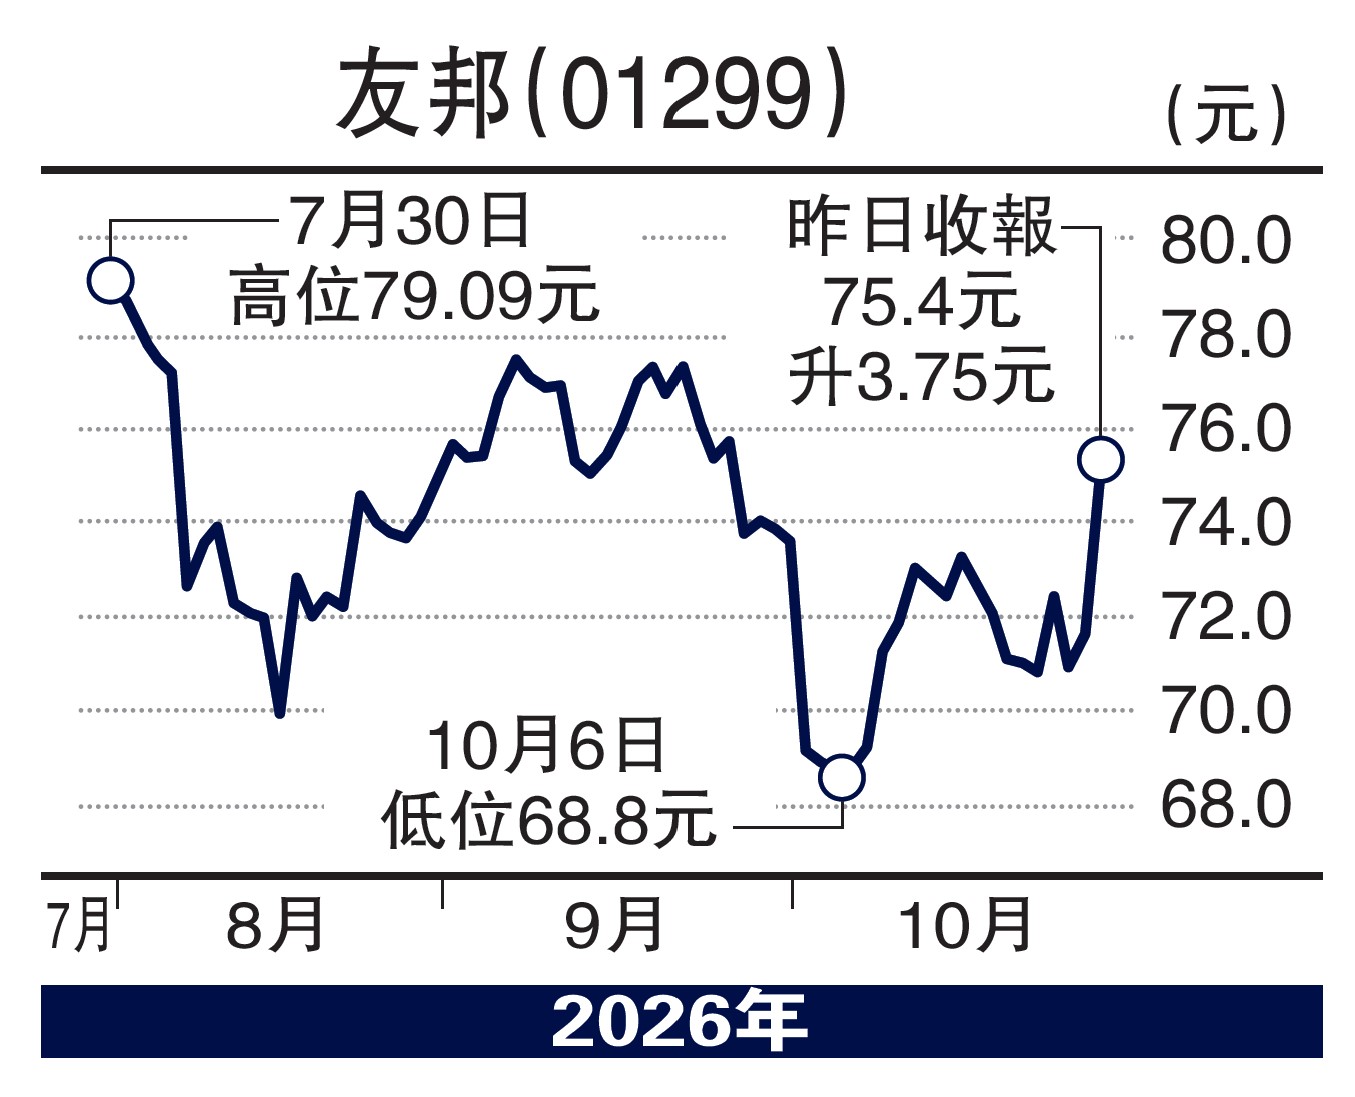
友邦保險(01299)公布2026年第三季度新業務業績,短期數據受高基數影響而出現波動。第三季度新業務價值按年下跌5%至14.15億美元,主要由於香港及中國內地業務去年同期基數極高。然而,若觀察首九個月累計表現,新業務價值仍上升5%至46.27億美元,由所有報告分部(除泰國業務外)的增長所帶動。值得留意,集團新業務價值於9月份恢復卓越增長,按年上升逾25%,反映短期波動並未改變業務的內在增長動能。
從分部表現審視,中國內地業務第三季度新業務價值下跌33%,乃去年高基數所致,惟9月份代理新業務價值已恢復卓越增長。香港業務第三季新業務價值減少3%,但8月及9月合共錄得20%按年增長,顯示復甦勢頭明確。泰國、新加坡及馬來西亞業務分別錄得9%、22%及10%的新業務價值增長,其他市場上升14%,反映集團地域多元化的韌性。集團首席執行官兼總裁李源祥表示,集團繼續在各個市場看到具吸引力的增長機遇,客戶對保障、健康、儲蓄及退休方案的需求保持強勁,代理業務基礎繼續增強,活躍代理、新入職代理及新代理主管人數均較去年上升。
對利率波動的敏感度可控
盈利質量方面的改善尤為值得關注。第三季度新業務價值利潤率上升5.3個百分點至63.5%,受惠於中國內地產品及渠道組合的有利轉變。年化新保費減少13%,但總加權保費收入則增加7%。集團預期將超越每股稅後營運溢利自2023年至2026年複合年均增長率9%至11%的目標,反映具盈利性的新業務增長正轉化為更高盈利。資本管理方面,估計若美國利率曲線整體平行上移50基點,內涵價值微跌1%,股東資本比率則稍微上升,顯示集團對利率波動的敏感度可控。
筆者認為,市場對友邦第三季度新業務價值下跌的反應,更多是對高基數效應的短期消化。9月份的強勢復甦、新業務價值利潤率顯著提升,集團的基本面未轉弱。亞洲保險滲透率提升、保障需求持續釋放的結構性趨勢未變,友邦的代理渠道優勢與多元化布局,中長期增長邏輯依然穩固。第四季度勢頭續強,全年表現值得期待,當前的估值回調反而為長線投資者提供了審視其內在價值的機會。
(作者為香港股票分析師協會主席,證監會持牌人士,未持有上述股份)
