滙控第三季多賺32% 港業務強勁 回購及經營表現遜預期 績後捱沽
滙豐控股(0005)今年首三季業績昨出爐(詳見附表)。雖然香港業務表現依然強勁,支撐第三季列賬基準除稅前利潤按年增長32%至96.32億美元,但升幅遜於市場預期,同時核心一級資本比率錄按季下降,以及新回購計劃規模維持最多10億美元水平,均令部分投資者失望,其股價昨午曾跌近7%,收報134.3港元,跌5.56%。截至昨晚7時半,滙控倫敦股價仍受壓,跌6.49%,折合低港股收市價約0.85%。綜合而言,市場後續將關注新任管理層的架構重組執行力及在低息環境下的營收防禦力。
●香港文匯報記者 岑健樂
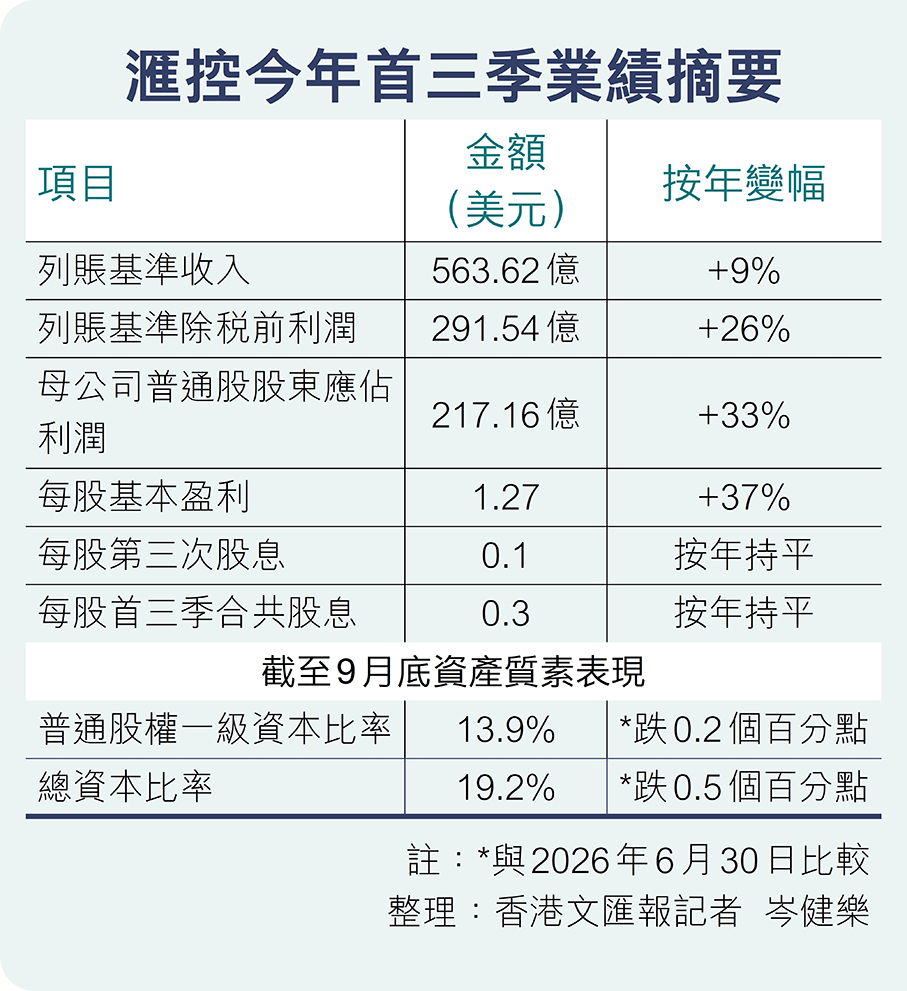
受惠於銀行業務淨利息收益增長及香港業務表現強勁,滙控今年首三季列賬基準除稅前利潤按年上升26%至291.54億美元,其中香港繼續是最大盈利來源,來自香港上海滙豐銀行的貢獻逾187億美元,按年增長逾26%,佔整體逾64%。另一方面,滙控擬啟動最多10億美元股份回購,預計將於今年全年業績公布前完成。
按首三季列賬基準,滙控母公司普通股股東應佔利潤為217.16億美元,按年上升33%。每股基本盈利1.27美元,每股派第三次股息0.1美元,今年首三季合共派息0.3美元。收入為563.62億美元,按年上升9%,當中包括須予注意項目的有利影響淨額9億美元及貨幣換算差額的有利影響7億美元。其餘增幅反映銀行業務淨利息收益上升,以及國際財富管理及卓越理財業務和香港業務旗下財富管理業務的費用及其他收益在客戶活動增加的支持下增長,而主要在企業及機構理財業務的批發交易銀行業務亦錄得相關增長。
第三季預期信貸損失減少
單計2026年第三季,滙控列賬基準除稅前利潤按年上升32%,至96億美元,主要來自須予注意項目的有利影響淨額14億美元。有關增幅亦反映收入增長,主要來自銀行業務淨利息收益,加上預期信貸損失及其他信貸減值準備(「預期信貸損失」)減少。除稅後利潤為76億美元,較2025年第三季增加21億美元,增幅為38%。
預期信貸損失為8億美元,較2025年第三季減少2億美元,減幅為17%,主要反映與香港商業房地產行業相關的第三級提撥減少1億美元,以及英國業務和墨西哥國際財富管理及卓越理財業務的提撥減少。營業支出為88億美元,同比下降12%,其中包括因2025年同期法律撥備不再重現而帶來的14億美元有利淨影響。
此外,值得注意的是,第三季財富管理費用收入27億美元,按季則下跌3.57%,與今年前兩個季度分別15%和23%的同比增速形成鮮明對比。
集團對財富管理業務具信心
中午公布業績後,滙控股價跌逾5%。集團財務總監郭珮瑛(Pam Kaur)在業績會上表示不評論股價,但指在利率上升的環境下,市場對銀行業務淨利息收益的預期更高,認為市場有時會預期滙控會上調業績指引或目標,儘管該行今年能達到業績指引。至於第三季財富管理收入放緩,她則指財富管理業務有季節性波動,強調集團對財富管理業務非常有信心,此業務仍在持續增長,舉例指上季從亞洲和整體集團分別錄得380億美元和410億美元淨新資金流入。
滙控表示,集團業務表現良好,維持早前訂下的2026至2028年的目標,包括2026、2027及2028年的平均有形股本回報率達到17%甚至更高(不計及須予注意項目);2026至2028年收入錄得按年增長為目標,力求2028年的收入較2027年增長5%(不計及須予注意項目並按固定匯率基準計算);以及2026、2027及2028年的股息派付比率目標基準維持在50%。滙控同時維持銀行業務淨利息收入指引,目前預計2026年的銀行業務淨利息收益最少達到460億美元。
另外,滙控又指,持續評估「巴塞爾協定3.1標準」最終版本對集團資本的預期影響,根據最新模型推算,預期集團於2027年1⽉1⽇普通股權⼀級資本比率將會受到約40⾄50個基點的有利影響。集團認為企業特定資本規定的任何相關減幅預期並不重大,集團擬繼續將普通股權⼀級資本比率的中期⽬標範圍維持在14%⾄14.5%之間。
