
股海篩選/受惠低估值與AI生態優勢 騰訊值博\徐 歡
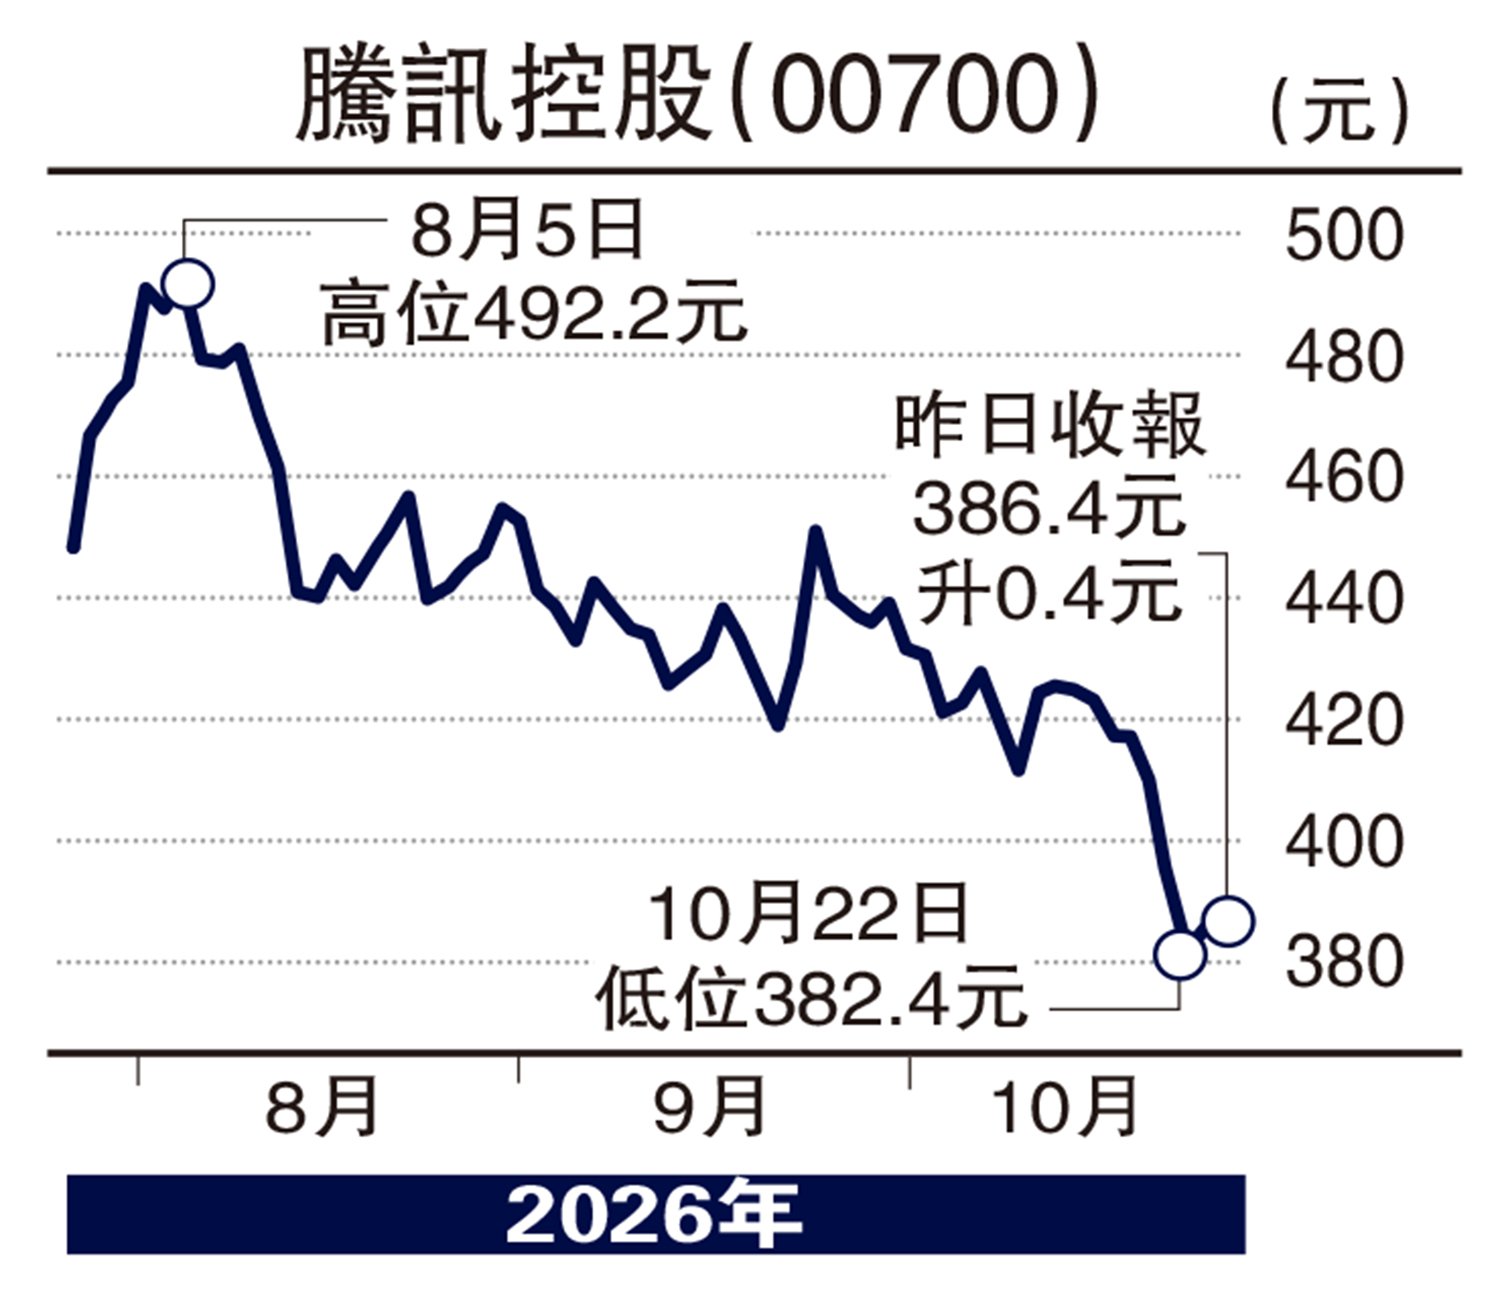
近期科技股沽壓升溫,市場對人工智能(AI)的投資回報轉趨審慎。龐大資本開支何時轉化為盈利,成為科企估值的考驗。在環球科技股調整的同時,港股互聯網板塊在短期亦難免繼續受壓。
不過,筆者認為,騰訊控股(00700)經調整後,中長線值博率已見提升。截至上周五(23日),股價收報386元,按數據商估算,往績及預測市盈率分別約13.1倍及11.3倍。預測盈利仍可能調整,但10餘倍估值,已反映市場相當審慎的預期。
布局企業市場 有助增加收入
企業市場亦值得關注。騰訊已推出WorkBuddy企業工作台,並透過騰訊雲提供模型調用、智能體開發及運行服務。旗下TokenHub同時支援自家及第三方模型,反映其正圍繞企業應用需要,建立較完整的服務體系。
筆者看好這項布局的原因,是企業採用AI後,往往亦需要計算、儲存及管理工具。若相關產品能提高客戶黏性及持續付費意願,騰訊便有機會擴大企業服務收入。
另一方面,混元模型已接入元寶、ima、CodeBuddy及WorkBuddy等產品,涵蓋個人助手、知識管理、編程及辦公場景。若不同產品的實際使用,有助改善模型及服務體驗,再吸引更多用戶,騰訊的AI生態便有望逐步建立競爭優勢。
至於廣告和遊戲,則可能較早反映AI的經濟效益。更精準的廣告匹配、素材生成及投放工具,有望改善商戶回報;遊戲業務亦可透過AI輔助部分內容製作及研發工作。
風險亦不能忽略。騰訊第二季資本開支按年增加176%,自由現金流為負138億元人民幣。公司指剔除算力採購預付款後為正,但預付款始終是真實支出。若投入持續攀升,回報卻未跟上,低估值亦可能維持一段時間。
筆者對騰訊持審慎正面看法:核心盈利提供支撐,AI生態增添增長空間,目前估值則令參與成本更具吸引力。在筆者看來,10餘倍的盈利估值,已反映市場對增長前景持相當審慎的態度。若騰訊能維持盈利增長,投資者便有機會同時受惠於每股盈利提升及估值修復。有耐性且能承受波動的投資者,可考慮分注部署。
(作者為獨立股評人)
