
調查報道/誘向財仔借貸代繳律師費 威逼隱瞞貸款 中介騙局 苦主申破產變陷新債務
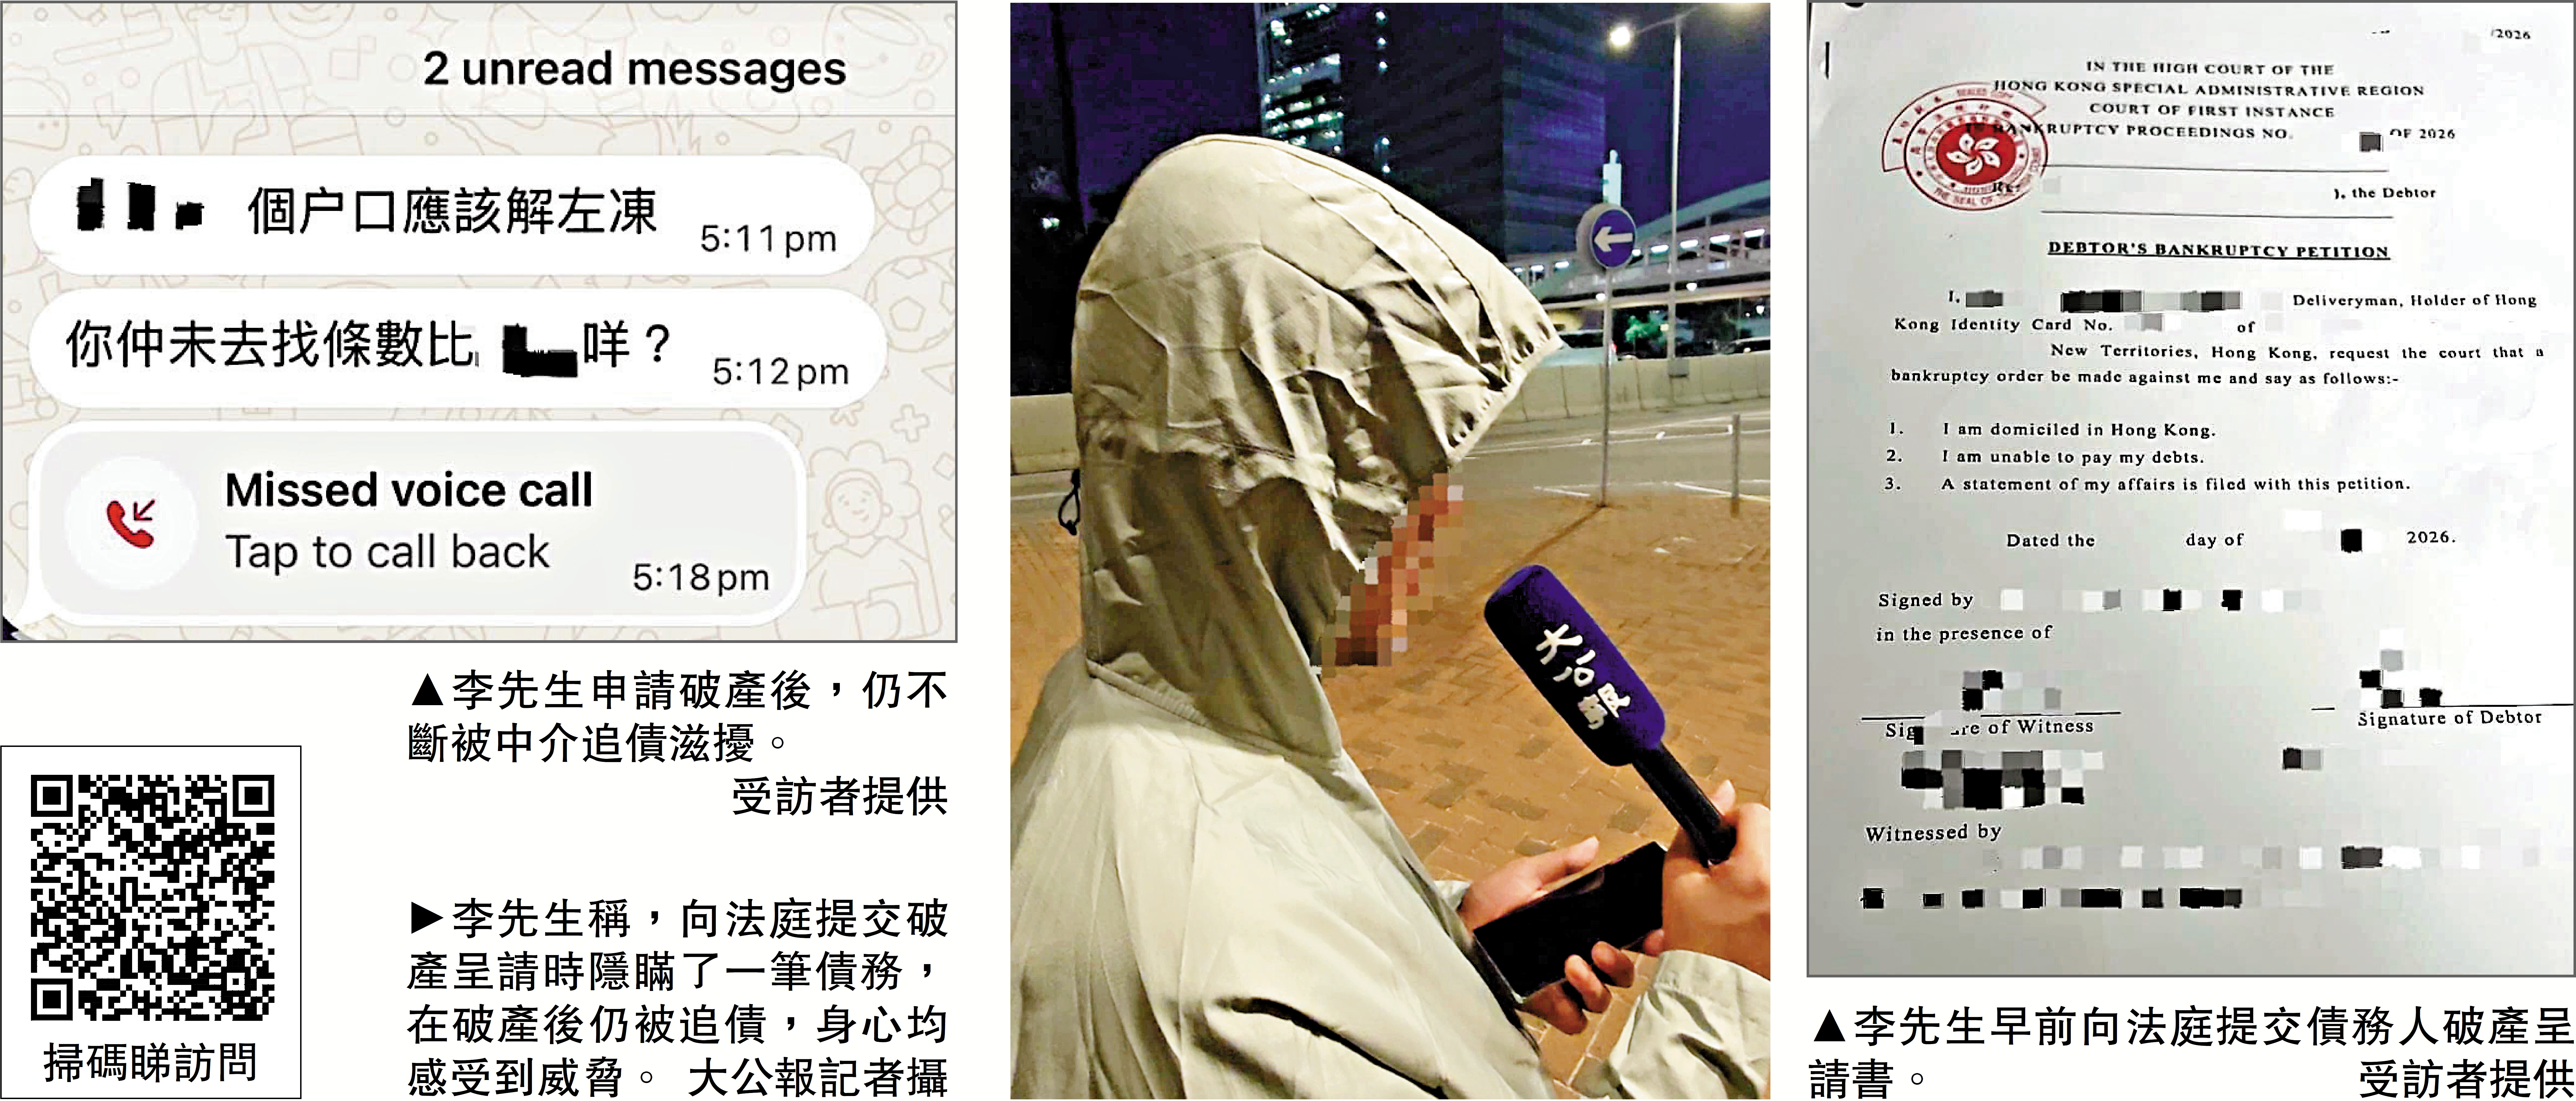
求助「清數」公司處理債務,一旦誤信不良中介,隨時墮入陷阱。負債逾40萬元的市民李先生(化名)表示,今年8月在網上接觸一間中介公司,獲建議申請破產,並被指示向一間小型財務公司貸款約7萬元繳付律師費,但簽署文件後,卻被威脅申請破產時須隱瞞該貸款。李先生在恐慌下未有呈報,現今深陷破產窘局之際,還需面對還債的困局。
香港執業大律師容海恩指出,如中介以威嚇手段要求事主在破產時漏報債務,可能涉及刑事恐嚇、勒索等違法問題;事主漏報債務亦可能需承擔責任。立法會金融界議員陳振英指出,部分不良「清數」中介假借顧問名義規避登記制度,現行《放債人條例》對二線財務公司的規管存在盲點,暴露制度漏洞,導致隱形債務危機加劇。\大公報記者 姚棠(文、圖、視頻)
負債纍纍的李先生早前向《大公報》爆料,他在瀏覽Threads期間發現一間聲稱可協助還款的中介,遂向其求助。中介建議他委託律師申請破產,並聲稱有相熟律師樓協助處理,惟律師費需6.4萬元。李先生無力支付,中介隨即向他推介一間毋須查閱信貸紀錄的二線放債公司,並向他聲稱破產後便無須償還任何債務。
債務壓力大慌不擇路
「當時債務壓力很大,什麼都不理,只想快點找到出路。」李先生未有懷疑,隨即向該公司申請貸款並獲批,又因中介稱會協助他將費用支付予律師樓,他便按指示將6.4萬元(約6000元餘數則為手續費及雜費)交予中介。
然而,接下來的遭遇令他措手不及。「中介要求我在申請破產時不要申報這筆貸款,否則我就要承擔後果,他們說會派人搞我,要我自己慢慢想辦法還錢。」李先生稱自己無力償還,中介又向他介紹另一間財務公司,讓他再借錢還債,但他最終未再獲批款。
李先生早前曾向警方報案,惟他與中介及財務公司簽約時未有「一式兩份」,手上沒有任何證據,警方以未能提供證據、未真正受人滋擾為由而拒絕受理。後來,他在恐慌下選擇隱瞞該筆債務,向破產管理署和法庭申請破產令,最近開始展開為期4年的破產期,但依然無法脫離債務苦海。「(破產令以外的債務)分10期還,每次超過7000元,他們說如果逾期,下次就要還9000元、10000元,我不知道可以做什麼,平時都是送外賣。」
李先生因為無法還債,每日憂心忡忡,終於下定決心聯絡了破產主任,相約近日會面,希望能補充呈報該筆債務。他回想經歷時亦提醒,市民若面臨類似困境,應該先自行查閱政府信息或向專業人士了解破產程序,避免受騙。
中介毋須領牌監管難
容海恩指出,如中介以威嚇手段要求事主在破產時漏報債務,即可能觸犯刑事恐嚇,從中取利則可構成勒索。她提醒,事主如漏報債務,本身可能觸犯《破產條例》第129條「有欺詐行為的債務人」下的罪行,有可能由「受害者」身份轉為「被追究」的身份,應立即保存證據並向破產管理署或其受託人主動補充披露。
陳振英指出,破產程序毋須經中介處理,市民可自行尋找有相關經驗、可信度高的律師樓協助辦理,如認為律師費用過高,可尋找多間律師樓作比對。他指出,「清數」中介只須向公司註冊處登記,毋須領牌營運,部分更將自己包裝成設有會計師、稅務服務的專業機構,監管上存在漏洞。至於二線財務公司,由於不屬香港金融管理局的管轄範疇,其日常營運及催收指引與傳統銀行存在差異,過往較易衍生出「踩界」的追收手法,容易演變成不良追收。
