
談樓說按/新居屋按揭 收樓前一年可申請\張顥曦
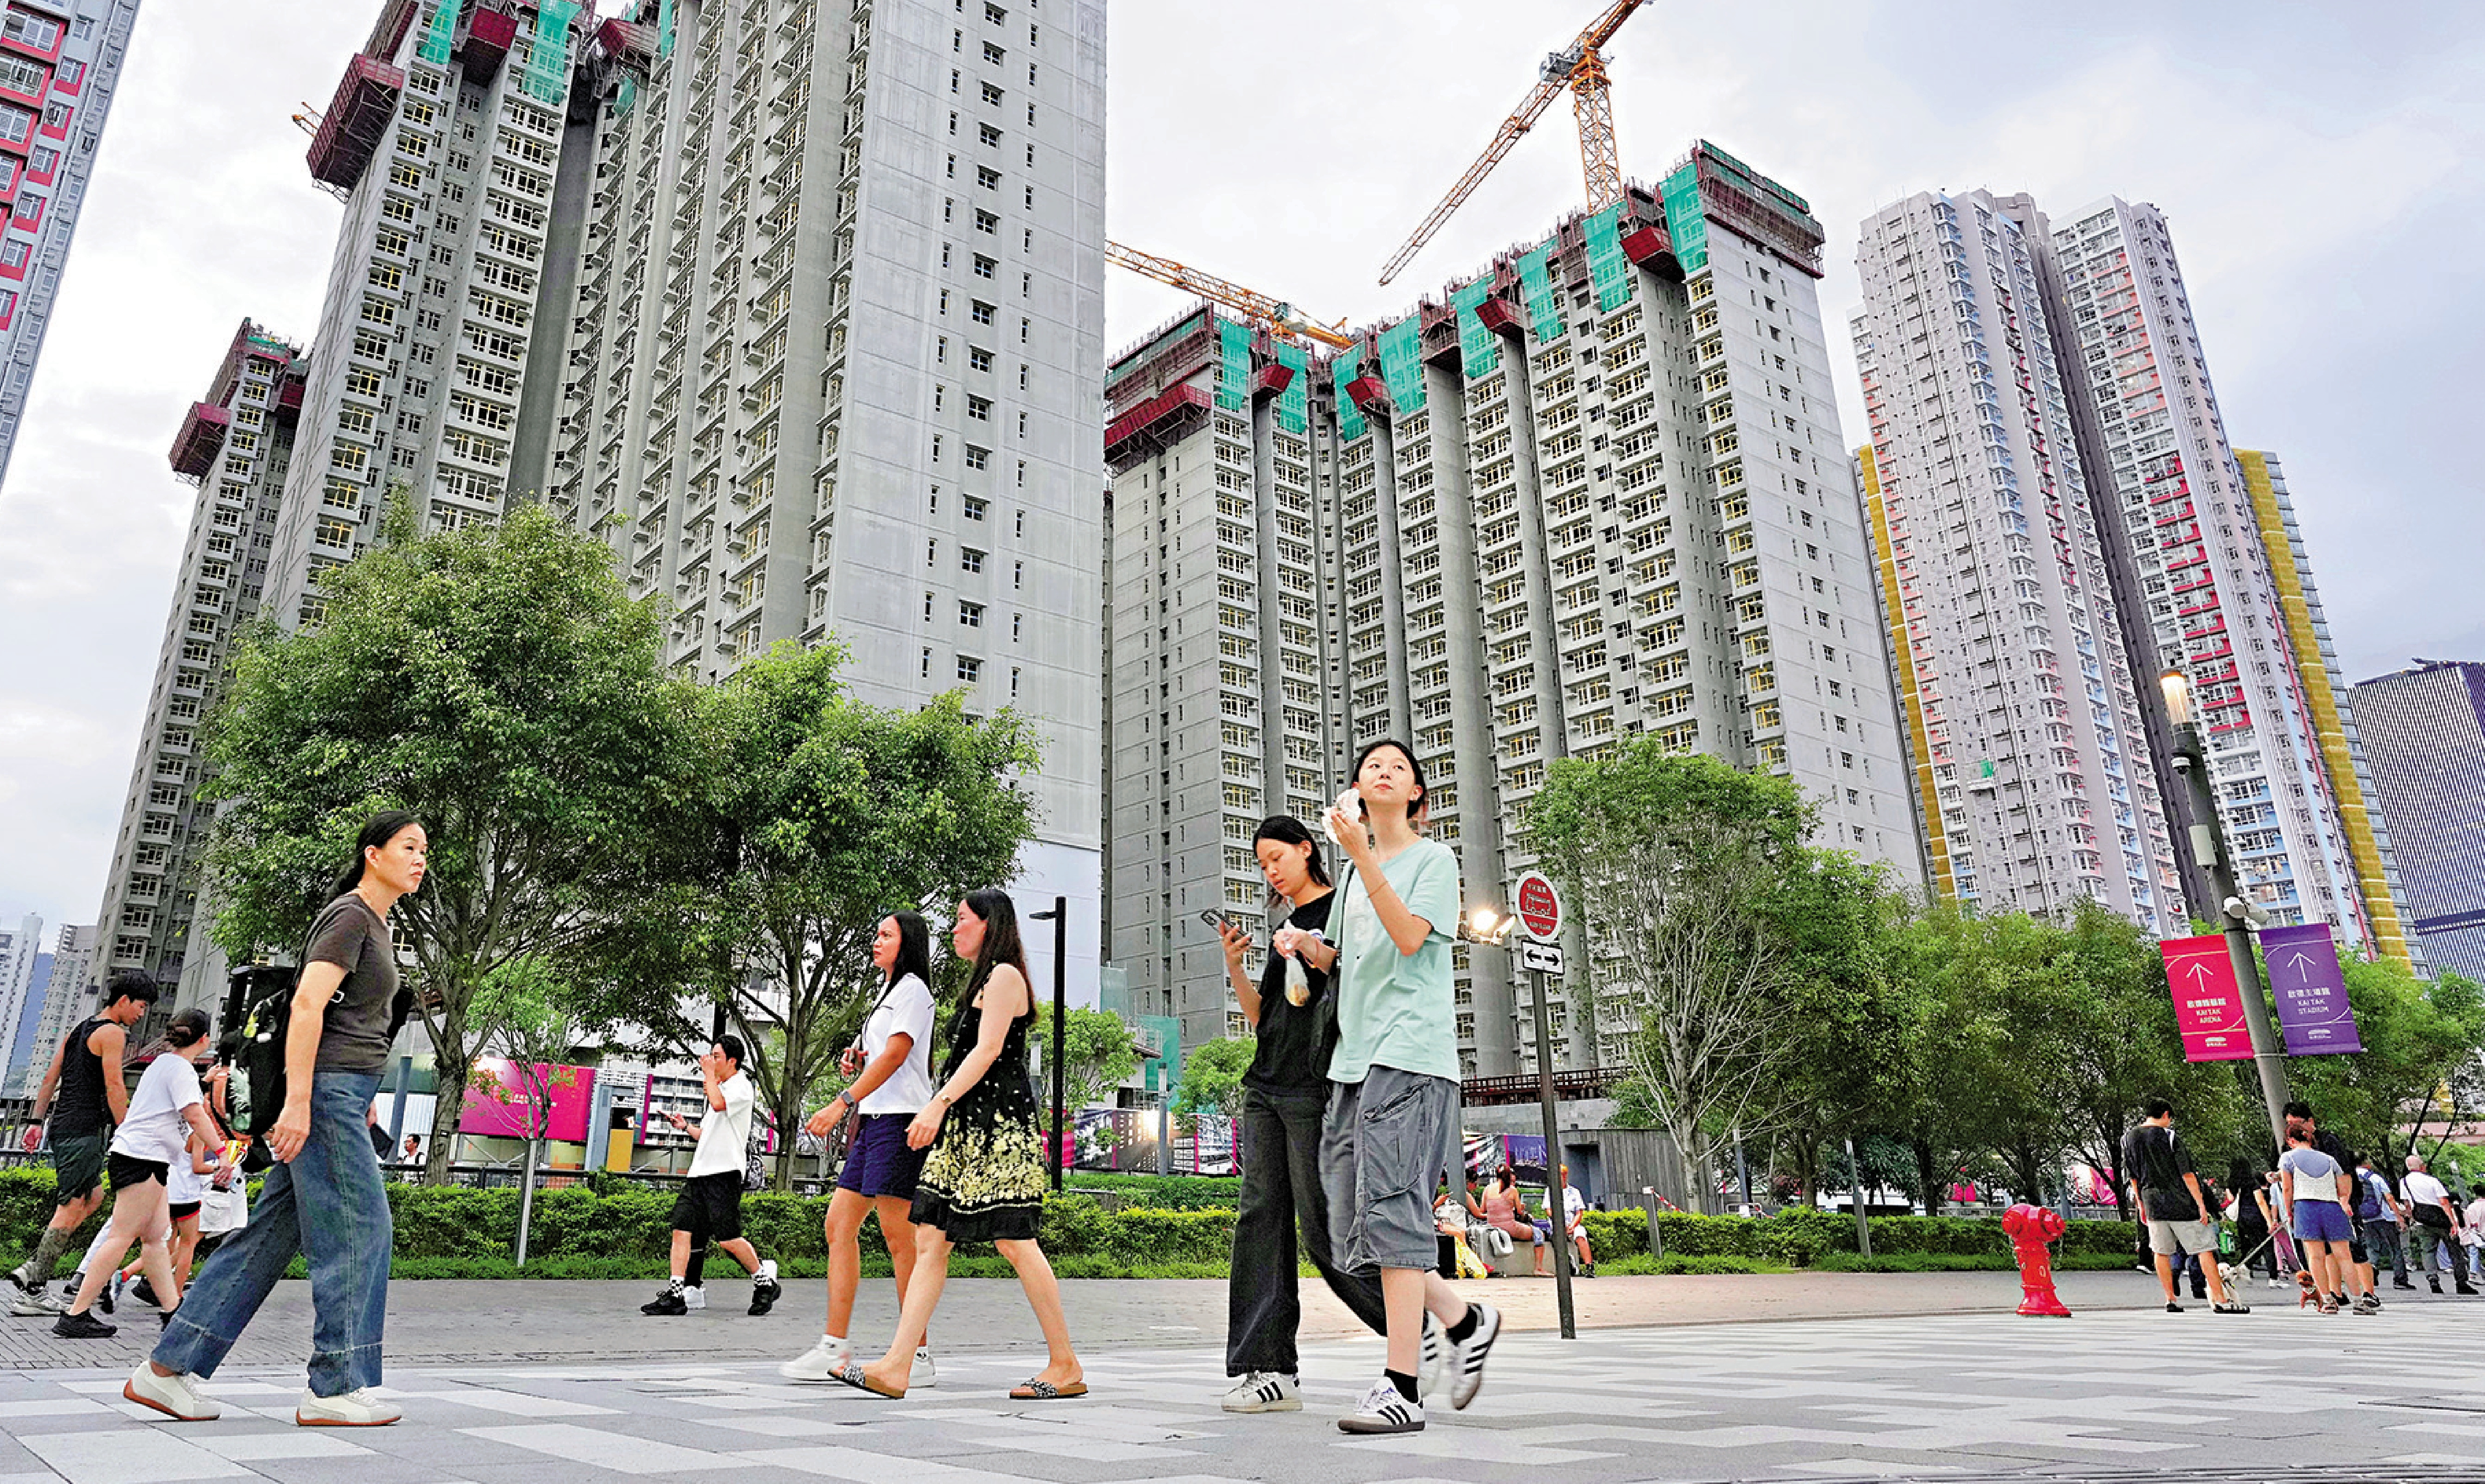
居屋2025開始揀樓程序,今期中籤者可選擇啟陽苑、影輝苑、朗風苑、匯熙苑、裕豐苑5個新屋苑及重售居屋。新居屋獲政府擔保,坊間普遍認為按揭申請較為容易,究竟是否屬實?筆者將於本文講解新居屋按揭的4大重點,助買家在揀樓後順利申請按揭。
1. 匯熙苑及裕豐苑買家可於揀樓後申請按揭。居屋的按揭申請時間與收樓日期密切相關。買家最早可於收樓前一年內申請按揭。此次新居屋名單中,啟陽苑、影輝苑及朗風苑的預計關鍵日期為2028年,按揭申請可稍後再行提交;而匯熙苑及裕豐苑的預計關鍵日期則為2027年,揀樓後即可提交按揭申請。若選擇重售居屋,亦需於揀樓後短時間內申請按揭。
信貸紀錄欠佳 有機會拒批
2. 綠表買家可申請高達95%按揭。申請居屋按揭可在不經按揭保險公司情況下,直接向銀行申請高成數按揭。白表人士最高按揭成數為90%,需支付至少一成首期;綠表人士最高按揭成數為95%,最少只需支付半成首期。
3. 信貸紀錄欠佳,銀行仍有機會不批。由於新居屋獲政府擔保,按揭入息文件較為簡便,一般無需提交入息證明,只需簡單申報家庭總收入即可通過審核。雖然新居屋按揭批核看似容易,但並非「包批」。若申請人的信用狀況(TU)惡劣,或有嚴重欠款紀錄,銀行仍有可能拒絕其按揭申請。申請按揭前,建議先了解自身財務狀況並妥善處理相關問題。
4. 銀行計劃各有差異,透過比較可有效減少支出。居屋買家可選擇H按或P按計劃。當拆息下跌時,選擇H按的業主可享受較低的供樓利息,且該計劃設有封頂機制,因此一直深受買家歡迎。此外,買家亦可享有按揭存款掛鈎戶口(Mortgage-link),利用剩餘資金對沖部分按揭利息,從而減輕供樓負擔。各銀行為搶佔居屋按揭市場,最近提供的現金回贈不俗,可幫補裝修等雜費開支。業主不妨貨比三家,找出最適合自己的按揭計劃。
(作者為經絡按揭轉介營運總監)
