【地緣解碼】中東石油運輸受困 煉油副產品價格暴漲十倍 全球硫磺爭奪戰呈白熱化
當輿論聚焦中東戰火和油價劇烈波動時,一項長期隱藏於工業鏈條深處、鮮少進入大眾視野的煉油副產品,正成為牽動礦業、化肥、糧食安全三大領域的關鍵變量,這就是硫磺。英國《經濟學人》10月15日以《硫磺短缺可能傷害全球礦業和農業》(A shortage of sulphur could hurt mines and farms everywhere)為題,點出這場新的大宗商品短缺,又給全球經濟復甦添堵。由伊朗戰爭引發的航道受阻,令硫磺貿易供應鏈驟然緊縮,價格出現十倍級跳漲,繼而在銅、鎳、鋰等綠色金屬(低碳與清潔能源技術不可或缺的核心原材料)礦業與磷肥農業之間,引爆一場資源爭奪戰。
●香港文匯報記者 裴軍運
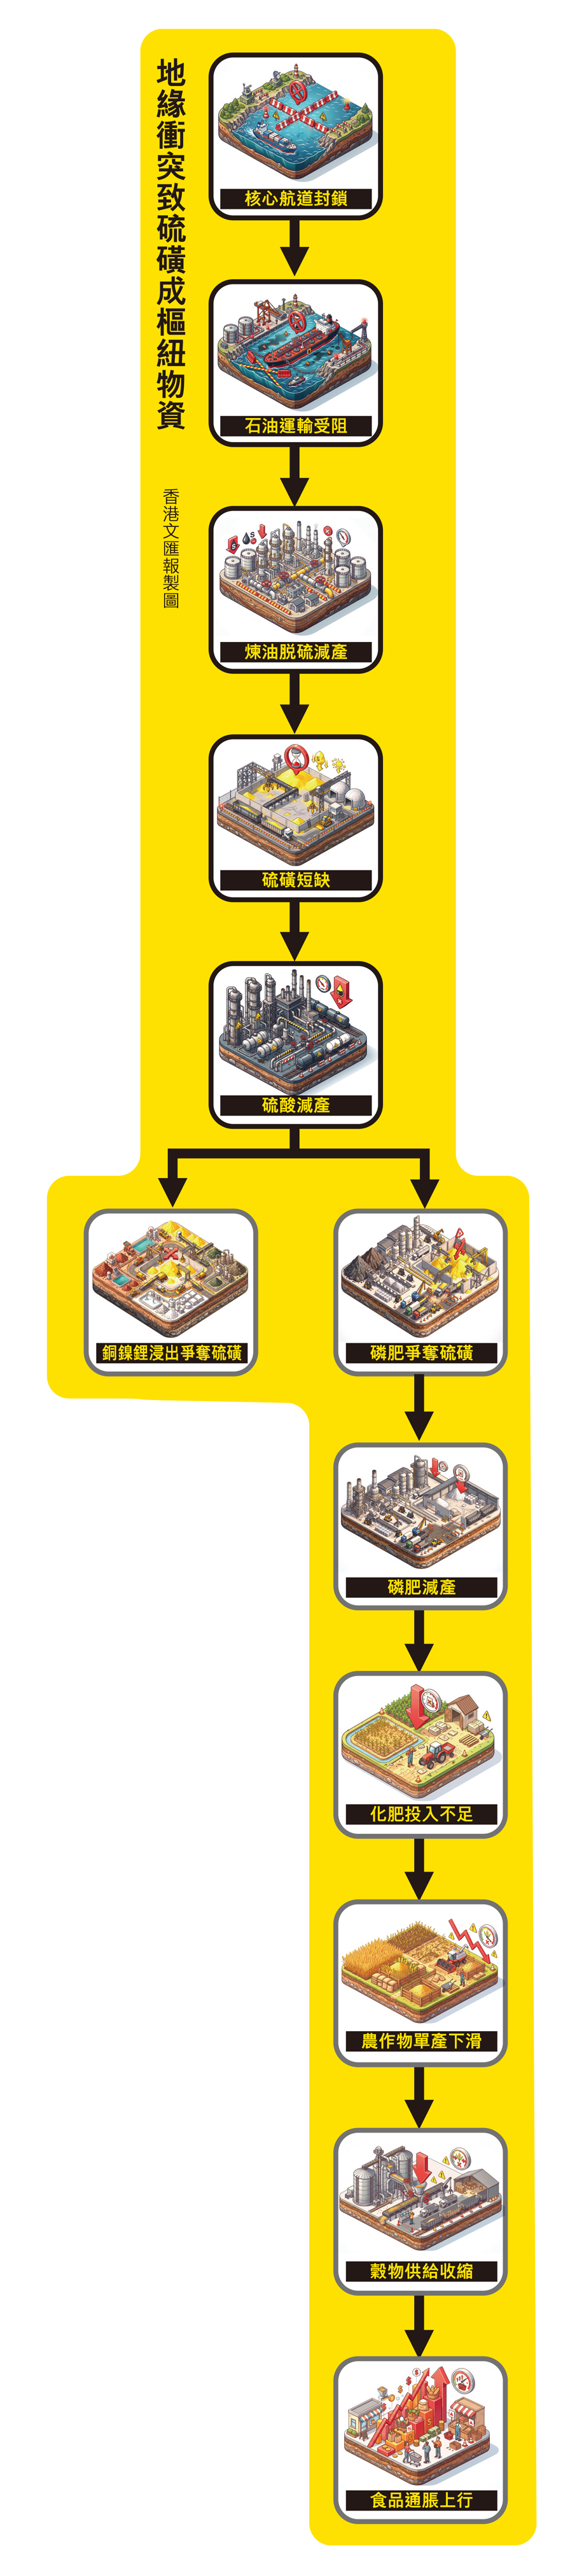
不同於原油、天然氣這類主導性能源商品,硫磺並非獨立開採的主礦產,而是石油、天然氣煉製脫硫環節的伴生副產品。這一屬性,決定它的供給天生依附於煉油產業與跨洋航運。一旦中東核心航道霍爾木茲海峽、曼德海峽等遭封鎖,貨運運輸受阻,全球化石能源煉製、硫磺裝船與遠洋運輸便同步停滯,這條隱性供應鏈便瞬間失去彈性。
硫磺是現代工業體樞紐物資
很多人將硫磺視為普通化工原料,卻忽略它是現代工業體系裏極具基礎性的樞紐物資。硫磺最核心的下游用途,是製造硫酸。硫酸被譽為「化學工業之母」,產量與消費規模長期位居基礎化工品前列,凡是需要酸浸、酸解、酸反應的重工業流程,幾乎都離不開硫酸的支撐,而硫酸的上游源頭正是硫磺。
從供給結構來看,全球硫磺供給主要分為兩大類:一類是天然硫磺礦開採,這部分產量佔比很低;另一類是煉油廠、天然氣處理廠在脫硫淨化過程中回收的副產硫磺。
原油與天然氣本身含硫化物,在環保規範要求下,煉油廠必須脫硫,避免成品油高硫,造成大氣污染。回收得到的固態硫磺經造粒、包裝之後,進入國際貿易市場。這就形成一個特殊的供給邏輯:硫磺產出量並不由硫磺本身的市場需求決定,而是取決於煉油與天然氣加工的開工規模。只要煉油廠開工,就會伴生硫磺,一旦煉油廠降負荷,煉油航運受阻,硫磺供給便收縮。
全球近半硫磺需經霍峽運出
全球硫磺跨洋貿易高度集中於中東。中東擁有龐大的煉油與天然氣處理產能,是全球最主要的硫磺出口基地,生產出來的硫磺絕大部分依賴海運出口,而霍爾木茲海峽正是這批貨物出海的唯一核心通道。
根據《經濟學人》報道,全球跨國貿易硫磺當中,約45%至50%需經由霍爾木茲海峽運往亞洲、美洲、非洲的下游工廠。這個比例相當於全球一半左右的國際流通硫磺,命運綁定在這一條狹窄海峽之上。
銅鎳鋰和磷肥同時需要硫磺
在美以伊衝突之前,硫磺國際價格長期維持在每噸100美元至200美元的相對平穩區間,這是因為供給來自煉油廠副產,本質屬於煉油廠的附加收益,並不佔據煉油廠主要利潤來源,因此價格波動相對溫和,下游買家也長期將其視為成本佔比不高的常規原料,並未建立類似原油、小麥那樣的高強度戰略儲備體系。下游產業普遍採用按需採購、短庫存策略,很少提前囤積大量硫磺。這一習慣在供應鏈平穩時,可降低資金佔壓,但是當突發斷供到來,低庫存體系幾乎沒有緩衝空間。
當霍爾木茲海峽運輸受阻之後,市場預期快速轉向緊缺,投機、搶貨、長約重談、船期延誤等因素疊加,硫磺價格一路上行,最高逼近每噸1,000美元,相較過去正常區間,漲幅接近十倍,創下歷史新高。
價格劇變很快沿着下游產業鏈傳導。硫磺→硫酸→銅鎳鋰浸出和農業用磷肥生產,這條傳導路徑將綠色轉型最核心的礦產與全球糧食生產最核心的化肥,綁定在同一場資源爭奪之中。
伊朗戰爭衍生第二波衝擊
《經濟學人》將這次大宗商品衝擊,定性為伊朗戰爭衍生的第二波衝擊。市場最初的注意力全部集中在原油、天然氣本身,認為戰爭衝擊的核心是能源價格。但實際上,衝擊並不止於能源主產品,而是穿透煉油產業,傳導到煉油廠副產品硫磺,同時推高柴油價格,形成「能源主產品 + 化工副產品」雙重衝擊。
霍爾木茲海峽是全球能源命脈,除了原油、液化天然氣之外,硫磺這類散裝化工貨物同樣依賴該航道的散貨船運輸。海運保險費用飆升、船東避險改道、港口作業受限、貨船等待滯期,這些因素疊加,直接造成兩層衝擊:第一層,中東本土煉油廠的硫磺無法順利裝船外運,已生產出來的副產品堆積在出口基地,無法抵達亞非拉買家。第二層,海運受阻也衝擊煉油生產本身,煉油廠開工節奏受干擾,硫磺的產出同步下降。不只是「運不出去」,同時也出現「產出減少」,兩個壓力同時作用,令全球可流通硫磺供給出現腰斬。
硫磺短缺之後,下游兩大主力產業——綠色金屬礦業與磷肥農業,開始在有限的硫磺市場展開白熱化競爭。這場爭奪戰的核心,並不是誰對硫磺的需求更重要,而是誰擁有更高的支付能力,更強的利潤緩衝,可承受十倍漲價的原料成本。
金屬價高可對沖硫磺漲價
硫磺製成硫酸之後,在礦業領域主要用於濕法浸出工藝。銅礦的堆浸、攪拌浸出,鎳礦高壓酸浸(HPAL,High Pressure Acid Leach),以及鋰礦酸浸提鋰,都需要大量硫酸。當前全球正處於能源轉型周期,電動汽車、儲能、電網升級,持續拉高銅、鎳、鋰等關鍵金屬需求。銅價維持高位,逼近每噸1.5萬美元,金屬價格的高企,讓礦企擁有豐厚利潤。即使硫磺、硫酸成本大幅上漲,綠色金屬高售價依然可覆蓋新增成本,項目仍然保有盈利空間。以智利銅礦巨頭Antofagasta、印尼鎳礦冶煉企業為代表的礦業商,具備財務實力,願意支付高價搶購硫磺,保證冶煉產線不停機。對礦業來說,冶煉產線停機的損失遠大於原料漲價成本,停產會造成設備損耗、訂單違約、客戶流失,因此企業優先保產,願意接受高成本,甚至主動進行成本對沖,鎖定硫磺貨源。
產10噸磷肥需耗4噸硫磺
對比之下,磷肥產業的盈利空間薄弱。磷肥主要品種DAP(磷酸二銨)、MAP(磷酸一銨),生產工藝高度依賴硫磺。行業數據顯示,生產約10噸磷肥需消耗約4噸硫磺,硫磺是磷肥生產最核心的成本項之一。磷肥行業本身屬於大宗商品化肥,利潤率本來就薄,產品價格受農民購買力、國際糧價、政府補貼、出口管制多重約束。
化肥巨頭如美國美盛Mosaic、摩洛哥OCP,面對硫磺十倍漲價之後,出現一個核心矛盾:如果繼續維持原有產量,高昂硫磺成本會造成生產巨額虧損,如果嘗試把上漲成本全部轉嫁給農民,農民無法承擔暴漲後的化肥價格,需求會快速萎縮,產品滯銷。
這就形成非常殘酷的市場結果:在競購稀缺硫磺的過程中,高利潤礦業勝出,化肥產業被擠出市場。化肥企業無法和礦業競爭高價硫磺,只能選擇減產,停產。
這場博弈也引發新的連鎖反應,部分擁有硫酸本土產能的國家,開始優先保障本國農業需求,實施硫酸或相關原料的出口限制。出口管制進一步收緊國際市場可流通貨源,像智利這類依賴進口硫酸用於銅礦浸出的銅生產國,反而面臨新的斷供威脅。也就是說,危機出現之後,各國優先本國利益,出口限制疊加航道封鎖,令國際化工原料市場進一步碎片化,全球分工體系的流動性下降。礦業與農業的博弈,不再只是企業之間的商業競爭,已上升為國家層面的資源優先權選擇。
