
經濟把脈/地緣經濟重塑貿易格局\彭文生
全球經濟失衡問題再次成為關注的焦點。一方面,一些失衡現象始終沒有改變,另一方面,這些失衡現象的表現形式和傳導機制已經發生了許多結構性變化。
究竟發生了什麼?有哪些方面沒有發生變化?沒有變化的是,在邊際上中國仍然是全球經濟的供給方,美國仍然是全球經濟的需求方。這一點可以從中國持續的經常賬戶順差和美國持續的經常賬戶逆差中體現出來。儘管近些年地緣競爭、關稅摩擦等因素不斷出現,但這種基本格局並沒有改變。
雖然總體規模沒有發生太大變化,但在供給側和需求側,我們都看到了重要的結構性變化。從供給側來看,地緣經濟格局正在重塑中國的對外貿易模式。觀察各國從中國進口的商品佔其進口總額的比重可以發現,許多新興經濟體和「一帶一路」沿線國家從中國進口的商品佔比有所上升,尤其是俄羅斯。
這一點並不難理解,因為俄羅斯面臨來自歐洲和西方國家的制裁。但這種變化並不局限於俄羅斯。在拉丁美洲、非洲、中東以及東南亞等地區,我們也看到中國出口商品的市場份額不斷上升。與此同時,我們可以看到美國從中國進口的商品佔其進口總額的比重有顯著下降。在筆者看來,這是全球貿易格局中一個非常重要的變化。
變化不僅體現在貿易領域,中國的對外直接投資(ODI)也正在轉向發展中國家。過去十多年,「一帶一路」沿線國家在中國對外直接投資中所佔的比重有所上升。同樣重要的是,綠色產業投資在中國對外直接投資中的佔比不斷上升。目前,與綠色產業相關的投資已經佔中國對外直接投資總額的三分之一。這表明,中國的對外直接投資正在與全球經濟的綠色轉型相協調。這一點非常重要。這不僅僅是市場份額或貿易的問題,更關係到發展中國家的能源成本和能源安全。中國的貿易和投資模式已經對發展中國家產生了重大影響。
中國股權資產增加
我們正在看到中國外部循環格局在邊際上的一種新變化。在舊模式下,中國向美國出口消費品,並以此換取美國國債,作為中國持有的對外資產。而在新模式下,中國向「一帶一路」沿線國家及其他發展中國家出口資本品和中間品,伴隨中國企業出海所形成的股權,正逐漸成為中國持有的對外資產。因此,從邊際變化角度來看,這意味着中國的外部循環在逐步擺脫原有的中美雙邊循環模式。
美國方面與之相對應的變化有哪些?需求側發生了哪些變化?在筆者看來,最重要的變化是人工智能(AI)相關資本支出的迅速增長。人工智能相關資本支出已經成為支撐美國總需求最重要的因素之一。這種影響不僅體現在企業用於投資的資本支出上,還體現在人工智能相關股票的市值大幅上升,其市值佔GDP的比重也顯著提高。這對美國的消費產生了非常顯著的支持作用。
通過美國家庭儲蓄率與家庭淨資產相對於可支配收入的比率之間的關係,我們可以發現,家庭淨資產與可支配收入之比一直呈上升趨勢,財富效應支持消費,降低了私人部門的儲蓄率。人工智能相關資本支出和財富效應對消費的帶動作用,都在推動美國經濟增長。
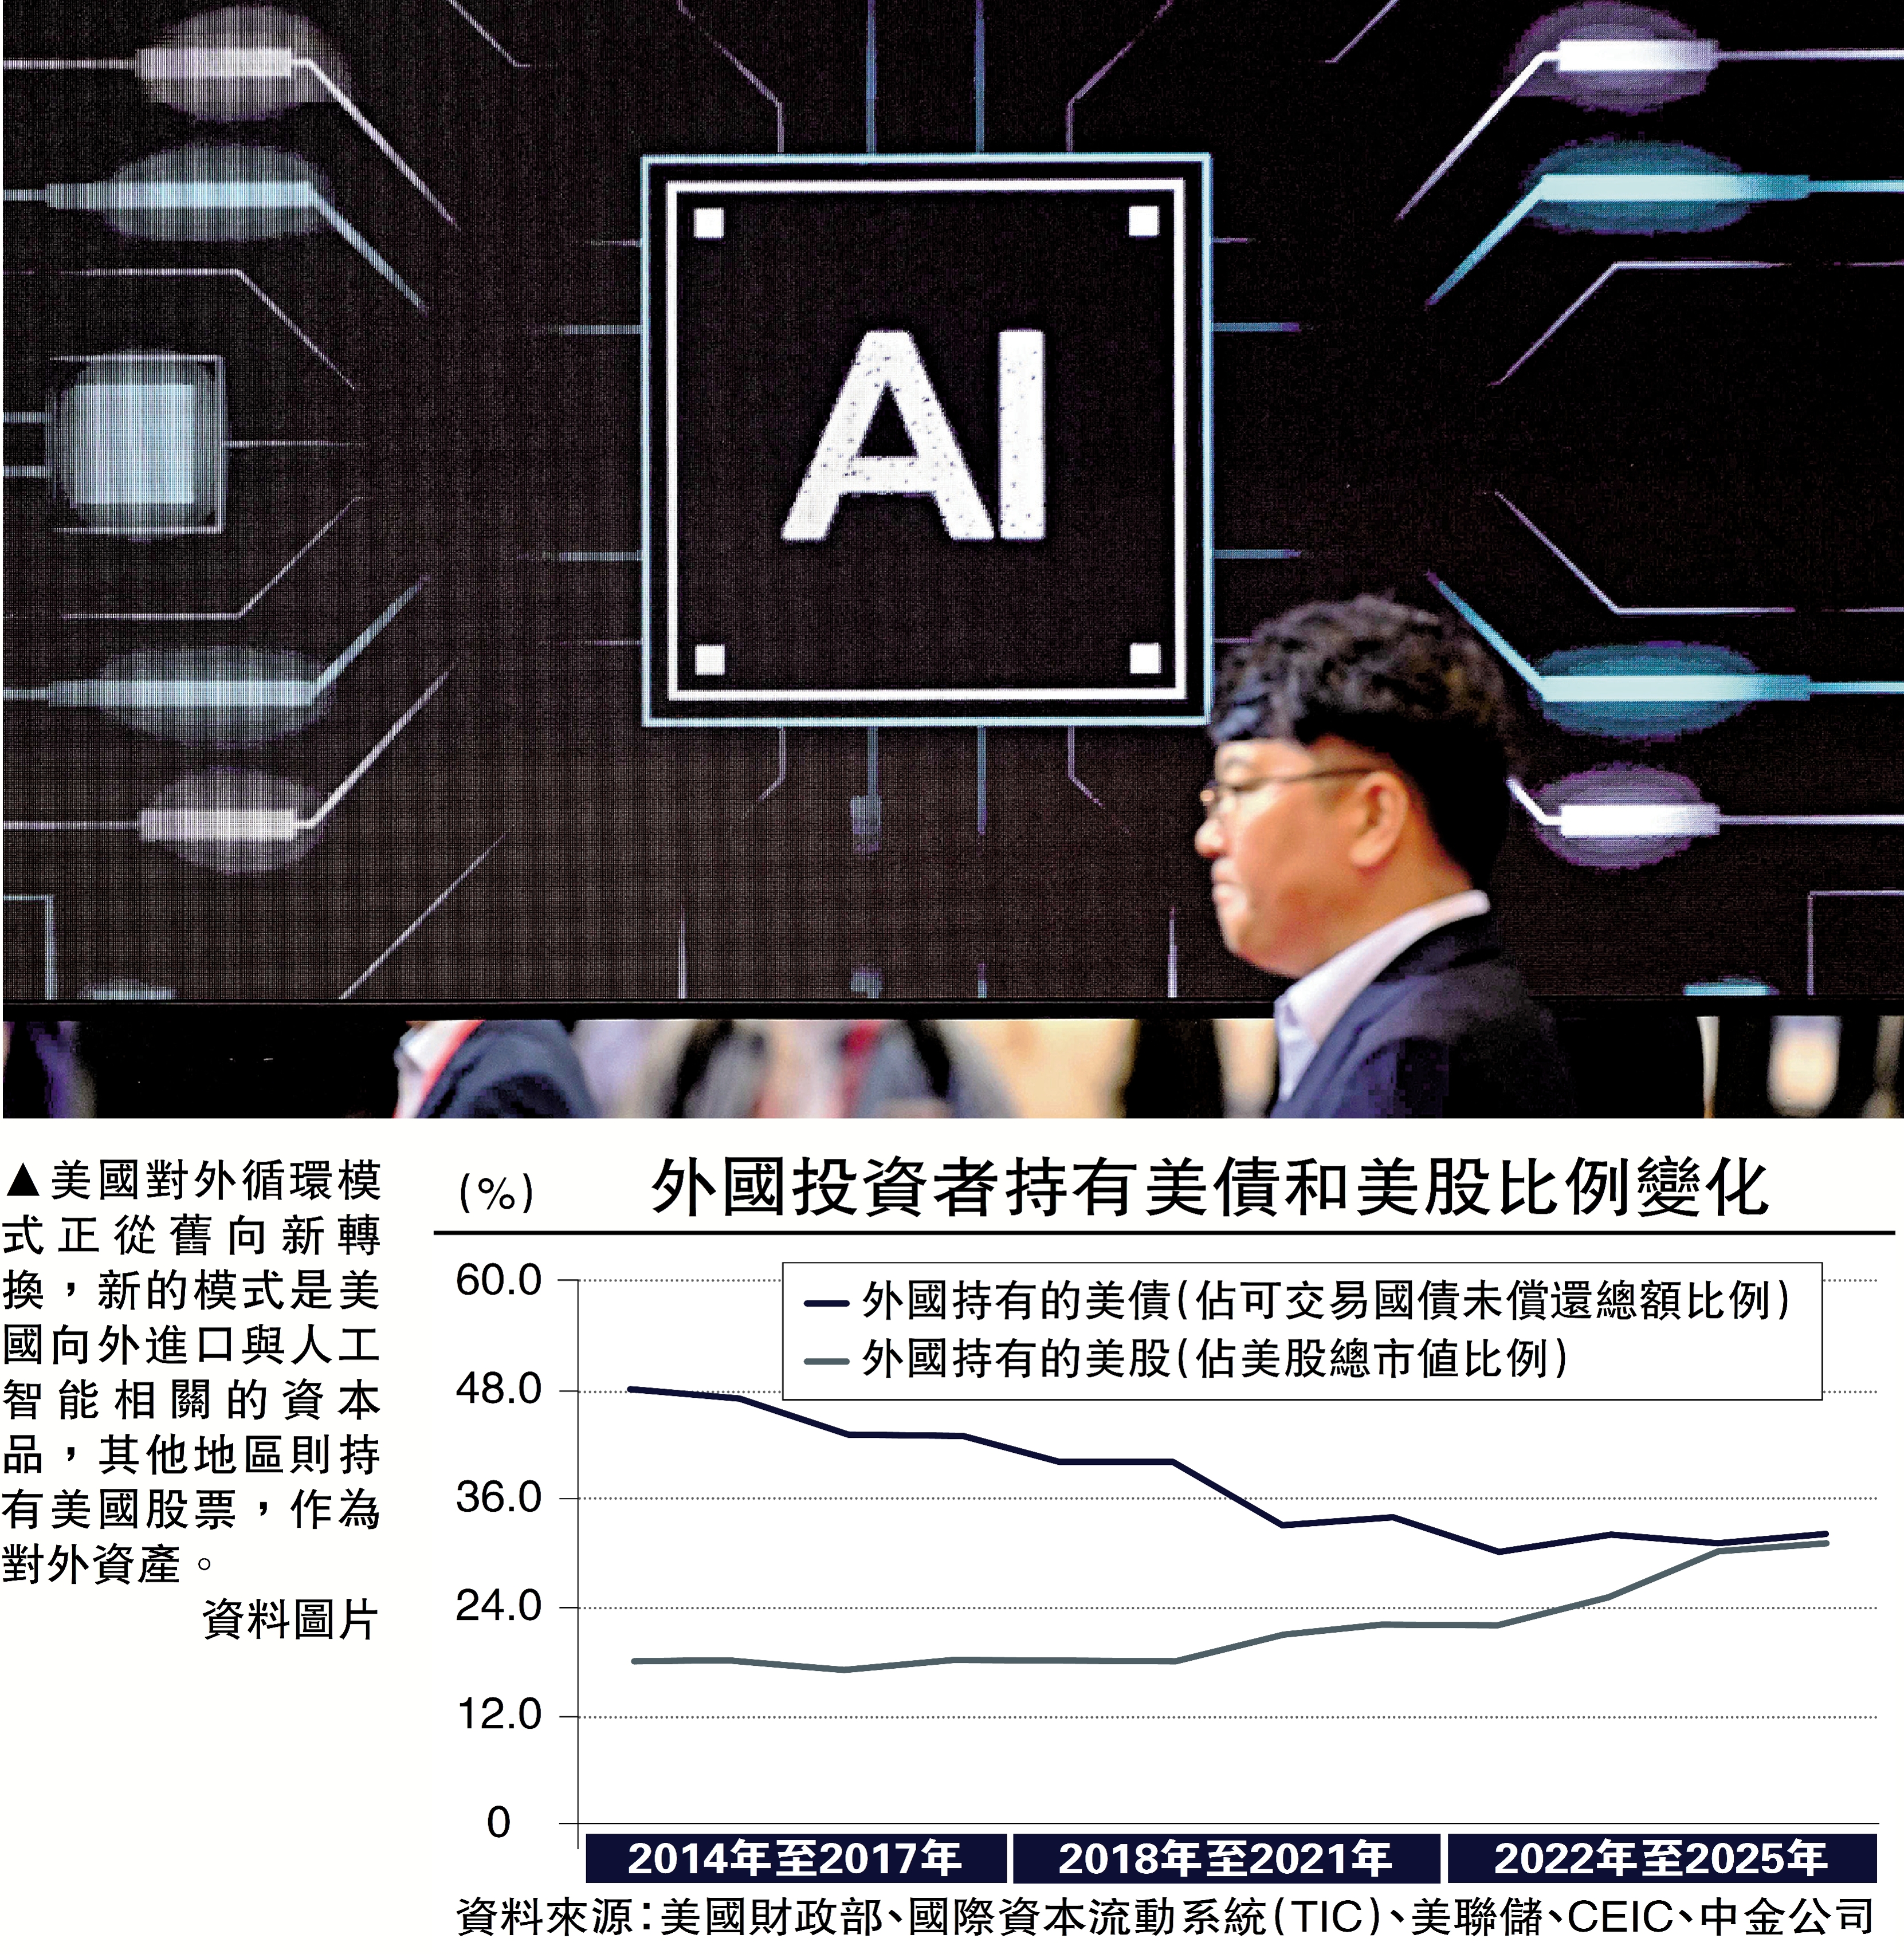
從外國投資者持有美國國債和美國股票的比例變化,我們可以看到,外國投資者持有美國國債的比例正在下降,而持有美國股票的比例則在上升。從某種意義上說,美國的經常賬戶逆差越來越多地通過股權資本流入來融資,而不再像過去那樣主要依靠國債或其他債券資本流入。
過去,我們通常認為,美元作為全球儲備貨幣的地位有助於維持其主導地位,因為世界其他國家和地區對美國國債有持續的需求。但這種支撐力量正在減弱,與此同時,其他國家對美國股票的投資需求在增加。
筆者將這種變化描述為一種美國新的對外循環模式。過去的模式與中國是彼此對應的。舊模式下,美國從中國進口消費品,作為回報,美國向中國提供國債,成為中國持有的海外資產。新的模式是,美國從韓國、中國台灣、中國內地、日本以及其他國家和地區進口與人工智能相關的資本品,作為回報,其他國家和地區則持有美國股票,將其作為對外資產。因此,正如前面提到的,從對外循環的角度來看,在某種程度上中國和美國這兩個最大的經濟體正在形成各自的中心,而股權資產的作用在增加。
我一直在思考一個問題,這種變化對美元意味着什麼?過去,我們總是認為,美元的儲備貨幣地位與美國國債密切相關。但現在,從邊際變化來看,這種關係似乎更多地與美國股票聯繫在了一起。那麼,股票資產對於儲備貨幣地位是否重要?筆者的直覺是,它確實重要。乍一看,股票與儲備貨幣地位之間的聯繫似乎沒有那麼緊密,因為美國國債屬於安全資產。但我們為什麼需要安全資產?因為我們同時也持有風險資產。如果沒有風險資產,我們對安全資產的需求也就不會那麼大。目前我還沒有一個明確的答案,但這個問題值得我們進一步思考。
美國傳統經濟下行
短期內,我們應該如何看待全球失衡這一局面未來將如何演變?對於美國而言,筆者認為,關鍵問題在於高利率將如何抑制支出。一方面,儘管利率處於非常高的水平,股市預期依然明顯偏向樂觀。事實上,這也是當前美國國內需求沒有降溫的原因之一。不過,如果我們從房地產市場和債務驅動的金融周期來看,就會發現金融周期已經出現了溫和的下行。因此,高利率正在對傳統經濟形成下行壓力。另一方面,美國財政赤字已經從疫情期間的高位回落,但仍然高於全球金融危機之前的正常水平。這是一個需要我們密切關注的領域,即高利率將如何影響美國的財政運行。高利率不僅會抑制私人部門支出,也可能對財政擴張帶來約束。
總而言之,在筆者看來,美國能否縮小經常項目赤字,取決於美國國內需求降溫的速度,在這個過程中,美元實際有效匯率是否貶值是一個結果。
講回到中國,面臨的問題恰恰相反:如何通過低利率來提振國內支出。儘管利率已經處於較低水平,但中國股市的預期依然比較謹慎。此外,考慮到房地產行業的狀況及地方政府、企業和家庭部門的債務情況,中國正處於金融周期下行的階段,這是當前經濟下行壓力的主要原因。
展望未來,筆者認為需要加強財政政策與貨幣政策之間的協調。近期,我們已經看到一些政策措施和相關討論,包括延長房貸期限、提供利息補貼,以及推進「六張網」建設。其中,個人住房貸款最長年限已由30年調整至40年;財政部牽頭出台全國性房貸貼息政策,針對性降低居民購房利息負擔。「六張網」建設計劃是中國的一項新型基礎設施建設方案。
那麼,這些措施將在什麼階段開始提振國內需求?筆者認為,在初期可能會面臨一些實施層面的問題,但未來幾年,這些措施有望成為拉動中國國內需求的一股非常重要的力量。從長期來看,它們也將推動中國供給側的發展。
目前,仍存在較大不確定性的是有關完善社會保障體系的政策討論,例如提高農村老年人的基礎養老金,以及加大人力資本投資,比如生育、託育、教育等方面的投入。過去幾年,圍繞這些問題有很多討論,我的觀察是社會共識在增加,希望未來有更多的落地措施出台。這對提振消費需求、穩定當前的增長,以及促進長遠的經濟發展都非常重要。
關於如何縮小中國的經常賬戶順差,討論往往集中在兩個方面,一是提振國內需求,二是人民幣升值。在我看來,內需與匯率二者並非並列關係,而是緊密關聯、本質上都取決於國內需求狀況。唯有內需實現可持續增長,人民幣匯率才具備持續升值的堅實基礎。反之,若國內需求持續疲軟,即便人民幣短期出現升值,也會壓制內需修復,形成負向循環。因此,推動內需可持續增長才是促進宏觀經濟平衡的根本。
(作者為高金智庫首席經濟學家)
