
宏觀經濟/政策托底 內地穩增長效果顯現\陶 川
三季度GDP數據好於國際貨幣基金組織(IMF)預期,相當於階段性證偽了其最新對中國經濟全年下調的邏輯:經濟並沒有沿着「壓力加大─增長失速」的路徑走,反而在政策發力後表現出緩衝。前三季度4.6%的經濟增速說明,下行壓力存在,但政策托底正在產生效果,需求和生產的後勁仍有待挖掘。
當然IMF的預測證偽也不能當定論,四季度的經濟企穩回升的不確定性並未完全消退。關鍵看政策發力能不能從「托底」轉成「接力」──投資端要有實物工作量,財政和基建不能只看投放,還要看項目落地;消費端也不能只靠一次性補貼,最終要看居民收入預期、就業和服務消費能不能接續。
上季度4.5%的經濟增速靠什麼?我們可以結合9月經濟數據展現出的四大積極拐點加以理解:
一是極端天氣擾動逐步消退、傳統生產旺季帶動,工業生產動能進一步增強。9月工業增加值環比升至0.61%(前值0.54%),同比升至5.5%(前值5.2%),其中高技術製造業同比表現依然亮眼,持續發揮絕對支撐作用。
二是製造業投資邊際改善明顯,中游裝備製造與出口鏈條形成共振。9月製造業投資增速從8月的-6.1%大幅修復至-0.9%,結構上看,通用設備、電氣機械、電子設備及交通運輸設備等中游板塊成為主要拉動項。
三是基建投資降幅收斂,重大項目實物工作量加速落地。9月基建投資降幅收窄至-5.5%,近期水泥發運率、水泥產能利用率、瀝青開工率等微觀數據也都呈現明顯修復,「六張網」、「兩重」等重大項目資金正加速轉化為實物工作量。
四是消費超預期回升,短期支撐有所增強。從結構驅動來看,中秋節假日的錯位直接促成了節慶服務消費的集中釋放;前期「以舊換新」政策也在持續顯效,為通訊器材等相關品類的高景氣度提供了堅實支撐。此外,受油價上漲的提振,石油及製品類零售額降幅明顯收窄,多重因素共振推動名義社零增速的邊際改善。
後續聚焦房地產與消費
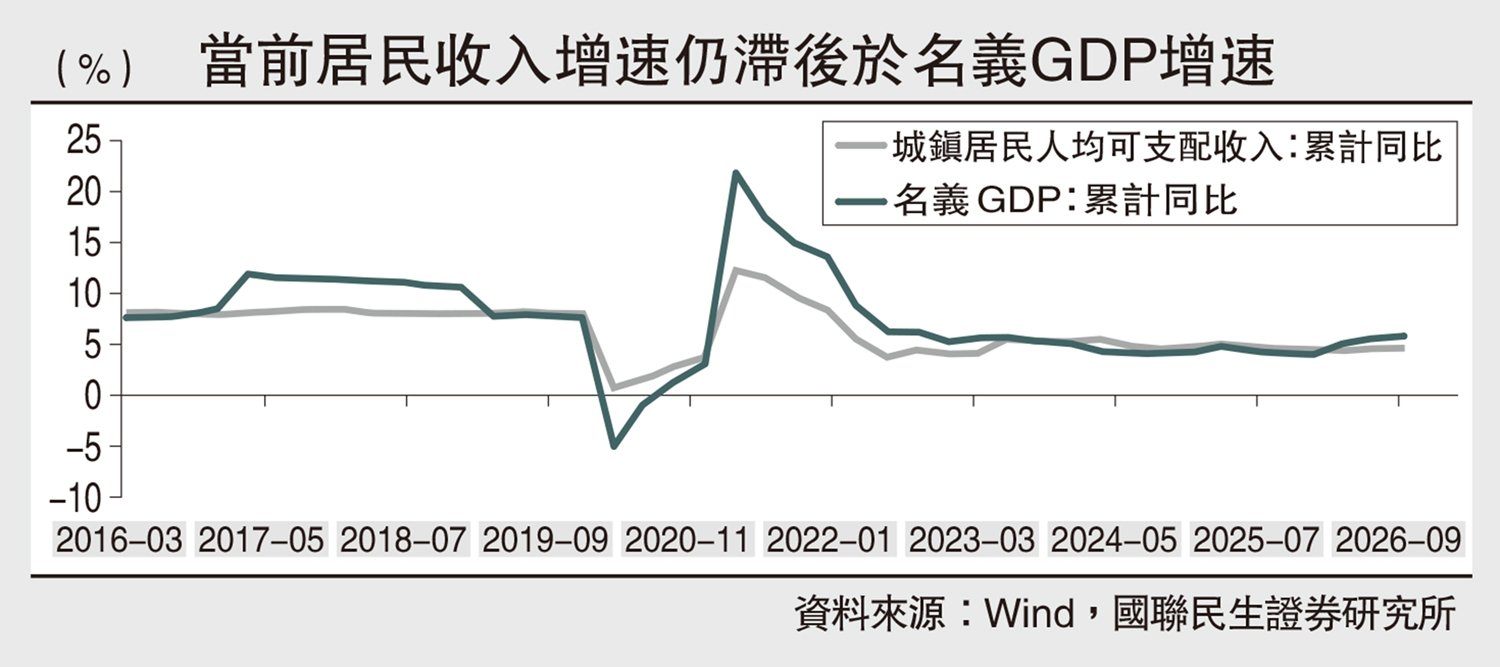
當然,經濟增長的可持續性不僅需要外需拉動,更取決於內需的實質性企穩。當前居民收入增速仍階段性落後於名義GDP增速,折射出內需修復的基礎尚不牢固,客觀上要求增量政策的進一步加力提效。
着眼於此,我們預計後續政策博弈的重心將聚焦以下兩大方向:從投資端來看,地產實質性改善尚需時日。儘管9月底已出台居民購房貸款貼息等政策,但受制於購房預期修復緩慢及城市、項目間的分化,加之當前政策基調仍以「去化存量」為主,穩地產仍有待時日。後續住房公積金利率等維度或存在進一步優化的空間。從消費端來看,結構性冷熱不均。當前的結構性短板在於居民支出更傾向於服務型消費,實物消費尤其是大宗消費的動能依然偏弱;同時,消費端「以價換量」的特徵依然明顯,居民更追求「性價比」、消費決策更以價格為主導。
(作者為國聯民生證券首席經濟學家)
