Token變「資信」 多地銀行試水算力貸 專家:新指標折射企業活力 解科企融資痛點
過去銀行放貸,看重的是廠房、土地、設備等「硬家底」;如今,不少內地銀行開始把目光投向AI企業每天「燒掉」多少Token——也就是調用大模型的詞元量。從浙江、上海到廣州、北京,「算力貸」「Token貸」近兩個月來相繼落地,算力消耗、模型調用頻次被寫進授信評估表。對於手裏沒有抵押物的輕資產人工智能企業,一扇新的融資大門正被打開。●香港文匯報記者 李暢 北京報道
世界金融論壇高級研究員、中國銀行原首席研究員宗良接受香港文匯報專訪時表示,所謂「Token貸」背後折射的是銀行正嘗試突破傳統授信模式對房地產等重資產抵押的依賴,建立一套更適應人工智能和數字經濟時代的企業評價體系。從零星試水到多地落子,「Token貸」正在加速擴圍;但從「有產品」走向真正可複製、可規模化的金融模式,仍需銀行在數據標準統一、智能風險識別和產品運作機制上繼續探索。
反映研發活躍度及技術應用深度
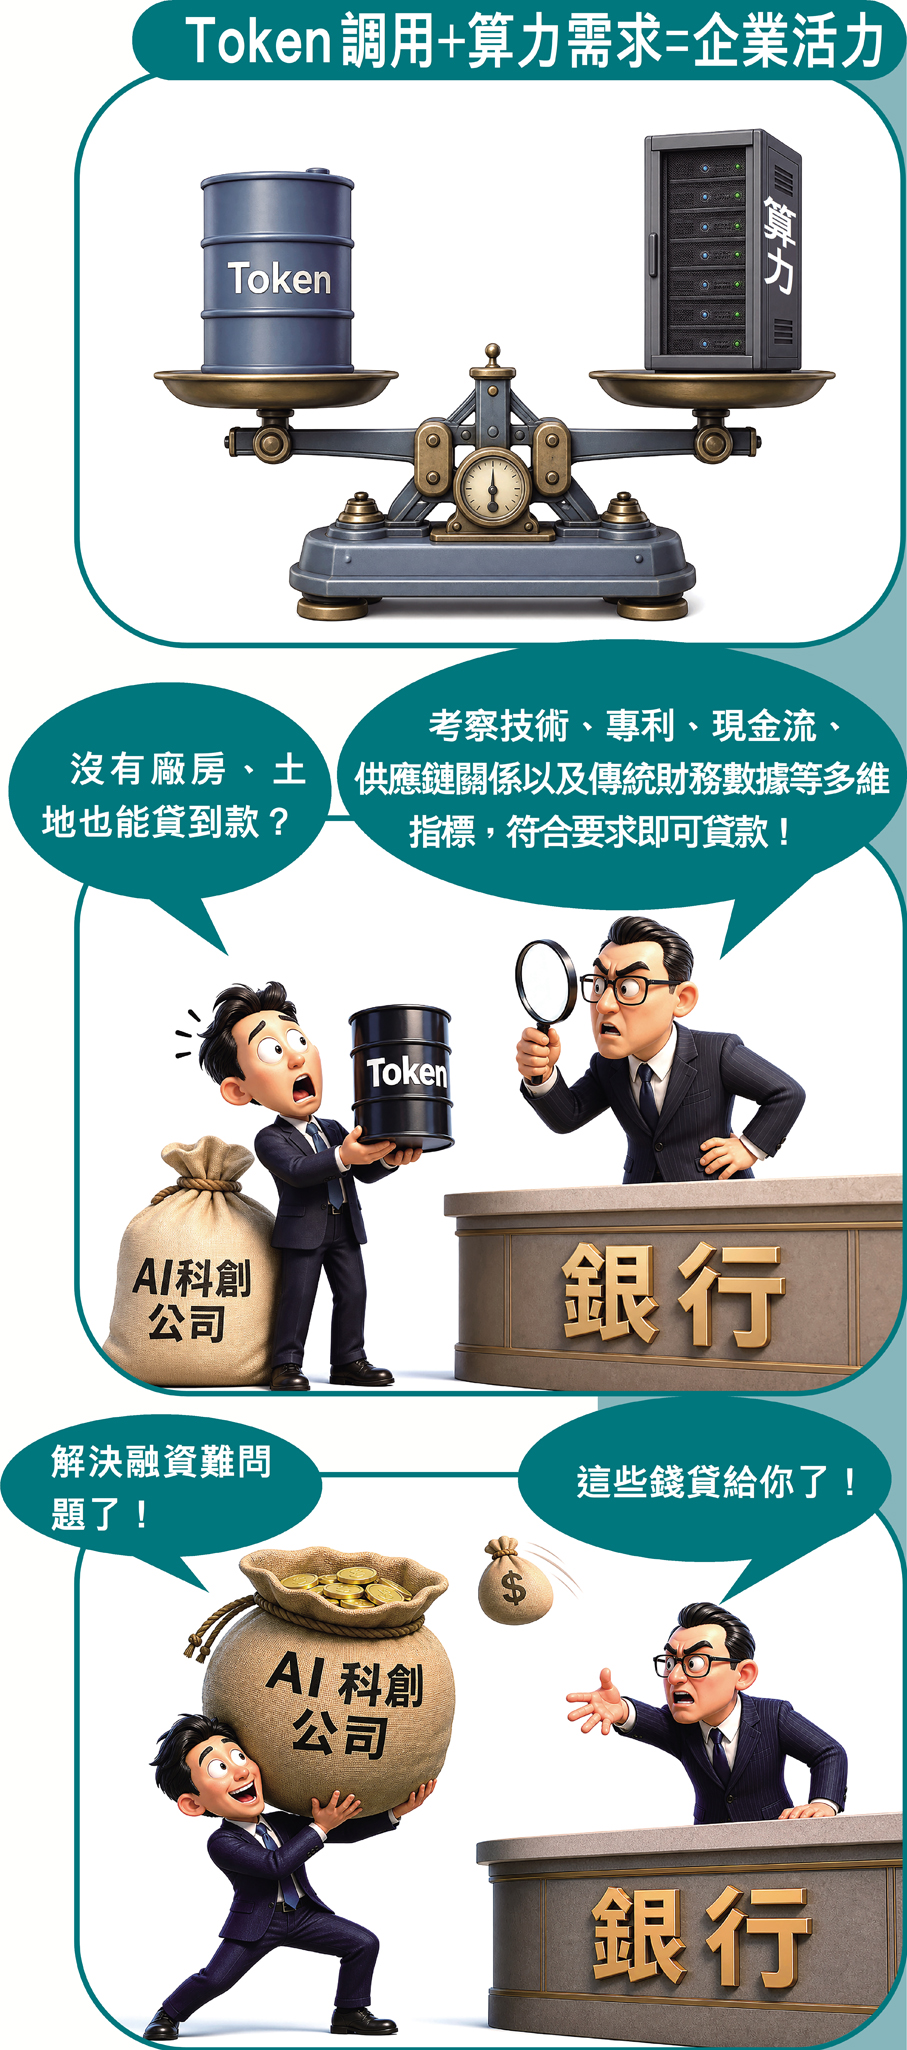
詞元(Token)是大模型處理信息的最小單元。根據國家數據局發布的數據,截至今年6月,內地日均Token調用量已突破500萬億,較2024年初的1,000億增長逾五千倍。數據暴漲掩蓋不了人工智能企業辦理銀行貸款時面臨的窘況:最值錢的資產是算法、模型、數據,但輕資產、散流水,沒有廠房、缺少抵質押物,難以走進銀行的大門。在這一背景下,Token等新型指標逐步成為觀察企業AI應用規模、業務活躍程度和算力需求的重要參考。銀行盯上的,正是這些過去不在財務報表顯眼位置、卻能折射企業「活力」的數字痕跡。
宗良認為,這些指標具有一定參考價值。Token調用和算力使用本身需要付出成本,企業通常不會無緣無故持續投入。如果一家企業長期、穩定且有一定規模地使用模型和算力資源,在一定程度上可以反映其真實業務需求、研發活躍度以及技術應用深度。
需要釐清的是,「Token貸」並非拿Token本身作抵押品。簡單而言,銀行把企業Token產出及消耗、算力採購、模型調用、服務合約、訂單及應收賬款等新型經營數據納入授信評價,嘗試從中判斷一家輕資產AI企業是否有真實業務、處於什麼發展階段,以及未來能否形成穩定現金流。
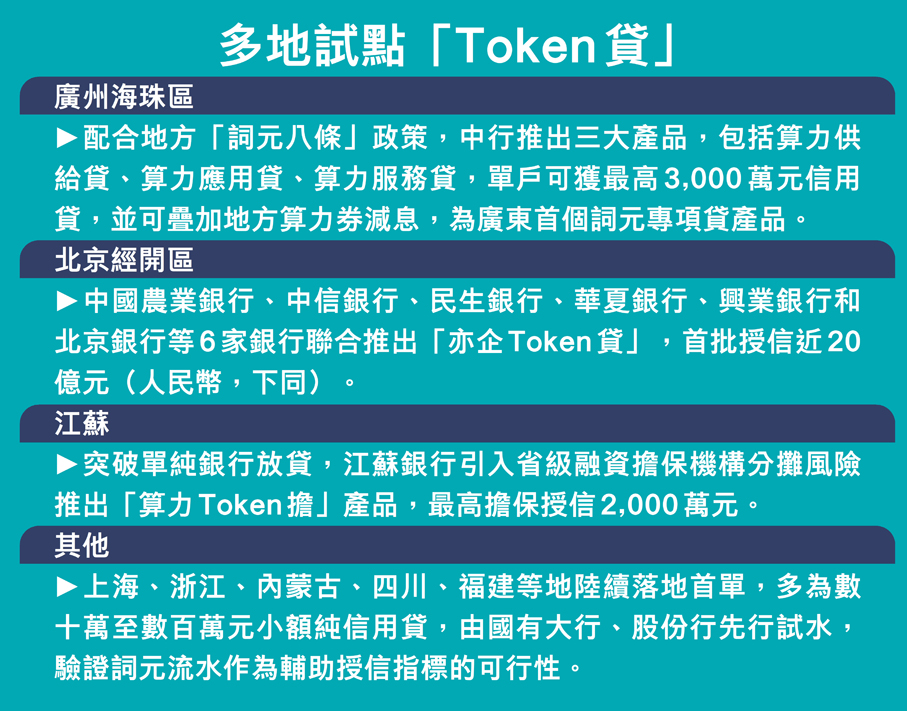
梳理目前金融機構推出的「Token貸」產品,可分為服務於算力的供給、應用等多種類型,授信評估依據既有詞元調用量,也包括機房等算力硬件。也就是說,從上游大模型搭建訓練企業,到中游提供算力運維與技術服務的服務商,再到下游運用Token進行內容創新的應用主體,都有細分的「Token貸」產品可使用。北京、廣州、浙江、上海、重慶等多個AI重點城市已先後落地相關產品,北京經開區「亦企Token貸」單批授信近20億元(人民幣,下同),廣州單戶最高授信可達3,000萬元。
新舊指標綜合評價降風險
不過,Token並非「燒」得愈多,企業信用就愈好。據人民網報道,一家國有大行公司部負責人指出,Token種類眾多,不同平台價格存在較大差異,部分Token消耗甚至存在「虛跑」和「刷量」,即只有投入卻沒有實際產出。因此,Token產出消耗數據只能作為補充參考指標,必須與訂單回款、現金流、營業收入等財務數據交叉驗證。
「Token調用量絕不能等同於償債能力,更不能成為單一的放貸依據。」宗良亦強調,相關數據反映的是企業一種新的經營特徵,但並不意味着Token使用得越多,企業的還款能力就一定越強。
在宗良看來,比較合理的方向是建立一套「新舊結合」的綜合評價體系。一方面,傳統財務指標、現金流、負債水平等仍具有重要價值;另一方面,銀行需要逐步降低對固定資產抵押的依賴,把更多能夠反映科技企業真實經營狀況的新指標納入模型。
應動態調整授信指標權重
宗良認為,這種變革不可能一蹴而就,現階段可以傳統評審體系為基礎,將Token、算力等新型指標作為補充,兩者有機結合,並在實踐中不斷調整權重和標準。「『Token貸』是一把新尺子,金融風控不能丟老秤砣。」他表示,新的評價體系既要適應科技企業的經營特點,也不能忽視傳統指標對風險和償債能力的衡量作用,要通過持續實踐和迭代,尋找更契合科技企業特點的授信評價標準。
