頭部雲商債務大升 半導體指數挫11% AI股迎壓力測試 美股波動恐加劇
市場對人工智能(AI)投資盈利能力的疑慮,疊加油價的攀升,令美股持續承壓。截至上周五收盤,標指、納指、道指分別收跌1.09%、2.15%和0.34%。全周計,標指、納指分別累跌1.95%和4.48%,惟道指累升0.67%。華爾街交易員指,近期美股的動盪,可視為高利率環境下市場對科技股和AI鏈的一次壓力測試,儘管市場短期波動仍可能加劇,但美股「轉熊」的概率微,建議關注美國通脹和聯儲政策變化,以及AI盈利能否兌現。
●香港文匯報記者 倪巍晨 上海報道
分析稱,當前投資者正重新審視AI增長的質量,美股指數短期或續震盪分化,納指調整的壓力相對更大,建議分散配置,精選盈利確定性高的科技股,以及非科技板塊中的醫療、必需消費、優質金融股。
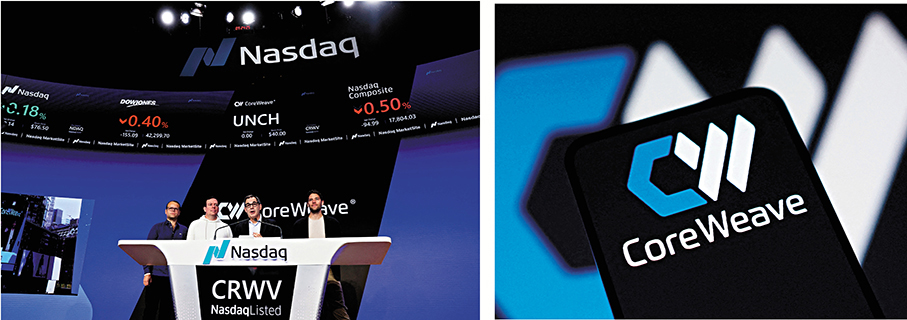
近期頭部雲商債務問題引發關注。AI算力租賃公司CoreWeave截至6月30日的總債務規模超510億美元,較一年前約150億美元大幅攀升。同時,CoreWeave的公司債券價格大幅下挫,其二級市場收益率也升至15%,已落入高風險垃圾債區間。受此影響,該公司股價在上周重挫25.21%。
過去一周,費城半導體指數(SOX)累跌11.41%,萬得美國科技七巨頭指數(Mag7)累跌2.87%。高利率環境和市場對AI債務融資的擔憂,引發科技股拋售潮,上周美股VIX波動率指數累漲34.7%至19.99,已接近擔憂情緒上升的臨界點。
個股方面,上周Mag7中,除蘋果周漲2.03%外,特斯拉、英偉達、亞馬遜、谷歌A、Meta、微軟單周跌幅分別達7.31%、6.61%、4.74%、3.15%、1.3%和1.13%。同期,SK海力士、希捷科技、閃迪、西部數據、美光科技等存儲股分別累跌9.25%、18.39%、17.86%、16.43%和14.59%;英特爾、AMD、博通、台積電等芯片股分別累跌14.18%、13.05%、9.07%和8.98%。
科技股料分化 盈利欠佳將遭拋售
內地經濟學家宋清輝表示,美國通脹反彈帶來的加息預期升溫、市場對AI投資回報前景的疑慮,以及高估值板塊的集中獲利了結,是科技股承壓的主因。前期漲幅較大的半導體板塊,正面臨融資成本攀升和盈利兌現壓力,其估值調整更劇烈。他說,近期科技股拋售潮,可視為AI投資回報與風險溢價的再定價,並不意味着AI長期投資邏輯的破裂。不過,投資者正從追逐技術敘事,轉向審視商業變現能力,「未來科技股分化料將加劇,缺乏盈利支撐的公司恐面臨持續調整風險」。
渣打中國財富管理團隊認為,美國最新通脹數據發布後,股市雖然急跌,但整體回調幅度有限,且VIX波動率指數亦低於被視為出現恐慌性拋售或被迫平倉信號的「25至30」區間。短期看,半導體股的風險回報比已不如從前,建議延續「防守」部署,「我們看好健康護理股的投資機會,其盈利前景和防守屬性更有吸引力」。
45%受訪者認為AI泡沫明年出現
美銀上周發布的月度基金經理調查顯示,受訪者中,超配科技板塊的比例從上月的30%躍升至37%,為2020年8月以來最高。不過,約45%的受訪者認為「AI泡沫將在明年出現」,42%的人對此持相反意見,表明機構投資者對AI交易存在分歧。
「科技股估值調整,表明市場正重新審視AI產業的增長質量。」在宋清輝看來,過去依靠資本開支擴張、技術預期和流動性推動的科技股估值體系,正面臨盈利兌現、競爭加劇、融資成本上升等多重考驗。部分AI企業投入巨大,但收入增長與現金流改善尚未形成有效匹配。他並指,科技股估值下殺並非單純的市場恐慌,而是資金從「炒概念」向盈利基本面的回歸,「盈利增長能否消化此前積累的高估值,是未來決定科技股估值中樞的關鍵因素」。
