【地緣解碼】一邊AI算力缺電 一邊出口中國賺錢 美國煤炭發電難 體制基建太滯後
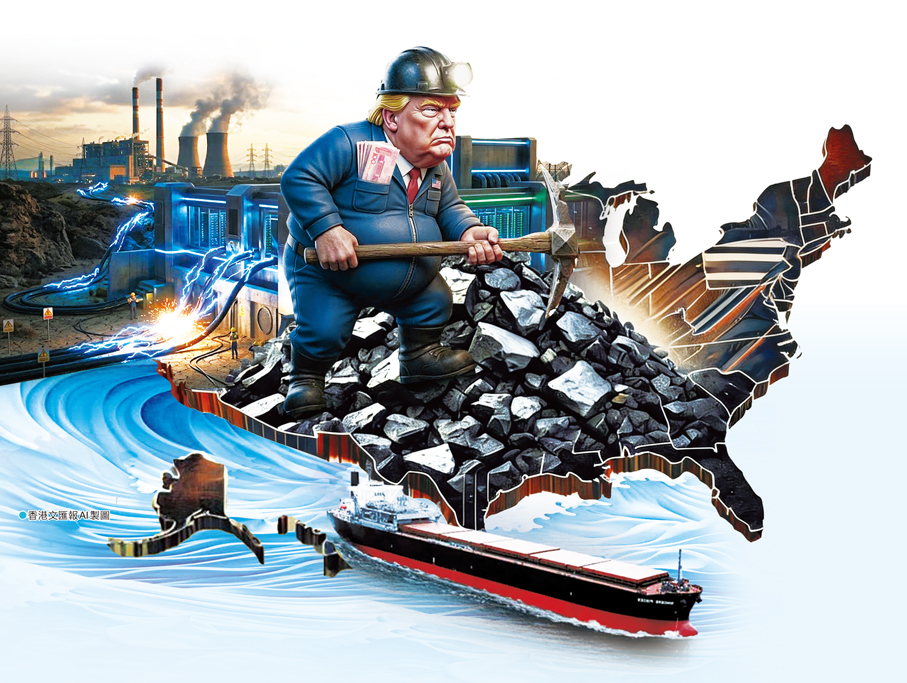
近期中美經貿磋商達成共識,擴大煤炭貿易,明確中國將在2027年、2028年連續兩年,每年從美國進口至少1,000萬噸煤炭,相關關稅安排納入兩國「300億美元對300億美元」非敏感商品對等降稅框架,成為中美經貿合作的重要落地成果。協議公布後,引發外界反差討論:當下美國正推動AI算力擴張,大批數據中心相繼落地,本土電力供應壓力不斷上升,產業界不少人呼籲優先保障國內能源供應,美國卻計劃將優質煤炭出口中國。這究竟是為何?
●香港文匯報記者 裴軍運
美國煤炭資源區域分工清晰,不同煤田出產的煤炭用途不同,難以相互替代。美國產量最大的煤田為西部粉河盆地(Powder River Basin),礦區橫跨懷俄明州、蒙大拿州,以露天開採為主,成本低廉,含硫量低,出產的全是動力煤,主要供應美國本土電廠發電。而東部的阿巴拉契亞盆地煤田(Appalachian Basin),則是美國優質焦煤的核心產區,也是本次出口中國煤炭的主要來源地。至於伊利諾伊盆地出產的煤炭則含硫偏高,多供本土發電,無煙煤產量極低,對整體煤炭產業影響有限。
兩大主力煤種的商業定位分明:粉河盆地的動力煤,只要求熱量充足,容易燃燒,專門作為發電燃料。阿巴拉契亞的焦煤屬於特種煤,核心用途是高溫加工煉製焦炭,作為鋼鐵廠煉鋼的關鍵原料,一般不會替代普通電煤,即便技術上可將焦煤送入電廠燃燒,也屬於高價資源低價使用,經濟效益差。
焦煤出口中國用來煉鋼
因此,2027年至2028年出口中國的美國焦煤,不會進入電廠發電,而是送往中國鋼廠高爐煉鋼。中國鋼廠通常會將這批高品質進口焦煤與國產煤炭搭配,調配出符合高爐生產標準的焦炭,穩定鋼鐵生產。
美國擁有全球第一大煤炭儲量,佔全球總儲量近四分之一,但數據顯示,2025年美國煤炭總產量約4.83億噸,僅為中國48億噸年產量的十分之一。長期以來,美國煤炭產業呈現明顯分化:西部低成本動力煤用於本土電力市場,東部阿巴拉契亞礦區開採成本偏高,屬優質焦煤,高度依賴海外出口維持產業營運,本次中美煤炭貿易協議,也將主要帶動該礦區的產業發展。
大量燃煤電廠陸續退役
回到核心矛盾,美國AI算力產業面臨電力供給壓力,本土也有煤炭產出,為何不能動用煤炭資源快速增發電力?關鍵不在煤炭儲量不足,而在燃煤發電體系持續萎縮。
過去20年,美國頁岩氣革命帶來廉價天然氣,大量燃煤電廠在市場競爭中陸續退役。EIA(U.S. Energy Information Administration,美國能源資訊署)數據顯示,煤電在美國總發電量佔比從2000年的五成以上,下降到近年約16%。大量燃煤機組永久退役,廠房與配套設施拆除。即便有煤炭燃料,也沒有足夠現成機組可隨時啟動發電。新建燃煤電廠投資龐大,建設周期漫長,私人資本對煤電長期回報缺乏信心,新建項目十分稀少。
仍在運行的煤電廠大多服役超過40年,設備老化,運維成本持續走高。在部分州的減排政策下,電廠還要承擔碳排放相關合規成本,企業缺乏動力擴大煤電發電規模。
目前,美國煤電的現狀是持續收縮,逐漸轉為基礎備用。天然氣是美國第一大電源(佔總發電量約四成),其次是核電,而煤電已降為電力補充,其份額正受到風電和光伏的快速擠壓。煤電發電量主要伴隨天然氣價格小幅波動:當天然氣價格上漲時,部分存量煤電廠會提升發電,價格回落後則再度減產。
此外,聯邦與各州能源政策立場分化,部分州設置嚴格的減排目標以約束煤電。聯邦層面雖曾嘗試保留部分煤電機組作為電網備用,但市場層面的退出趨勢已難以逆轉。煤電廠的商業定位已改變,不再作為基礎負荷的主力電源,而是更多充當應急調節的備用角色。
電網無力送電到算力園區
有種簡化認知認為,只要有煤,就能快速增發電力。實際上,燃煤發電是完整產業鏈,礦山開採、鐵路運輸、電廠運行、污染物處理,每個環節都依賴長期資本與熟練人力。大量煤電廠關停後,配套鐵路支線、倉儲、專業技術團隊也隨之消散。即便在AI時代來臨,政策有意短期復甦煤電,也需重建整條供應鏈,並非點火即可發電。
AI算力的用電瓶頸,有「燃料供應」與「電力輸送」的區別。美國數據中心集中在弗吉尼亞州、得州等區域,算力項目缺電,並不是因沒有煤炭,而是需要完整供電鏈條,需要煤礦、鐵路運輸、燃煤電廠、輸電線路,最後抵達數據中心。
當前美國電力的最大堵點是跨州輸電通道不足、電網併網審批周期漫長。不少算力項目申請接入電網,排隊等待時間長達4年至7年。電網線路容量飽和,就算電廠可生產電力,也沒有足夠輸電網把電力送到算力園區。
美國聯邦體制讓跨州能源基建推進總是面對重重阻礙。電力相關權限很大程度掌握在各州政府,各州環保法規、土地政策、電力市場規則互不相同。修建一條跨州大型輸電線,需要沿線每一個州逐一審批,還要面對社區反對、環評訴訟等阻力。一項跨州輸電項目從立項到完工,往往耗時10年以上,只要其中一個州反對,整個項目就可能停滯。聯邦政府並沒有法定權力強制各州批准跨州輸電基建,州與州之間政策協同難度很高。
9月30日,美國參議院兩黨議員宣布就大型能源與基礎建設項目的聯邦許可制度改革達成協議,擬加快輸電線路、數據中心、礦場,以及再生能源與化石燃料項目的建設。不過法案仍須進一步協商修正,表決將延至11月3日中期選舉後,眾議院也尚未通過相關法案。
美國電網呈現碎片化格局
美國電網本身呈現碎片化格局,不存在全國統一電網。整體分為三大互聯電網:東部互聯電網、西部互聯電網,以及得州獨立電網。三大片區之間互聯輸送容量很小,電力難以在全國範圍自由調配。各區域內又分設數十個區域電力營運商,各自管理轄區電力調度。各區域電力市場規則獨立,跨區調動備用電力及轉移電力容量的協調成本高昂。電網設備老化問題突出,大量輸電線路使用超過25年。不像中國有特高壓輸電,容量大、損耗低、傳輸距離遠,一條線路能輸送相當於數個核反應堆的電量,跨越數千公里而損耗極小。
雖然美國發電站技術成熟,但輸電網擴容、跨州大型電力基建的審批機制,跟不上算力產業帶來的集中式巨量用電需求。AI數據中心屬於高負荷、全天候穩定用電負荷,對電網容量、供電穩定性要求遠高於普通工商業用戶。AI項目爆發式增長,暴露美國電網體系長期積累的短板。
當AI算力這類新型大負荷用電需求快速湧現,美國既無法快速新建足夠輸電網絡,也難以快速復原或新建燃煤電廠,僅依靠存量電源與新能源建設,難以快速彌合區域電力缺口。與此同時,煤炭企業依舊按照市場規則,把經濟價值更高的焦煤出口海外換取收益。
