發布人民幣匯率政策立場 指出緩解全球失衡需各國共同行動 央行:中國從未搞競爭性貨幣貶值
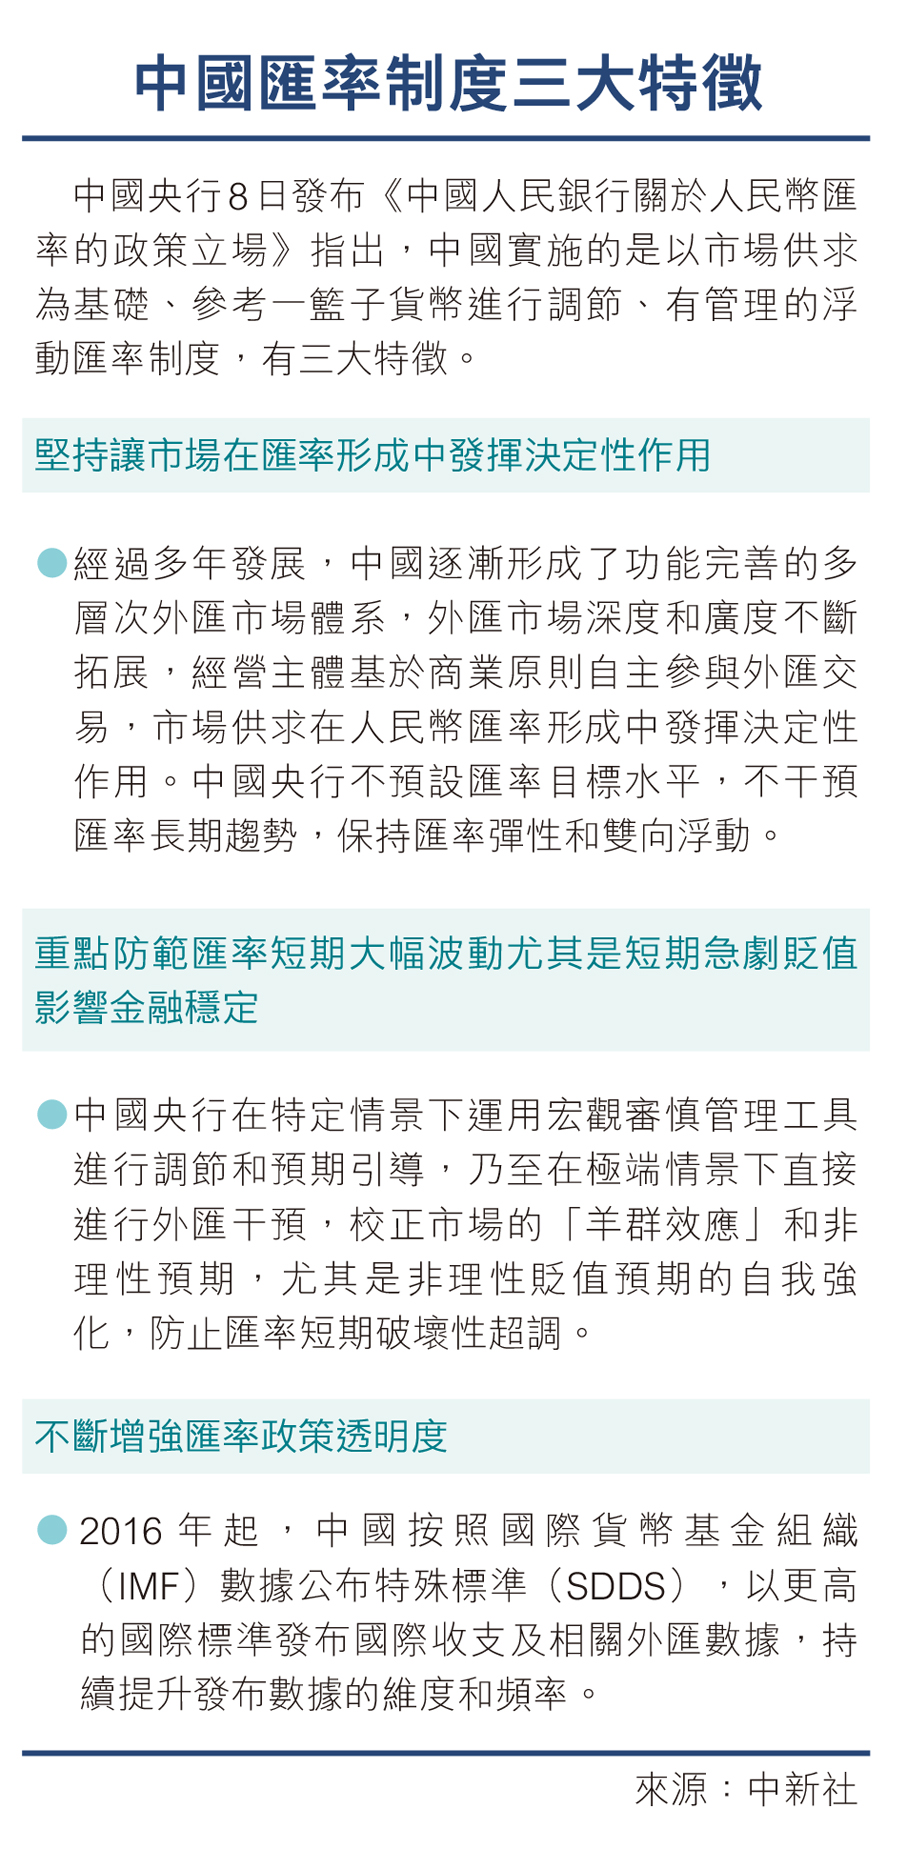
近期國際輿論對人民幣匯率討論增多,中國人民銀行8日發布關於人民幣匯率的政策立場,系統闡述人民幣匯率形成機制及政策取向。當前,全球經濟失衡問題引發廣泛討論。央行表示,全球經濟失衡與全球分工格局演進、國際貨幣體系固有矛盾、部分國家長期高財政赤字高消費等密切相關,需要各方共同推動解決。將本國產業競爭力下降、財經約束弱化和複雜結構性問題簡單歸因他國匯率,是對自身調整責任的推諉和迴避。
央行強調,中國實施以市場供求為基礎、參考一籃子貨幣進行調節、有管理的浮動匯率制度,堅持讓市場在匯率形成中發揮決定性作用,不預設匯率目標水平,不干預匯率長期趨勢,保持匯率彈性和雙向浮動。
●香港文匯報記者 李暢 北京報道
從近年走勢看,人民幣匯率雙向浮動特徵日益明顯。央行指出,2010年以來,人民幣對美元匯率已經歷三輪升值周期和三輪貶值周期,總體運行在6.04至7.35的寬幅區間,每輪升貶值周期波動幅度均在10%以上。
值得留意的是,人民幣近期在外圍環境波動下仍保持較強韌性。2025年以來,人民幣對美元累計升值約9%;特別是今年以來,在美元指數和美債收益率較快上行、非美元貨幣普遍貶值的背景下,人民幣對美元匯率總體延續升值走勢。展望未來,央行表示,影響人民幣匯率的因素較為多元,推動升值和貶值的因素都存在,未來匯率走向仍有不確定性。
匯率與經常賬戶不存在簡單線性關係
對於人民幣匯率與貿易的關係,央行強調,匯率與經常賬戶不存在簡單線性關係,中國貿易發展根源於產業國際競爭力的提升。過去人民幣多輪升值並未影響中國貿易發展,貶值時期中國出口份額亦沒有更快提升。中國在過去多輪次、高強度外部衝擊中,從未搞競爭性貨幣貶值,從未順勢推動人民幣貶值來促進出口。
央行指出,全球外匯市場交易體量巨大,很難持續干預並影響外匯市場。2025年全球外匯市場日均交易量近10萬億美元,其中人民幣日均外匯交易量超過8,000億美元,離岸市場交易佔比約80%。每一筆交易都在影響匯率走勢,中央銀行基本不具備影響匯率中長期走勢的干預實力,一國也不可能通過長期壓低匯率就能持續增強貿易競爭力。
籲各國以結構改革應對失衡
對於全球經濟失衡,央行認為,其背後涉及產業分工格局演進、國際貨幣體系固有矛盾及各國投資儲蓄缺口等多重因素,並非順差國或逆差國單方面的責任。各國應推動自身結構性改革,逆差國應進行財政整頓,提高本國儲蓄率和產業競爭力;順差國則應推動消費和投資增長。個別國家將複雜的國際貨幣體系和經濟結構性問題簡單歸因人民幣匯率,是對自身調整責任的推諉和迴避,無助於解決問題,實際上是保護主義和單邊主義背景下的政治性操作。
央行表示,中國將在「十五五」時期繼續推進經濟增長方式轉型,擴大內需、完善營商環境、深化高水平對外開放,促進全球經濟向更加開放、包容、平衡的方向發展。
專家:央行表態給市場釋定心丸
中國人民大學重陽金融研究院研究員蔡彤娟向香港文匯報表示,央行此次系統闡明匯率政策立場,核心信號是「市場化方向不變、但反對把貿易失衡簡單歸因於人民幣匯率」。文件明確堅持以市場供求為基礎、參考一籃子貨幣進行調節、有管理的浮動匯率制度,不預設匯率目標水平,不搞競爭性貶值,同時強調只在疫情、關稅戰等極端衝擊下防範短期急劇貶值和「羊群效應」。這既是回應國際上「人民幣低估導致失衡」的指責,也是給市場吃下「不會主動貶值搶出口」的定心丸,穩定預期、避免單邊押注。
她續指,時機上,這發生在人民幣逆勢走強、國際討論升溫的窗口。2025年以來人民幣對美元累計升值約9%,2026年美元指數和美債收益率上行、非美貨幣普遍承壓,人民幣仍延續升值;前8個月在岸人民幣和CFETS指數各升值約4%,呈現「美元強、人民幣更強」。此時表態,既借強勢行情增強可信度,也引導企業適應雙向波動、聚焦主業而非賭匯率方向,服務高水平開放和「十五五」轉型。
