
樓市新態/樓市高位整固 降泡沫風險\汪敦敬
美國息口趨勢向上,巧遇上星期港股曾大跌,投資熱情冷卻,但地產市道是否從此放軟?正如筆者在去年底《2026年我對樓市十大忠告》所評述,預期今年樓價上升5%至10%,升得太多,就容易在鞏固期中價格回調,現在正值鞏固的時候。
筆者認為樓市顛覆將是常態,管理「機會成本」是王道。為什麼不說「管理風險」而說是管理「機會成本」?因為現在的投資風險比過去複雜得多,除了各大因素的互動關係、連鎖關係、蝴蝶效應,甚至這些範圍以外的因素,包括了任何動態的機會成本。
筆者常說:「買有風險,不買也有風險」,這正正是機會成本的原則。再簡單而言,任何決定也包含成本,人們常說Cash is King(現金為王),其實單一、過分地依賴現金同樣存在風險。單是現金都有戰爭風險,通脹是風險,甚至未來AI亦可能為金融運作帶來新的風險。
最近不少人談論香港人口問題,一千萬人口確實是一個重要的願景,但特區政府公布最新未來十年房屋供應目標為42萬伙,包括17.6萬個出租公屋及綠置居單位、11.8萬個其他資助出售單位,以及12.6萬個私樓單位。顯然住宅供應量距離支持增加二百多萬人口的規模仍相差甚遠,相信香港要「變身」多次才可接近有關要求。但市民仍要為政府打氣,始終人口增長是保護香港這個大都會的一場策略性硬仗。
正正因為筆者預測未來市場的複雜因素愈來愈多,甚至要隨時準備面對大規模的金融衝擊,因此我們要持中立態度,既不能太樂觀,也不能太悲觀;若是太被動一樣要付出機會成本,而最有利的市場動態,反而是頻密的顛覆,衝擊幅度不大之下,市場不斷鞏固並頻密調整,頻密顛覆令到泡沫愈來愈少,鞏固力更加強,我們才能經得起風浪。
流動性充裕 無懼外圍加息
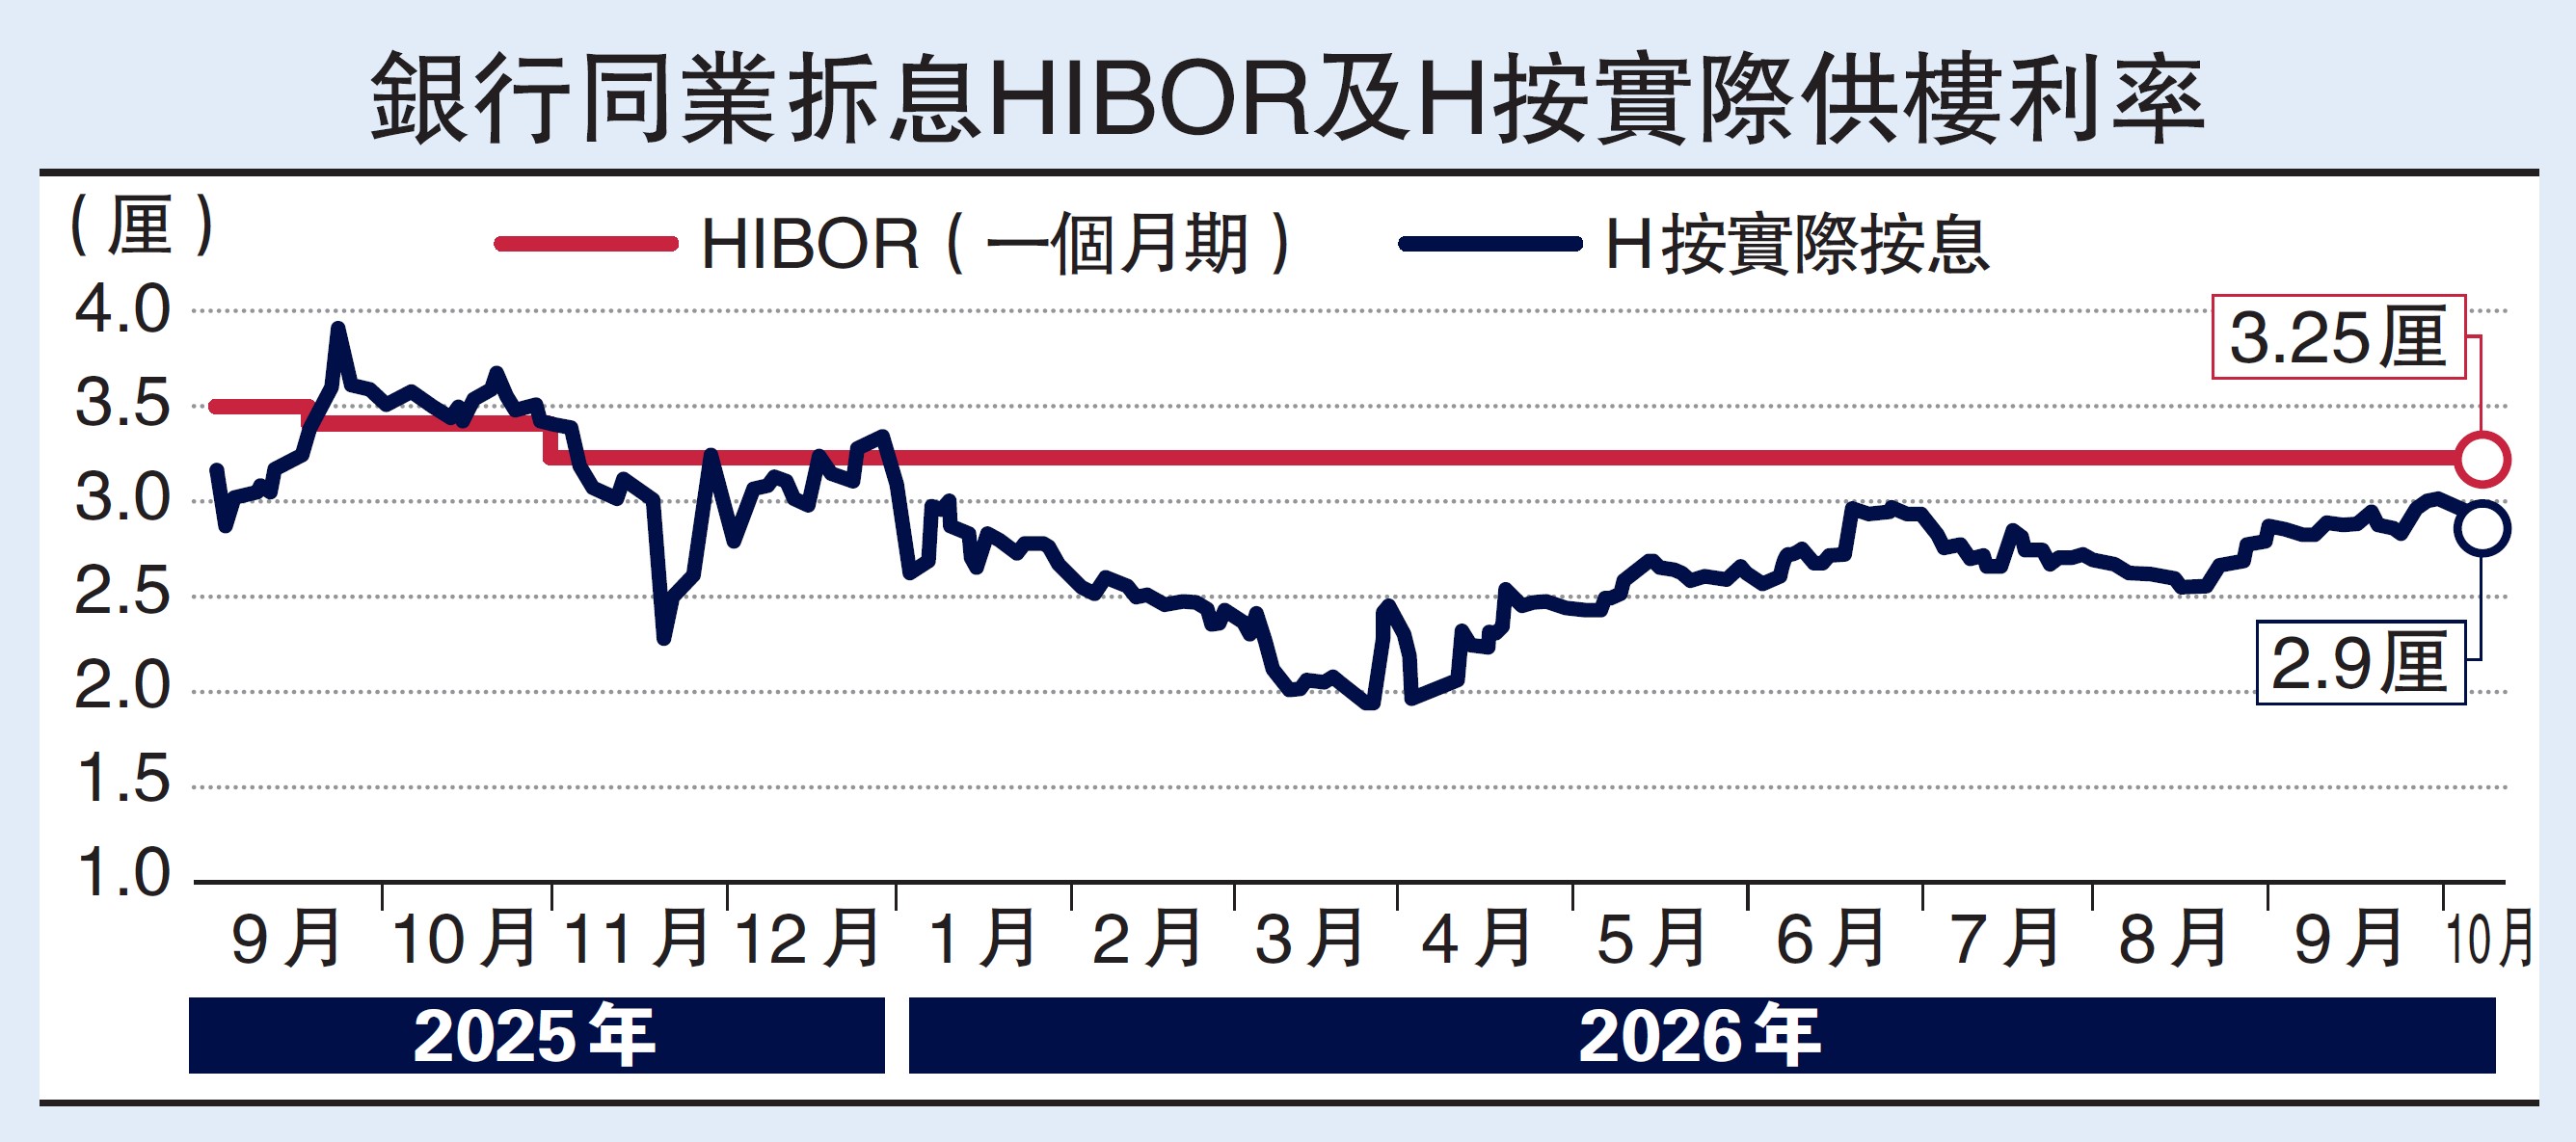
筆者上星期撰文寫香港的金融柔韌性足以應付較大的美國加息,例如中銀香港於9月29日推出「特優先P後H」按揭息率計劃,客戶可以選擇首2年或3年採用「特優P按息率」(實際息口約2.68厘),特優期完結後按揭利率將自動轉為以H按息率計算。這無疑是等於美國在加息浪潮中,雖然我們仍然堅守聯繫匯率的原則,但市場卻可以出現實際是減息的按揭產品,而9月30日香港金管局發表的M3(泛指香港總存款量)數據就十分清楚,M3增至22.2萬億元創歷史新高,銀行同業流動資金充裕,同業拆息自然會下跌(見圖),這也是合理的事。由此可見,香港在合情合理之下,發揮了充滿柔韌性的一面。
筆者想說無論是風險還是樂觀因素也好,均在急速改變其面貌甚至性質,我們很難完全用經驗去作判斷,在努力判斷時,切記放下包袱,更不要人云亦云,因為網絡上有許多言論都是為了搶流量而設,並不是以忠於真相而做取態的。
(作者為祥益地產總裁)
