港匯逼近7.85弱方兌換保證 余偉文派定心丸:聯匯自動調節屬正常運作
港匯近期持續偏弱,步步逼近7.85弱方兌換保證水平,引發市場對資金外流、金管局入市及拆息走高的連鎖憂慮。金管局總裁余偉文昨日透過《匯思》親自解畫,點出導致港匯近期持續偏弱的兩大主因:一為港美息差拉闊;二為大型IPO需求退潮。同時,他向市場大派定心丸,指聯匯制度的「自動利率調節機制」正發揮預期作用,呼籲市民及投資者理性看待利率風險。截至昨晚8時,港匯報7.8479。
●香港文匯報記者 周紹基
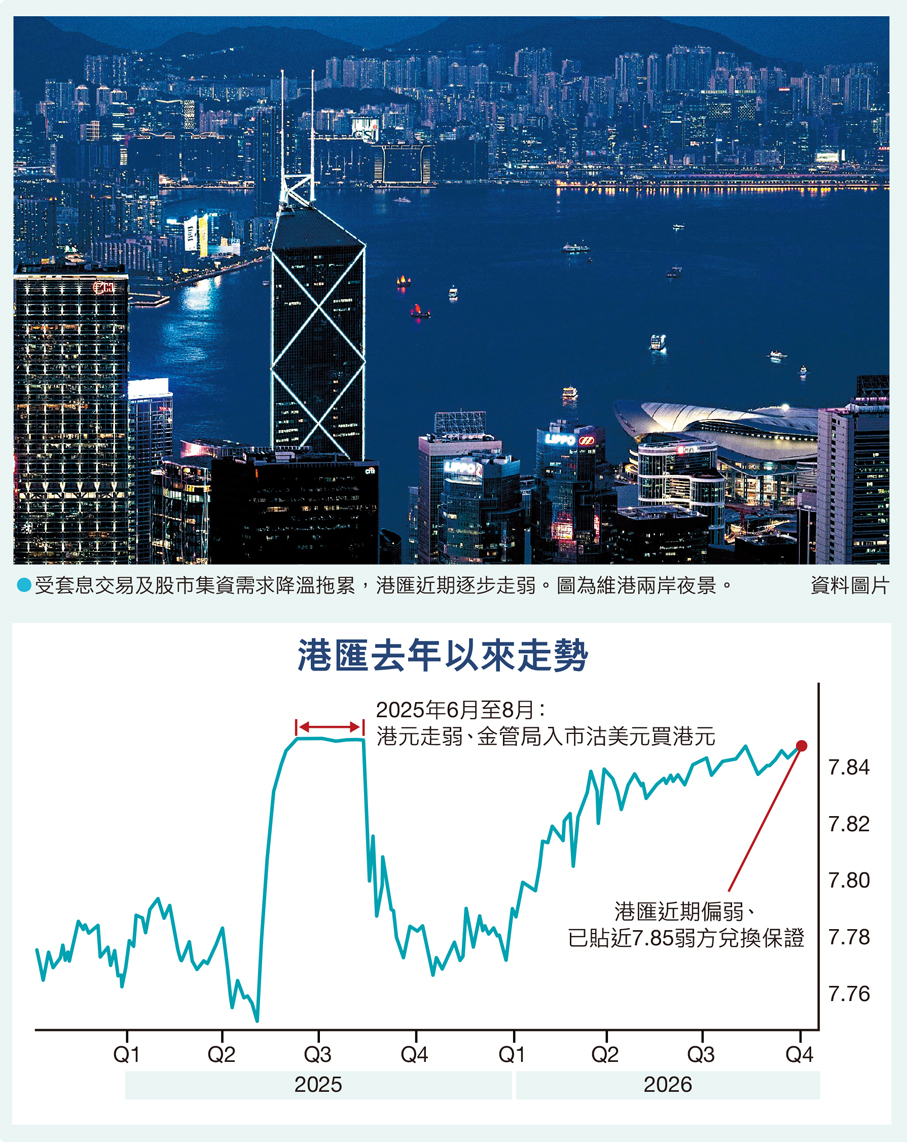
美聯儲9月宣布3年來首次加息,受套息交易及股市集資需求降溫拖累,港匯近期逐步走弱,極度貼近7.85弱方兌換保證。余偉文提到,港匯在4月至5月期間大致在7.83至7.838之間上落,而自6月中起逐步走弱,最近在7.846至7.8475左右水平徘徊,進一步貼近7.85的弱方兌換保證。
港美息差預期誘發市場減持港元
余偉文指出,近期港匯偏弱主要反映兩大因素影響:一是港元與美元的息差擴大誘發的套息交易;二是與股票市場相關的港元需求回落。他續稱,環球股票市場反覆,港股交投自今年中高位回落,大型集資活動影響減退,加上季結和上市公司派發股息等資金需求較旺盛的時間剛過去,相關港元需求隨之減少。
余偉文提到,美聯儲主席在議息後表達當前貨幣政策仍偏向寬鬆,反映若通脹持續高於目標,美聯儲有空間採取進一步行動壓制通脹。地緣政治局勢緊張,能源價格上漲,及美國當地經濟因人工智能(AI)投資熱潮維持較快增長,均透過不同渠道增加通脹壓力。市場普遍上調美元利率的預期路徑,若通脹未有回落跡象,估計今年內至明年上半年,美聯儲還有可能需要再加息。因此港美息差的預期,亦誘發市場包括銀行同業及短線資金等因息差考慮而減少港元頭寸,令港匯偏弱。
展望港匯短期走勢,余偉文指出,受資本市場活動、市場對套息交易的胃納、本地市場流動性情況,以及美聯儲貨幣政策展望等因素影響。就目前情況而言,若港美維持明顯息差,聯匯制度的自動利率調節機制會導致港元走弱,甚至觸發「弱方兌換保證」令銀行體系總結餘下降、港元拆息逐步上升、穩定港匯於兌換保證水平之間。
翻查資料,金管局對上一次入市撐港元,是2025年6月26日,在紐約時段向市場沽出美元、買入總值 94.2億港元。當時港元由同年的5月處於「強方兌換保證」水平急劇走弱,在約1個月時間跌至「弱方兌換保證」,令金管局由沽港元買美元,改為沽美元買港元。
市民置業應做足利率風險管理
面對外界關注金管局近期是否需要再度出手入市,余偉文明確指出,會否及何時觸發弱方兌換保證受多種變數影響,難以準確預測。但他重申,聯匯制度的精妙之處在於其自動調節機制,當港匯觸及7.85,弱方兌換保證將自動觸發,金管局買入港元、沽出美元,銀行體系總結餘隨之下降,港元拆息將逐步被推高,收窄港美息差,從而令資金流向回穩,將港匯穩守於7.75至7.85的兌換保證範圍內,這是制度設計所在和行之有效的正常運作。
對於普羅大眾與投資者而言,最切身的關切莫過於存貸利率的變動。余偉文強調,銀行的存貸利率調整一般會考慮同業市場資金供求、拆息和現時相關利率水平,以及本身的資金成本結構等因素,以評估是否需要調整及調整的幅度。在當前環球經濟與金融環境高度不明朗、資金流向頻繁變動的時刻,市民在作出置業、投資或企業借貸決策時,務必充分評估並做足利率風險管理,以應對拆息逐步走高可能帶來的還款壓力。
在當前環球經濟及金融環境不明朗、資金流向頻繁變動的情況下,他重申金管局會密切監察金融市場情況,並透過聯繫匯率制度維持香港的貨幣穩定。
