
德萃觀點/外圍債息高企 科技及高估值板塊受壓\朱一諾
上周港股明顯轉弱,恒指在10月首個交易日下跌640點或2.6%,收報23972點,相隔約兩個半月再度失守24000點,盤中跌幅一度接近3%。恒生科技指數亦跌逾2%,並跌至兩年低位。由於內地假期期間南向資金缺席,市場承接力減弱,加上周邊金融條件持續偏緊,金融、科技、醫藥及成長板塊普遍受壓。全周計,恒指累計下跌2.19%。
金融股成為主要拖累,滙控單日跌逾5%,渣打及友邦亦明顯下跌;騰訊、阿里、小米等科技股同步回落,部分新能源汽車及生物科技股份亦創階段性新低,市場風險偏好整體下降。博彩股同樣承壓,澳門9月博彩收入同比下降1.2%,連續第四個月回落且低於市場預期。
美加息對港市場影響可控
不過,香港基本面與2022至2023年仍有明顯差異。摩根士丹利認為,目前香港銀行體系流動性較充裕、存貸比較低,美國加息未必會完全傳導到拆息及最優惠利率,因此香港更可能經歷增長放緩,而非重演此前資金外流、資產價格全面下跌及經濟衰退同時出現的局面。
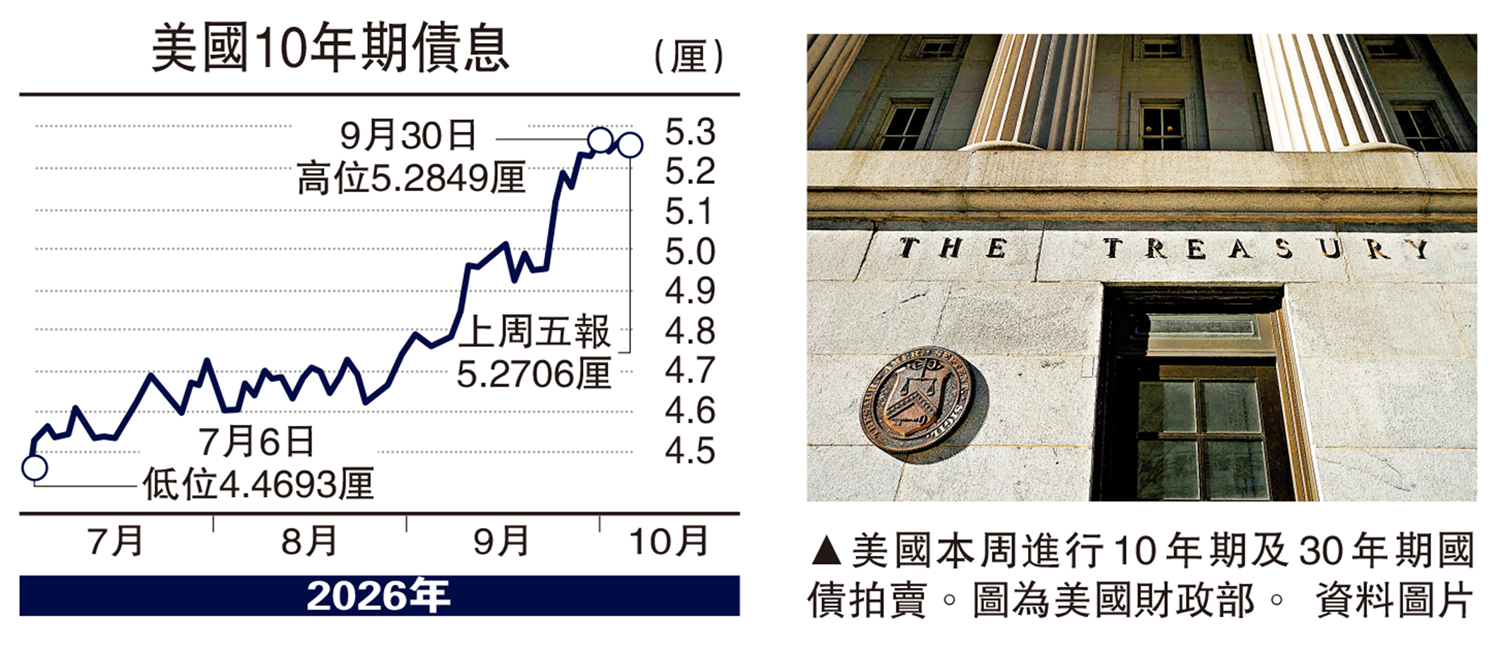
美國9月非農就業僅增加2.9萬人,遠低於市場預期的9萬人,失業率升至4.2%,平均時薪同比放緩至3.0%,進一步降低了市場對美聯儲10月加息的預期。數據公布後,2年期美債收益率明顯回落,10月加息概率一度降至約17%,美股則在科技股帶動下走高,納指盤中刷新歷史高位。不過,10年期美債收益率在短暫跌至約5.15厘後迅速反彈至5.3厘左右,市場對長期通脹、財政赤字、國債供給及期限溢價的擔憂並未消失。當前市場的焦點轉向「5%左右的長期融資成本會維持多久」。
美股內部分化加劇
美股內部的分化也進一步加劇。AI及大型科技股仍具韌性,英偉達盤中再創歷史新高,但銀行、工業、公用事業及其他利率敏感板塊繼續承壓。截至9月底一周,美股基金更連續第二周錄得資金流出,主要指數表現與整體市場資金流向之間仍存在明顯差異。
歐洲債市風險亦未解除。法國財政和政治不確定性持續推高風險溢價,法德10年期國債利差一度擴大至154個基點,為2011年以來最寬水準。法國正成為當前歐洲債市最主要的風險源,也顯示全球債市壓力已從美國進一步擴散至歐洲主權債市場。
能源方面,G7宣布通過IEA協調釋放1億桶石油及石油產品儲備後,WTI原油盤中一度下跌超過5%,布油亦曾跌破100美元,短期緩解了市場對能源通脹的擔憂。不過,兩者隨後均收復部分跌幅,中東局勢、煉油能力及成品油供應緊張仍然對油價構成支撐。
展望下周,市場焦點將轉向美聯儲9月會議紀要、美債拍賣及中東局勢。10月8日公布的FOMC會議紀要將幫助市場判斷年內是否仍有一次加息,而同期進行的10年期及30年期美債拍賣,則會直接測試投資者對當前高收益率水準的承受能力。對港股而言,如果長端美債收益率續維持在5厘以上,科技及高估值成長板塊的估值壓力仍難明顯緩解。
(作者為德萃財富分析師)
