【投資透視】第四季港股投資展望:雲橫秦嶺
建銀國際證券研究部宏觀策略團隊
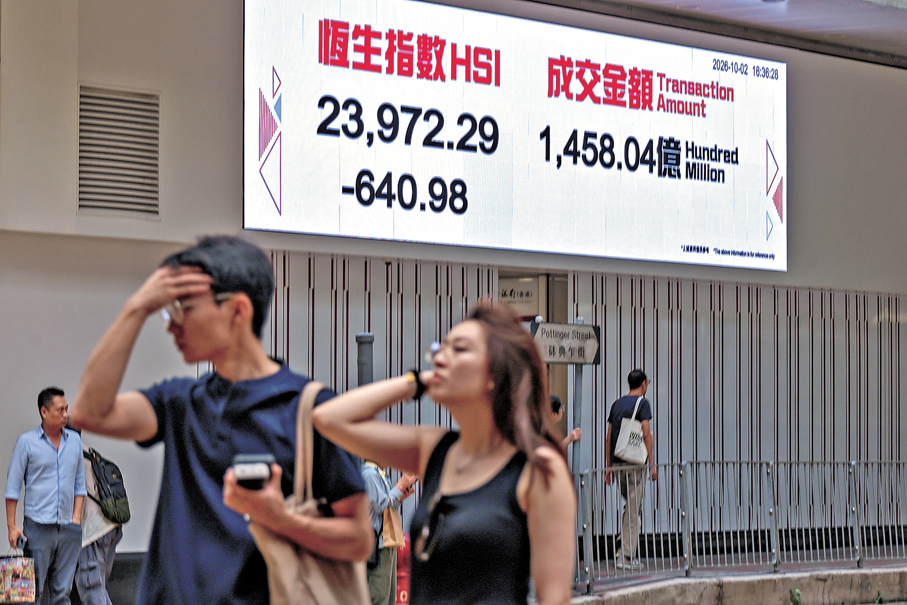
今年第三季,港股經歷了一輪較明顯的估值修復。7月市場快速反彈,8月隨着中期業績陸續披露,行情由普漲轉向結構分化,9月以來調整壓力有所增加。展望四季度,我們認為港股在前期盤整後,將再次進入方向選擇的重要窗口。「雲橫秦嶺」,既意味着市場仍有支撑,也反映未來數月不確定性明顯增加。本輪反彈初期,估值修復和空頭回補是兩項重要動力。恒生指數自6月低點一度反彈約15%,遠期市盈率由約10.3倍回升至11.8倍,賣空成交佔比亦顯著回落。目前港股整體估值尚未明顯高估,但「極度便宜」的階段已經過去,單純依靠估值擴張推動指數繼續上行的空間有所收窄。下一階段市場能否突破,關鍵將轉向盈利增長、資本回報及AI投資回報的實際兌現。
處業績驗證階段 分化或加劇
盈利層面亦呈現明顯分化。人工智能(AI)硬件、半導體及部分金融板塊盈利韌性較強,而互聯網、消費及部分傳統行業仍有壓力。從指數盈利預測修訂來看,今年4月以來恒指2026年盈利預期持續下調,中報後亦未明顯企穩。這意味着四季度市場更可能由「估值驅動」轉向「業績驗證」,行業及個股分化或進一步加大。外部環境是四季度最主要變量之一。中東局勢及油價走勢仍需高度關注。若油價持續高位,能源價格可能通過運輸、商品及服務價格形成二階傳導,使美國通脹壓力重新升溫,並強化高利率環境。與此同時,全球長端利率仍處高位,美債供給、財政壓力以及AI資本開支帶來的融資需求,都可能繼續推高久期壓力,高估值成長資產仍將受到約束。AI依然是中長期最重要的產業趨勢之一,但資本市場邏輯正在變化。大型科技企業資本開支持續擴張,AI基礎設施投資已進入萬億美元級周期,但資本開支增速明顯快於經營現金流增長。未來一至兩年,市場關注點將由「是否繼續投資AI」,逐漸轉向「投入能否轉化為收入、現金流和投資回報」。這並不意味着AI周期結束,而是意味着估值體系將進一步回歸盈利和ROI驗證。
資金面同樣值得關注。南向資金交易活躍度仍處歷史高位,但今年以來持續增配特徵明顯減弱,資金行為更趨波段化。海外資金方面,中國資產重新獲得關注,但仍主要由被動資金推動,長線資金尚未形成穩定、持續淨流入。更持久的海外增量配置,仍有賴於企業盈利、資本回報和股東回報進一步改善。內地政策環境則提供一定緩衝。隨着政策由前期「謀定」逐步進入「後動」,財政資金使用、項目施工及結構性融資工具有望在四季度加快落地,消費和固定資產投資的弱項有望邊際改善,為港股基本面提供支撑。
震盪調整 宜「守正出奇」
綜合來看,我們預計四季度港股仍以震盪調整為主,年底前可能再次面臨方向選擇。恒生指數預計主要運行於22,500點至26,000點區間,目前下行風險略高於上行風險,但結構性機會仍然豐富。配置上宜「守正出奇、積極防禦」:以高股息資產作為基礎配置,同時關注盈利支撑較強的硬科技龍頭、戰略資源、能源及相關航運股;此前相對落後的中資互聯網及內需板塊亦存在階段性估值修復機會,並可精選創新藥及高端製造領域的結構性機會。
