加息必要性降 三大指數反彈 中期選舉臨近 美股波動恐加劇
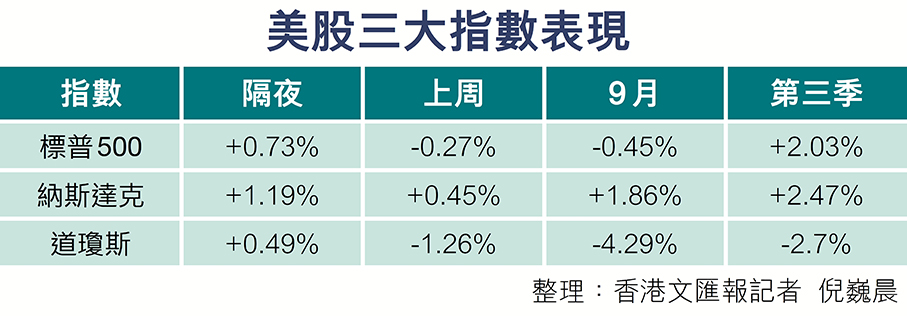
美國最新非農數據的意外走軟,大幅降低本月加息的必要性,市場風險偏好的修復推動美股全線反彈。截至上周五收盤,標指、納指和道指分別收漲0.73%、1.19%和0.49%;全周計,納指累漲0.45%,標指和道指分別累跌0.27%和1.26%。華爾街交易員指,非農數據意外降溫,削弱本月加息的緊迫性,但美債收益率仍在高位徘徊,市場對長端利率的擔憂並未解除,市場短期焦點已轉向「高利率下企業盈利能否兌現」。分析稱,通脹、企業盈利和美債收益率等短期將左右市場情緒,隨着美國中期選舉的臨近,本月美股波動預計加劇,建議繼續關注有實際業績支撐的AI基礎設施、有較強盈利彈性的能源,以及低負債、盈利能見度高的優質龍頭。
●香港文匯報記者 倪巍晨 上海報道
非農數據疲軟挫傷本月加息預期,隔夜納指跳空高開,一度升見27,353.68點的歷史新高。過去一周,美股資金在「高利率、聯儲政策、油價、AI主線」之間反覆博弈,光通信和半導體股表現較好,存儲股承壓,投資者對利率敏感股持謹慎態度。當周,費城半導體指數(SOX)、萬得美國科技七巨頭(Mag7)指數分別累升3.69%和0.25%,均已連升三周;美股VIX恐慌指數周漲2.96%至15.31,仍處在相對溫和區間。
芯片股存儲股走勢分化
盤面上,美股震盪分化的同時,科技股內部明顯輪動。個股方面,上周英偉達、亞馬遜和微軟分別累漲3.95%、0.74%和0.26%,惟Meta、蘋果、特斯拉和谷歌A分別累跌3.14%、2.16%、0.41%和0.12%。當周,Lumentum和Coherent兩大光通信股單周漲幅分別達15.27%和13.93%;芯片股中,台積電、博通和AMD分別周漲4.92%、0.66%和0.52%,僅英特爾周跌2.98%;存儲股中,西部數據、希捷科技、閃迪和美光科技全周分別累跌9.09%、7.4%、3.25%和0.68%。
內地經濟學家宋清輝觀察到,上周美股大部分時間呈現「指數承壓、結構分化」的運行特徵,市場主要壓力源自美債收益率的快速上行。不過,9月美國非農數據的意外降溫,降低美聯儲本月進一步加息的必要性,市場風險偏好隨之轉暖。
他補充說,當前全球AI產業投資趨勢仍在延續,惟美股資金正從高估值、高擁擠度的科技龍頭流出,轉向半導體、存儲、光通信等盈利兌現度高的細分領域,「美股市場也由普漲邏輯,轉向基本面與業績驅動」。
債息高企考驗美股韌性
「全球債券收益率徘徊在數十年高位附近,美股韌性正面臨考驗。」高盛首席全球股票策略師Peter Oppenheimer的研報警告,今年較為健康的企業盈利狀況,一定程度消化了美股的估值壓力,為股市抵禦債市收益率上行提供了緩衝,但債市拋售若進一步加劇,特別是收益率以較快速度上行,美股或迅速變得脆弱。
記者留意到,非農數據發布後,美債收益率曾短線下行,但很快V型反彈。總體看,上周美債收益率延續震盪上行趨勢,5年和10年期美債收益率一度升至5.135%和5.36%,後者創2002年以來新高。此外,10月1日當天,美國財政部開展60億美元的10年至20年期美國國債流動性回購操作。
宋清輝直言,美債收益率上行將直接抬升無風險利率,並使股票未來現金流的折現價值下降,高估值、長久期成長股估值會顯著承壓。他續稱,10年期美債收益率站上5%關口,無疑將增強債券資產的配置吸引力,從而對股市資金構成一定分流;從投資風格角度看,市場更易從高估值成長股轉向「現金流穩定、盈利確定性強、估值相對合理」的公司,「利率越高,市場越重視當期盈利,而非遙遠的增長敘事」。
PMI續見擴張顯經濟穩健
標普全球上周三發布的9月美國綜合PMI初值升至58.4,連續四個月擴張。瑞銀財富管理全球首席投資總監Mark Haefele指出,最新PMI數據印證美國經濟仍續穩健運行,仍具韌性的經濟活動將為企業收入與利潤增長提供有利環境,疊加AI投資持續帶來的額外推動,今年標指盈利增長有望達到25%。
該行還預計,今年MSCI全球指數盈利增速或為26%,盈利周期的整體向好將支撐全球股市在未來半年至一年繼續走高。
