
經紀愛股/算力轉型加速 中移動前景俏\鄧聲興
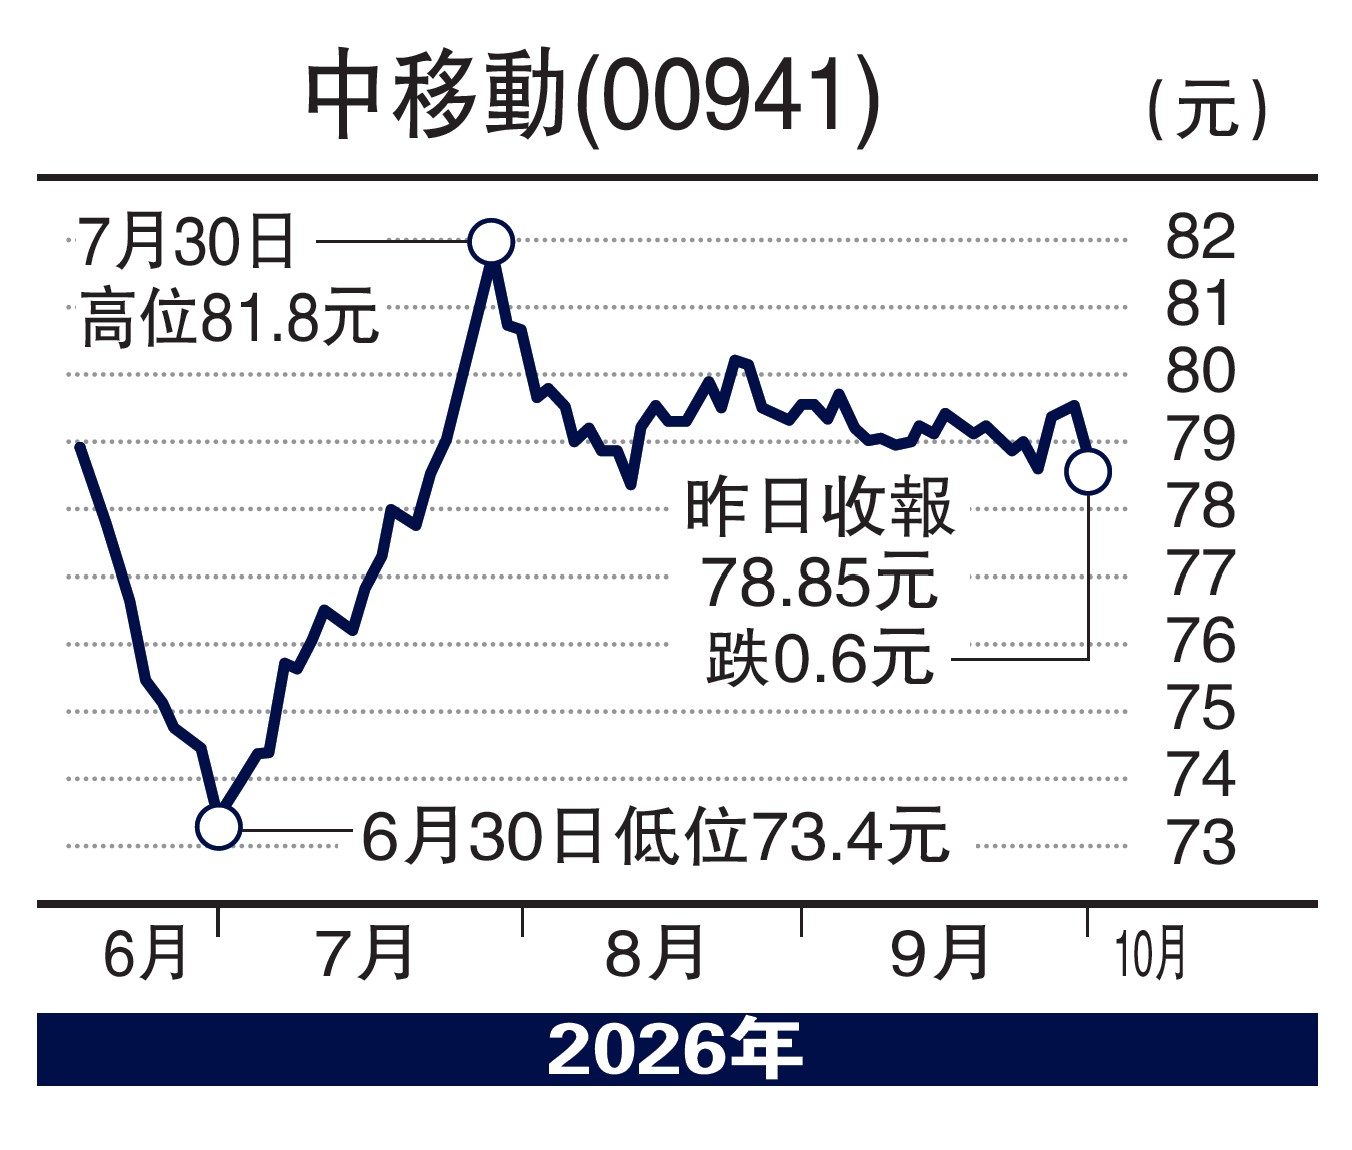
中移動(00941)作為國內主要的雲服務商及算力基礎設施提供商,其移動雲平台承載了大量AI推理工作負載。Token消耗量的指數級增長,意味着對智算資源的需求同步激增,直接拉動了中移動算力服務收入的快速增長。
中移動2026年上半年業績,更值得關注的是業務結構的質變:通信服務收入3504億元,同比下降5.7%;而算力服務收入達529億元,同比增長14.0%。其中,雲算服務收入增長18.0%。智算服務收入53億元,增速高達130.1%,貢獻算力服務增量的46.1%。移動雲公有雲收入規模首次進入國內業界前三。算力加智能服務合計佔主營業務收入比例達22.6%,同比提升2.2個百分點,已成為公司增長的核心引擎。截至6月底,公司AIDC累計簽約7GW,上半年新增簽約5GW,智算總規模達112.7 EFLOPS,較年初增長22%,在網智算資源使用率超90%。這些數據共同表明,Token消耗所驅動的算力需求,正實實在在地轉化為中國移動的業務增量。
智能網資本開支增85%
資本開支結構的調整,進一步印證了戰略重心的遷移。上半年公司完成資本開支610億元,同比增長4.5%,其中算力網資本開支156億元,同比增長71.3%;智能網資本開支37億元,同比增長85.2%;通信網資本開支379億元,同比下降9.8%。資源投入明顯向算力及AI相關基礎設施傾斜。中期每股派息2.51元,同比增長0.3%,派息率約69%,同比提升約5個百分點。
筆者認為,中移動正處於從傳統通信運營商向AI基礎設施服務商轉型的關鍵階段。Token調用量指數級增長所代表的推理需求爆發,為其算力業務提供了堅實的需求基礎。傳統業務提供穩定的現金流底盤,算力與智能服務則打開了新的成長空間。AIDC簽約規模的快速擴張、智算資源使用率維持高位、資本開支向算力傾斜的明確導向,共同構成了其第二增長曲線的堅實基礎。當前估值尚未充分反映算力業務的成長屬性,在AI推理需求持續爆發的行業趨勢下,中移動兼具高股息防守與算力成長的雙重價值,值得投資者重點跟蹤。
(筆者為證監會持牌人士及筆者未持有上述股份)
